
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI

Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110

info@bimtekpemda.com

0823-6439-7553
SOCIAL MEDIA
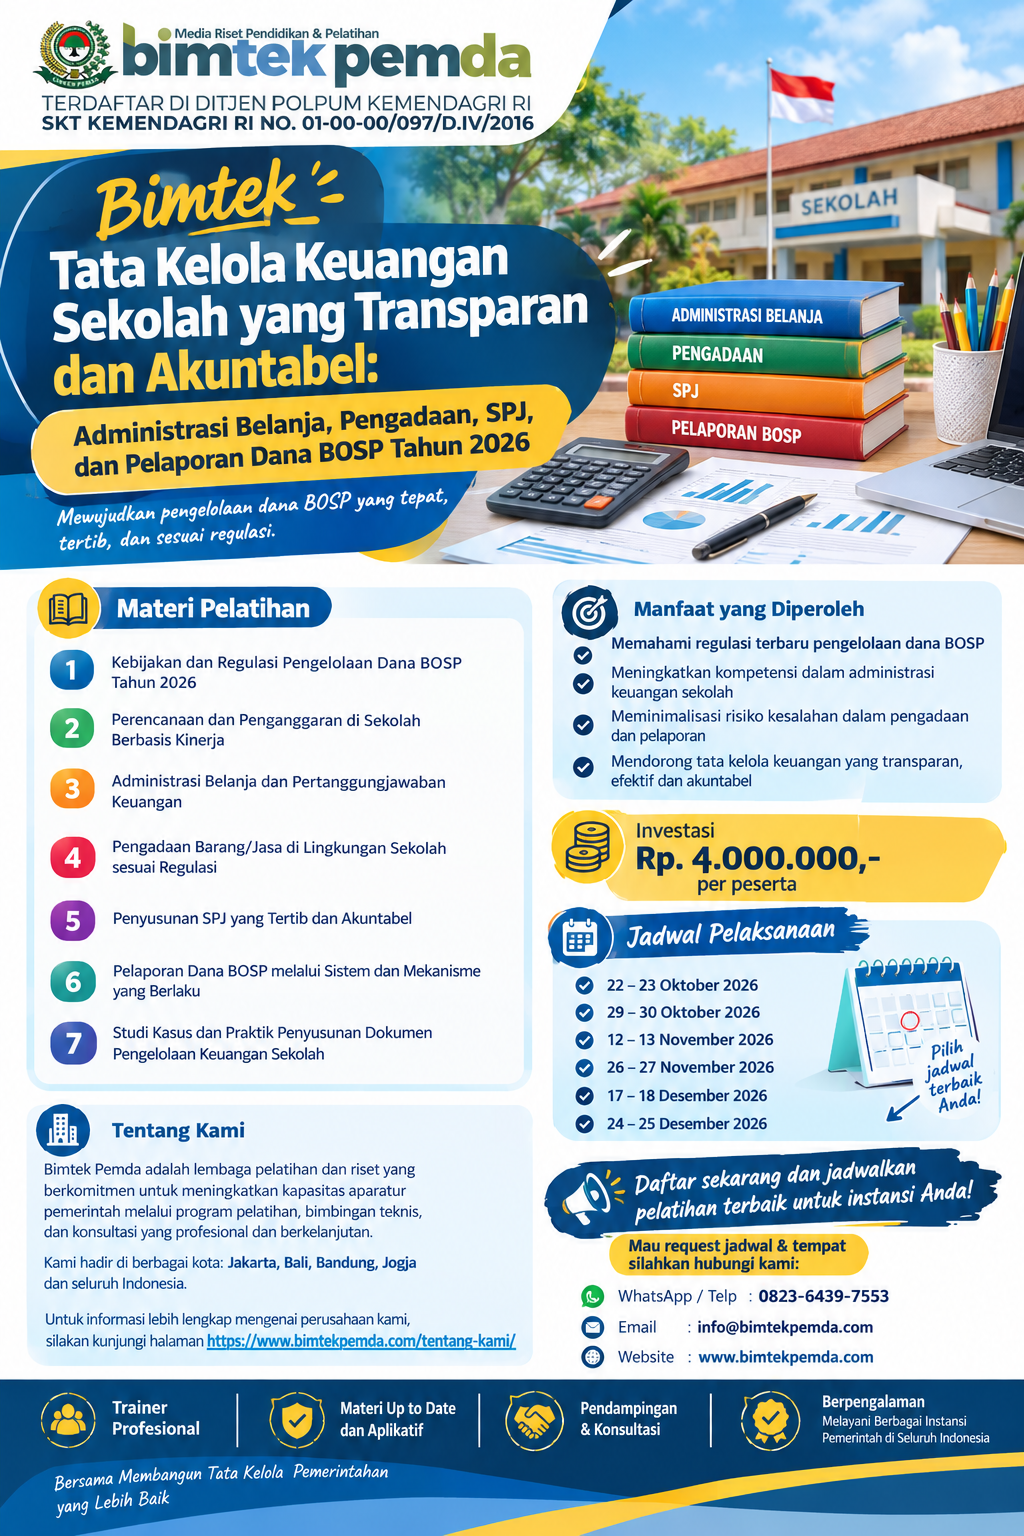
Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026
Bimtek Tata Kelola Keuangan Sekolah Tahun 2026 membahas administrasi belanja, pengadaan, SPJ, dan pelaporan Dana BOSP secara akuntabel.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Tata kelola keuangan sekolah merupakan salah satu aspek penting dalam mewujudkan penyelenggaraan pendidikan yang berkualitas, transparan, dan dapat dipertanggungjawabkan. Setiap dana yang diterima sekolah harus dikelola berdasarkan kebutuhan, direncanakan dengan baik, digunakan sesuai ketentuan, dicatat secara tertib, serta dilaporkan melalui mekanisme yang berlaku. Pengelolaan keuangan yang baik bukan hanya berkaitan dengan kelengkapan dokumen, melainkan juga memastikan bahwa setiap pengeluaran memberikan manfaat bagi kegiatan pembelajaran dan pelayanan pendidikan.
Pada tahun 2026, pengelola satuan pendidikan perlu semakin memperhatikan ketepatan administrasi belanja, tata cara pengadaan barang dan jasa, penyusunan Surat Pertanggungjawaban (SPJ), pencatatan transaksi, serta pelaporan Dana Bantuan Operasional Satuan Pendidikan (BOSP). Kesalahan pada salah satu tahapan tersebut dapat menimbulkan ketidaksesuaian data, keterlambatan pelaporan, kesulitan dalam proses pemeriksaan, hingga risiko penggunaan dana yang tidak sesuai ketentuan.
Pemerintah telah menerbitkan Peraturan Menteri Pendidikan Dasar dan Menengah Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana Bantuan Operasional Satuan Pendidikan, yang berlaku sejak 6 Februari 2026 dan menggantikan ketentuan sebelumnya. Regulasi ini menjadi salah satu rujukan penting bagi satuan pendidikan dalam mengelola Dana BOSP pada tahun berjalan. Sekolah perlu membaca naskah peraturan beserta lampirannya agar memahami ketentuan perencanaan, penggunaan, pengadaan, pengelolaan, dan pertanggungjawaban dana. Informasi regulasi dapat ditelusuri melalui Jaringan Dokumentasi dan Informasi Hukum BPK dan laman resmi Kemendikdasmen.
Melalui Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026, kepala sekolah, bendahara, tim pengelola BOSP, operator ARKAS, serta pihak terkait diharapkan dapat meningkatkan pemahaman dan keterampilan dalam mengelola keuangan secara tertib, efisien, transparan, dan sesuai regulasi.
Apa Itu Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel?
Tata kelola keuangan sekolah adalah rangkaian proses pengelolaan sumber daya keuangan mulai dari perencanaan, penganggaran, pelaksanaan belanja, pencatatan, pengawasan, hingga pelaporan dan pertanggungjawaban. Tata kelola ini perlu dilaksanakan dengan memperhatikan ketentuan yang berlaku, pembagian tugas, kelengkapan dokumen, serta kebutuhan nyata satuan pendidikan.
Terdapat dua prinsip utama yang perlu dipahami oleh pengelola keuangan sekolah, yaitu transparansi dan akuntabilitas.
Transparansi dalam Pengelolaan Keuangan Sekolah
Transparansi berarti informasi mengenai perencanaan dan penggunaan anggaran dapat diakses atau dijelaskan kepada pihak yang berhak sesuai peraturan. Transparansi bukan berarti seluruh data keuangan harus diumumkan tanpa batas, melainkan informasi disampaikan melalui mekanisme yang tepat, dapat dipahami, dan tidak melanggar ketentuan perlindungan data.
Penerapan transparansi dapat dilakukan melalui:
- Penyusunan rencana anggaran berdasarkan kebutuhan yang dapat dijelaskan.
- Penyampaian informasi program dan penggunaan anggaran melalui mekanisme yang sesuai.
- Pencatatan transaksi secara tertib dan konsisten.
- Penyimpanan dokumen yang memudahkan penelusuran transaksi.
- Pelaksanaan evaluasi dan tindak lanjut terhadap masalah yang ditemukan.
- Penyediaan informasi kepada pihak yang berwenang sesuai peran dan ketentuan.
Transparansi membantu membangun kepercayaan warga sekolah dan pemangku kepentingan terhadap pengelolaan dana pendidikan.
Akuntabilitas dalam Pengelolaan Keuangan Sekolah
Akuntabilitas berarti setiap penggunaan dana dapat dijelaskan dan dipertanggungjawabkan berdasarkan dokumen, tujuan kegiatan, serta ketentuan yang berlaku. Setiap pengeluaran harus memiliki dasar yang jelas dan dapat ditelusuri sejak perencanaan hingga pelaporannya.
Penerapan akuntabilitas meliputi:
- Belanja sesuai rencana dan komponen penggunaan yang diperbolehkan.
- Transaksi didukung bukti yang sah dan relevan.
- Barang atau jasa yang dibeli benar-benar diterima sesuai kebutuhan.
- Pencatatan keuangan sesuai transaksi sebenarnya.
- Kewajiban perpajakan dipenuhi apabila berlaku.
- Laporan disusun tepat waktu sesuai ketentuan.
- Temuan evaluasi ditindaklanjuti secara terukur.
Transparansi dan akuntabilitas perlu berjalan bersama. Informasi yang terbuka tanpa dokumen pendukung belum cukup, sedangkan dokumen yang lengkap tetapi tidak dikelola secara tertib juga dapat menyulitkan proses pertanggungjawaban.
Pentingnya Tata Kelola Keuangan Sekolah pada Tahun 2026
Dana operasional sekolah mendukung berbagai kebutuhan penyelenggaraan pendidikan. Karena itu, pengelolaannya perlu dilakukan secara cermat agar anggaran dapat digunakan sesuai prioritas dan ketentuan.
Tata kelola keuangan yang baik memberikan beberapa manfaat penting.
1. Memastikan Penggunaan Dana Sesuai Ketentuan
Setiap komponen belanja harus ditinjau berdasarkan petunjuk teknis dan aturan yang berlaku. Sekolah tidak boleh hanya mengandalkan kebiasaan atau menyalin pola belanja tahun sebelumnya tanpa memeriksa ketentuan terbaru.
2. Mengurangi Risiko Kesalahan Administrasi
Dokumen yang tidak lengkap, pencatatan yang terlambat, atau perbedaan antara laporan dan transaksi dapat mempersulit proses evaluasi. Tata kelola yang tertib membantu menemukan kekurangan lebih awal.
3. Mendukung Efisiensi Anggaran
Perencanaan yang berbasis kebutuhan membantu sekolah menghindari belanja yang tidak mendesak atau tidak memberikan manfaat yang jelas. Anggaran dapat diarahkan kepada program yang relevan dengan kebutuhan pembelajaran dan operasional.
4. Mempermudah Pemeriksaan dan Evaluasi
Dokumen yang disusun secara sistematis memudahkan penelusuran transaksi apabila diperlukan klarifikasi, evaluasi internal, atau pemeriksaan oleh pihak berwenang.
5. Meningkatkan Kepercayaan Pemangku Kepentingan
Pengelolaan dana yang transparan dan akuntabel memperkuat kepercayaan terhadap sekolah karena penggunaan anggaran dapat dijelaskan secara logis dan didukung bukti yang memadai.
Memahami Dasar Regulasi Pengelolaan Dana BOSP Tahun 2026
Pengelola keuangan sekolah perlu memahami peraturan yang menjadi dasar pengelolaan Dana BOSP. Rujukan utama pada tahun 2026 adalah Permendikdasmen Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana Bantuan Operasional Satuan Pendidikan. Informasi dan naskah regulasi dapat dibaca melalui dokumen peraturan pada JDIH BPK dan informasi Bantuan Operasional Sekolah dari Direktorat Sekolah Dasar.
Sekolah perlu menelaah ketentuan yang berkaitan dengan:
- Persyaratan penerima dan mekanisme penyaluran dana.
- Perencanaan dan penganggaran melalui dokumen RKAS.
- Komponen penggunaan Dana BOSP.
- Pengadaan barang dan jasa oleh satuan pendidikan.
- Pencatatan serta pengelolaan dana.
- Penanganan sisa dana sesuai ketentuan.
- Pelaporan dan pertanggungjawaban.
- Kewajiban serta batasan yang ditetapkan dalam regulasi.
Selain petunjuk teknis BOSP, transaksi tertentu dapat berkaitan dengan ketentuan perpajakan, pengadaan, pengelolaan keuangan daerah, dan aturan lain yang relevan. Oleh karena itu, sekolah harus memeriksa dasar hukum sesuai jenis transaksi dan kewenangannya.
Peraturan yang menjadi acuan perlu diperiksa status berlakunya. Jika terdapat perubahan atau petunjuk tambahan, pengelola harus mengikuti ketentuan resmi yang berlaku pada saat kegiatan dilaksanakan.
Administrasi Belanja Sekolah yang Tertib dan Dapat Dipertanggungjawabkan
Administrasi belanja merupakan bagian penting dalam pengelolaan Dana BOSP. Setiap transaksi harus memiliki hubungan yang jelas dengan rencana anggaran, kebutuhan sekolah, barang atau jasa yang diterima, serta dokumen pertanggungjawabannya.
Administrasi belanja yang baik membantu memastikan bahwa pengeluaran bukan sekadar tercatat, tetapi juga dapat dijelaskan tujuan dan dasar pelaksanaannya.
Tahapan Administrasi Belanja Sekolah
Secara umum, administrasi belanja dapat dikelola melalui tahapan berikut, dengan penyesuaian terhadap prosedur dan ketentuan yang berlaku.
1. Identifikasi kebutuhan
Sekolah mengidentifikasi barang atau jasa yang benar-benar dibutuhkan. Identifikasi perlu mempertimbangkan kondisi barang yang tersedia, prioritas program, jumlah kebutuhan, dan manfaat bagi kegiatan pendidikan.
2. Pemeriksaan rencana anggaran
Sebelum melakukan pembelian, pengelola memeriksa kesesuaian kebutuhan dengan RKAS dan komponen penggunaan dana yang diperbolehkan. Jika diperlukan perubahan rencana, perubahan tersebut harus mengikuti prosedur resmi.
3. Persiapan transaksi
Pengelola menyiapkan rincian kebutuhan, spesifikasi, estimasi biaya, dan dokumen lain yang dipersyaratkan sesuai jenis belanja.
4. Pelaksanaan pembelian atau pembayaran
Transaksi dilaksanakan sesuai mekanisme yang berlaku. Harga, jumlah, spesifikasi, identitas pihak terkait, serta bukti transaksi harus diperiksa secara cermat.
5. Penerimaan barang atau jasa
Barang yang diterima harus diperiksa kesesuaiannya dengan pesanan. Untuk jasa atau kegiatan, sekolah perlu menyimpan bukti pelaksanaan atau penyelesaian yang relevan.
6. Pencatatan transaksi
Setelah transaksi terjadi, data dicatat sesuai mekanisme administrasi dan aplikasi yang digunakan. Pencatatan harus menggambarkan transaksi sebenarnya.
7. Penyusunan dokumen pertanggungjawaban
Bukti transaksi, dokumen penerimaan, catatan pembayaran, serta dokumen lain yang diperlukan disusun agar mudah ditelusuri.
Dokumen Administrasi Belanja yang Perlu Diperhatikan
Jenis dokumen bergantung pada transaksi dan ketentuan yang berlaku. Dokumen yang mungkin diperlukan antara lain:
- Dokumen RKAS atau rencana anggaran yang relevan.
- Rincian kebutuhan barang atau jasa.
- Bukti pemesanan atau dokumen pengadaan yang dipersyaratkan.
- Nota, kuitansi, faktur, atau bukti transaksi sah lainnya.
- Bukti pembayaran.
- Bukti penerimaan barang atau penyelesaian jasa.
- Dokumen perpajakan apabila terdapat kewajiban.
- Catatan pembukuan atau penatausahaan.
- Dokumentasi pelaksanaan kegiatan jika relevan.
- Dokumen pendukung lain sesuai karakteristik transaksi.
Tidak semua transaksi membutuhkan jenis dokumen yang sama. Sekolah perlu menggunakan daftar periksa yang disesuaikan dengan ketentuan dan jenis pengeluaran, bukan menerapkan daftar dokumen secara seragam tanpa mempertimbangkan karakteristik transaksi.
Pengadaan Barang dan Jasa dalam Pengelolaan Dana BOSP
Pengadaan barang dan jasa merupakan tahapan yang perlu mendapat perhatian khusus karena berkaitan dengan pemenuhan kebutuhan sekolah, kewajaran harga, kualitas barang atau jasa, dan bukti penerimaan.
Pengadaan harus mengikuti mekanisme yang berlaku bagi satuan pendidikan. Permendikdasmen Nomor 8 Tahun 2026 mengatur bahwa penggunaan Dana BOSP untuk pengadaan barang dan jasa dilaksanakan sesuai ketentuan peraturan perundang-undangan mengenai pengadaan barang dan jasa oleh satuan pendidikan. Karena itu, sekolah perlu memeriksa aturan serta pedoman resmi yang relevan sebelum melakukan transaksi. Naskah Permendikdasmen Nomor 8 Tahun 2026.
Prinsip Pengadaan yang Perlu Diterapkan
Pengadaan yang tertib perlu memperhatikan beberapa prinsip berikut:
- Sesuai kebutuhan: barang atau jasa yang dibeli benar-benar dibutuhkan untuk mendukung kegiatan sekolah.
- Efisien: biaya yang dikeluarkan sebanding dengan kebutuhan dan manfaat yang diharapkan.
- Wajar: harga dan spesifikasi dapat dijelaskan berdasarkan informasi yang relevan.
- Tertib administrasi: setiap tahapan memiliki dokumentasi sesuai ketentuan.
- Dapat ditelusuri: pihak yang berwenang dapat memeriksa dasar pemilihan, transaksi, dan penerimaan.
- Bebas konflik kepentingan: keputusan pengadaan harus mengutamakan kepentingan sekolah dan mematuhi ketentuan yang berlaku.
Langkah Pemeriksaan Sebelum Melakukan Pengadaan
Sebelum transaksi dilakukan, pengelola dapat menggunakan daftar pemeriksaan berikut:
- Apakah barang atau jasa tercantum dalam rencana anggaran yang relevan?
- Apakah kebutuhan telah ditetapkan berdasarkan kondisi nyata?
- Apakah spesifikasi dan jumlah barang sudah jelas?
- Apakah perkiraan harga didukung informasi yang memadai?
- Apakah mekanisme pengadaan telah sesuai ketentuan?
- Apakah pihak yang terlibat memahami tugas dan tanggung jawabnya?
- Apakah dokumen transaksi dan penerimaan telah dipersiapkan?
- Apakah terdapat potensi konflik kepentingan yang perlu ditangani?
Daftar tersebut merupakan alat bantu pengendalian. Pengelola tetap harus mengikuti prosedur resmi yang berlaku sesuai jenis dan nilai pengadaan.
Risiko yang Sering Muncul dalam Pengadaan
Beberapa risiko yang perlu diantisipasi meliputi:
- Pembelian tidak sesuai dengan prioritas kebutuhan.
- Harga tidak didukung informasi yang memadai.
- Spesifikasi barang tidak jelas.
- Barang yang diterima tidak sesuai dengan pesanan.
- Bukti penerimaan atau dokumen transaksi tidak lengkap.
- Pengadaan dilakukan tanpa mengikuti prosedur yang dipersyaratkan.
- Barang sudah dibayar, tetapi status penerimaannya tidak terdokumentasi dengan baik.
Pengendalian dapat dilakukan melalui pemeriksaan dokumen sebelum transaksi, verifikasi barang ketika diterima, pencatatan inventaris apabila diperlukan, dan evaluasi berkala terhadap pengadaan.
Penyusunan SPJ Dana BOSP Tahun 2026
Surat Pertanggungjawaban atau SPJ merupakan istilah yang umum digunakan untuk menyebut dokumen yang mendukung pertanggungjawaban penggunaan anggaran. Bentuk, susunan, dan persyaratan dokumen SPJ harus mengikuti ketentuan yang berlaku bagi jenis dana dan transaksi terkait.
SPJ bukan hanya kumpulan kuitansi. Dokumen pertanggungjawaban perlu menunjukkan hubungan yang logis antara rencana, pelaksanaan kegiatan, transaksi, penerimaan barang atau jasa, pembayaran, pencatatan, dan pelaporan.
Fungsi SPJ dalam Pengelolaan Keuangan Sekolah
SPJ memiliki beberapa fungsi penting, yaitu:
- Menjadi bukti pendukung penggunaan anggaran.
- Membantu menelusuri transaksi dan tujuan pengeluaran.
- Mendukung pencatatan dan pelaporan keuangan.
- Memudahkan klarifikasi apabila ditemukan perbedaan data.
- Menunjukkan bahwa kegiatan dan transaksi telah didokumentasikan.
- Membantu proses evaluasi dan pengawasan sesuai kewenangan.
SPJ yang baik harus didasarkan pada transaksi sebenarnya. Dokumen tidak boleh dibuat untuk mengesankan bahwa transaksi telah terjadi apabila kenyataannya tidak demikian.
Langkah Menyusun SPJ Secara Sistematis
1. Mengelompokkan transaksi
Transaksi dapat dikelompokkan berdasarkan jenis belanja, periode, kegiatan, atau kategori lain sesuai format yang digunakan.
2. Memeriksa kelengkapan bukti
Setiap transaksi diperiksa untuk memastikan bukti yang diperlukan tersedia, dapat dibaca, dan berkaitan dengan pengeluaran yang dicatat.
3. Mencocokkan data transaksi
Nilai, tanggal, pihak terkait, jumlah barang, dan keterangan transaksi perlu dicocokkan dengan pembukuan serta dokumen lain yang relevan.
4. Memeriksa bukti penerimaan
Untuk pengadaan barang, sekolah perlu memastikan barang benar-benar diterima sesuai pesanan. Untuk jasa atau kegiatan, dokumentasi harus mendukung bahwa pekerjaan atau kegiatan benar-benar dilaksanakan.
5. Memeriksa aspek perpajakan
Jika transaksi menimbulkan kewajiban pajak, pengelola harus memastikan perlakuan, pemotongan atau pemungutan, penyetoran, dan pelaporannya sesuai ketentuan yang berlaku.
6. Menata dokumen
Dokumen disusun secara sistematis agar mudah dicari. Sekolah dapat menggunakan penomoran atau indeks dokumen yang konsisten dengan tetap mengikuti format resmi yang diwajibkan.
7. Melakukan pemeriksaan akhir
Sebelum laporan diselesaikan, lakukan pemeriksaan silang antara dokumen pertanggungjawaban, pencatatan keuangan, dan data aplikasi yang relevan.
Checklist Pemeriksaan SPJ
| Aspek pemeriksaan | Pertanyaan pengendalian |
|---|---|
| Kesesuaian anggaran | Apakah transaksi memiliki dasar dalam rencana anggaran yang relevan? |
| Bukti transaksi | Apakah bukti sah, terbaca, dan berkaitan dengan transaksi? |
| Nilai pembayaran | Apakah nilai pada bukti sesuai dengan pencatatan dan pembayaran? |
| Penerimaan barang/jasa | Apakah terdapat bukti barang atau jasa telah diterima atau dilaksanakan? |
| Perpajakan | Apakah kewajiban pajak telah diperiksa dan dipenuhi jika berlaku? |
| Pencatatan | Apakah transaksi telah dicatat pada pembukuan dan aplikasi yang relevan? |
| Penataan dokumen | Apakah dokumen tersusun dan mudah ditelusuri? |
| Tindak lanjut | Apakah kekurangan dokumen atau perbedaan data telah ditangani? |
Checklist tersebut dapat dikembangkan sesuai kebutuhan sekolah. Daftar ini tidak menggantikan ketentuan resmi mengenai dokumen wajib untuk setiap jenis transaksi.
Pelaporan Dana BOSP dan Pemanfaatan ARKAS
Pelaporan merupakan bagian dari siklus pengelolaan keuangan yang menghubungkan rencana, realisasi, pencatatan, dan pertanggungjawaban. Laporan yang baik harus disusun berdasarkan data yang benar serta mengikuti jadwal dan format yang berlaku.
ARKAS membantu satuan pendidikan dalam proses perencanaan dan pengelolaan anggaran sesuai fungsi aplikasi serta ketentuan yang diterapkan. Pengelola dapat mengakses informasi melalui laman resmi ARKAS dan Pusat Informasi ARKAS.
Hal yang Perlu Diperhatikan dalam Pelaporan
Sekolah perlu memastikan bahwa:
- Data anggaran sesuai dengan dokumen perencanaan yang berlaku.
- Realisasi yang dilaporkan didukung transaksi sebenarnya.
- Pembukuan dan dokumen transaksi telah diperiksa.
- Perbedaan data telah ditelusuri dan diselesaikan sesuai prosedur.
- Kewajiban pelaporan dipenuhi sesuai jadwal resmi.
- Bukti pertanggungjawaban disimpan secara tertib.
- Perubahan atau koreksi dilakukan melalui mekanisme yang diperbolehkan.
Penggunaan aplikasi tidak menghilangkan tanggung jawab pengelola untuk memastikan kebenaran data. Data yang sudah diinput tetap perlu dicocokkan dengan transaksi dan dokumen pendukung.
Kesalahan Pelaporan yang Perlu Dihindari
Kesalahan yang sering perlu diwaspadai dalam praktik administrasi antara lain keterlambatan input transaksi, salah mengelompokkan belanja, perbedaan antara pembukuan dan data aplikasi, dokumen yang belum lengkap, serta tidak adanya penjelasan atas selisih realisasi.
Pencegahan dapat dilakukan melalui pencatatan rutin, rekonsiliasi berkala, pemeriksaan oleh petugas yang berwenang, dan penggunaan kalender pelaporan. Sekolah sebaiknya tidak menunggu akhir periode untuk memeriksa seluruh transaksi sekaligus.
Contoh Kasus Pengelolaan Keuangan Sekolah dan Penyelesaiannya
Contoh berikut menggambarkan situasi yang dapat terjadi dalam praktik administrasi keuangan sekolah. Contoh ini merupakan ilustrasi berbasis permasalahan umum, bukan klaim mengenai kejadian nyata pada sekolah tertentu.
Kasus 1: Bukti Belanja Tidak Lengkap
Sebuah sekolah telah mencatat pembelian perlengkapan pembelajaran dalam pembukuan. Ketika dokumen diperiksa menjelang pelaporan, ditemukan bahwa bukti transaksi tersedia, tetapi dokumen penerimaan barang belum tersusun dengan baik.
Kondisi tersebut menyulitkan tim untuk memastikan bahwa jumlah barang yang dibeli sesuai dengan barang yang diterima.
Langkah penyelesaian:
- Menelusuri transaksi berdasarkan tanggal, nilai, dan jenis barang.
- Memeriksa dokumen yang tersedia dan meminta klarifikasi melalui prosedur yang sah.
- Memastikan status penerimaan barang berdasarkan bukti yang dapat diverifikasi.
- Melengkapi dokumentasi yang benar-benar tersedia dan sah.
- Memperbaiki prosedur pemeriksaan dokumen untuk transaksi berikutnya.
Pelajaran yang dapat diambil adalah bahwa kelengkapan dokumen harus diperiksa sejak transaksi berlangsung, bukan hanya pada saat laporan akan diserahkan.
Kasus 2: Data Aplikasi Berbeda dengan Pembukuan
Dalam evaluasi berkala, tim pengelola menemukan perbedaan antara nilai realisasi pada aplikasi dengan catatan pembukuan. Setelah ditelusuri, ditemukan transaksi yang belum diperbarui pada salah satu catatan.
Langkah penyelesaian:
- Mengidentifikasi transaksi yang menyebabkan perbedaan.
- Membandingkan bukti transaksi, catatan pembayaran, dan data aplikasi.
- Memastikan nilai serta tanggal transaksi yang benar.
- Melakukan koreksi melalui prosedur yang berlaku.
- Menerapkan jadwal rekonsiliasi secara rutin.
Kasus ini menunjukkan pentingnya pencatatan yang tepat waktu dan pemeriksaan silang sebelum pelaporan.
Kasus 3: Barang yang Diterima Tidak Sesuai Pesanan
Sekolah memesan sejumlah perlengkapan untuk mendukung kegiatan belajar. Ketika barang tiba, petugas menemukan bahwa sebagian spesifikasi tidak sesuai dengan pesanan.
Jika penerimaan tidak diperiksa, sekolah berisiko menyelesaikan pembayaran atau dokumentasi tanpa memastikan kesesuaian barang.
Langkah penyelesaian:
- Memeriksa barang berdasarkan spesifikasi dan jumlah yang disepakati.
- Mendokumentasikan ketidaksesuaian secara objektif.
- Menghubungi pihak terkait untuk penyelesaian berdasarkan dokumen transaksi.
- Memastikan status penyelesaian sebelum administrasi dinyatakan lengkap.
- Memperbaiki prosedur pemeriksaan penerimaan barang.
Pelajaran utama dari kasus ini adalah bahwa bukti pembayaran tidak menggantikan pemeriksaan terhadap barang atau jasa yang diterima.
Strategi Memperkuat Pengawasan Internal Keuangan Sekolah
Pengawasan internal membantu sekolah mencegah kesalahan, menemukan kekurangan dokumen, dan memperbaiki proses pengelolaan sebelum masalah berkembang.
Pengawasan perlu dilakukan secara proporsional dan sesuai kewenangan. Tugas pelaksana transaksi, pencatat, pemeriksa, dan pihak yang memberikan persetujuan sebaiknya dibedakan sejauh memungkinkan agar terdapat pemeriksaan silang.
Bentuk Pengawasan Internal yang Dapat Diterapkan
- Pemeriksaan sebelum transaksi: memastikan kebutuhan, anggaran, dan prosedur telah sesuai.
- Pemeriksaan saat penerimaan: memverifikasi barang atau jasa yang diterima.
- Pemeriksaan dokumen: menilai kelengkapan bukti transaksi dan pertanggungjawaban.
- Rekonsiliasi berkala: mencocokkan pembukuan, data aplikasi, dan dokumen relevan.
- Pemantauan realisasi: memeriksa kemajuan kegiatan dan anggaran.
- Evaluasi temuan: menetapkan tindakan korektif dan memantau penyelesaiannya.
Sekolah dapat menyusun daftar risiko sederhana yang memuat potensi masalah, penyebab, dampak, pengendalian yang tersedia, dan penanggung jawab tindak lanjut.
Strategi Meningkatkan Transparansi Pengelolaan Dana BOSP
Transparansi perlu diterapkan melalui mekanisme komunikasi dan dokumentasi yang jelas. Sekolah dapat menetapkan prosedur untuk menyampaikan informasi mengenai program dan penggunaan anggaran kepada pihak yang berhak, sekaligus menjaga keamanan dokumen dan data yang bersifat terbatas.
Strategi yang dapat dilakukan meliputi:
- Menyampaikan prioritas kegiatan melalui mekanisme yang sesuai.
- Mendokumentasikan proses perencanaan dan evaluasi.
- Menjaga konsistensi informasi antara rencana, pelaksanaan, dan laporan.
- Menyediakan dokumen bagi pihak berwenang sesuai prosedur.
- Menindaklanjuti pertanyaan atau temuan secara objektif.
- Menghindari penyampaian informasi yang tidak didukung dokumen.
Transparansi tidak boleh hanya menjadi formalitas. Informasi harus dapat dipahami dan didukung catatan yang memadai agar pemangku kepentingan memperoleh gambaran yang benar tentang pengelolaan anggaran.
Materi Bimtek Tata Kelola Keuangan Sekolah Tahun 2026
Untuk membantu peserta memahami tata kelola keuangan secara menyeluruh, kegiatan bimtek dapat mencakup materi berikut:
- Kebijakan dan regulasi pengelolaan Dana BOSP Tahun 2026.
- Prinsip transparansi dan akuntabilitas keuangan sekolah.
- Penyusunan dan penelaahan RKAS berdasarkan kebutuhan.
- Administrasi belanja dan dokumentasi transaksi.
- Tata cara pengadaan barang dan jasa sesuai ketentuan.
- Pemeriksaan bukti transaksi dan penerimaan barang atau jasa.
- Teknik penyusunan serta pemeriksaan SPJ.
- Pengelolaan dokumen perpajakan yang relevan.
- Penatausahaan dan pemanfaatan ARKAS sesuai panduan resmi.
- Rekonsiliasi data keuangan dan penyelesaian perbedaan pencatatan.
- Pelaporan Dana BOSP dan pengendalian tenggat waktu.
- Pengawasan internal dan identifikasi risiko pengelolaan dana.
- Studi kasus administrasi belanja, pengadaan, dan SPJ.
- Penyusunan checklist pemeriksaan dan rencana tindak lanjut.
Materi dapat disesuaikan dengan kebutuhan peserta, jenjang pendidikan, kondisi pengelolaan keuangan sekolah, serta perkembangan regulasi yang berlaku.
Sasaran Peserta Bimtek
Bimtek ini dapat diikuti oleh:
- Kepala sekolah.
- Bendahara sekolah.
- Tim pengelola Dana BOSP.
- Operator ARKAS.
- Tim penyusun RKAS.
- Pengelola administrasi dan keuangan satuan pendidikan.
- Wakil kepala sekolah atau penanggung jawab program yang terkait dengan penggunaan anggaran.
- Unsur dinas pendidikan yang memiliki tugas pembinaan atau pemantauan sesuai kewenangannya.
- Pihak terkait lainnya yang terlibat dalam pengelolaan dan pertanggungjawaban keuangan sekolah.
Pelatihan ini dapat menjadi sarana untuk menyamakan pemahaman mengenai ketentuan, memperbaiki prosedur kerja, dan membangun kebiasaan administrasi yang lebih tertib.
Manfaat Mengikuti Bimtek bagi Satuan Pendidikan
Dengan mengikuti bimtek yang terarah dan praktis, peserta diharapkan memperoleh manfaat berikut:
Meningkatkan pemahaman regulasi. Peserta lebih memahami rujukan yang harus diperiksa sebelum merencanakan dan menggunakan Dana BOSP.
Memperbaiki administrasi belanja. Proses pencatatan dan penataan bukti transaksi dapat dilakukan secara lebih sistematis.
Memperkuat kualitas SPJ. Peserta memahami hubungan antara transaksi, bukti pembayaran, penerimaan barang atau jasa, dan dokumen pertanggungjawaban.
Meningkatkan ketertiban pengadaan. Sekolah dapat memperkuat pemeriksaan kebutuhan, kewajaran biaya, kesesuaian barang, serta kelengkapan dokumentasi.
Mempermudah pelaporan. Pencatatan dan rekonsiliasi berkala membantu mengurangi perbedaan data serta keterlambatan penyelesaian laporan.
Mengurangi risiko administrasi. Pemeriksaan internal dan daftar periksa membantu mengidentifikasi kekurangan lebih awal.
Memperkuat akuntabilitas. Penggunaan dana lebih mudah dijelaskan karena didukung perencanaan, dokumen, dan catatan yang dapat ditelusuri.
FAQ Seputar Tata Kelola Keuangan Sekolah dan Dana BOSP Tahun 2026
1. Apa yang dimaksud dengan tata kelola keuangan sekolah yang transparan dan akuntabel?
Tata kelola keuangan sekolah yang transparan dan akuntabel adalah proses perencanaan, pelaksanaan, pencatatan, pengawasan, dan pelaporan anggaran yang dilakukan sesuai ketentuan, didukung dokumen yang memadai, serta dapat dijelaskan kepada pihak yang berwenang.
2. Apa dasar regulasi utama pengelolaan Dana BOSP Tahun 2026?
Salah satu rujukan utama adalah Permendikdasmen Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana Bantuan Operasional Satuan Pendidikan. Sekolah perlu memeriksa naskah lengkap dan ketentuan lain yang relevan dengan jenis transaksi yang dilaksanakan.
3. Apa saja dokumen yang perlu disiapkan untuk SPJ Dana BOSP?
Dokumen menyesuaikan jenis transaksi dan ketentuan yang berlaku. Secara umum, dokumen dapat mencakup dasar anggaran, bukti transaksi, bukti pembayaran, bukti penerimaan barang atau penyelesaian jasa, catatan pembukuan, serta dokumen perpajakan jika diperlukan.
4. Mengapa pengadaan barang dan jasa perlu diperiksa secara khusus?
Pengadaan perlu diperiksa untuk memastikan barang atau jasa sesuai kebutuhan, harga dan spesifikasinya dapat dipertanggungjawabkan, prosedurnya sesuai ketentuan, serta penerimaannya didukung bukti yang memadai.
5. Apa peran ARKAS dalam pelaporan Dana BOSP?
ARKAS membantu proses perencanaan dan pengelolaan anggaran sesuai fungsi serta ketentuan yang diterapkan. Data dalam aplikasi tetap perlu dicocokkan dengan transaksi sebenarnya, pembukuan, dan dokumen pendukung.
6. Bagaimana cara mencegah kesalahan administrasi keuangan sekolah?
Pencegahan dapat dilakukan melalui pencatatan tepat waktu, pemeriksaan bukti sebelum transaksi dinyatakan selesai, rekonsiliasi berkala, penggunaan checklist, pembagian tugas yang jelas, serta tindak lanjut terhadap temuan evaluasi.
7. Siapa yang perlu mengikuti Bimtek Tata Kelola Keuangan Sekolah Tahun 2026?
Peserta yang relevan meliputi kepala sekolah, bendahara, tim pengelola BOSP, operator ARKAS, tim penyusun RKAS, pengelola administrasi keuangan, serta unsur pembina atau pemantau yang memiliki tugas terkait sesuai kewenangannya.
Kesimpulan
Tata kelola keuangan sekolah yang transparan dan akuntabel merupakan fondasi penting dalam pengelolaan Dana BOSP Tahun 2026. Administrasi belanja yang tertib, pengadaan barang dan jasa sesuai ketentuan, penyusunan SPJ yang didukung bukti sah, serta pelaporan yang akurat membantu sekolah mengelola anggaran secara bertanggung jawab.
Pengelola sekolah perlu memahami bahwa pertanggungjawaban tidak hanya dilakukan pada akhir tahun atau ketika pemeriksaan berlangsung. Proses tersebut harus dibangun sejak tahap perencanaan, dilanjutkan dengan pemeriksaan sebelum transaksi, verifikasi penerimaan barang atau jasa, pencatatan yang tepat waktu, hingga rekonsiliasi dan pelaporan.
Melalui penguatan kompetensi dan penerapan prosedur yang konsisten, sekolah dapat mengurangi risiko kesalahan administrasi, meningkatkan efisiensi, serta memperkuat kepercayaan pemangku kepentingan. Oleh karena itu, Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel menjadi salah satu upaya untuk meningkatkan kapasitas pengelola keuangan dalam melaksanakan administrasi belanja, pengadaan, SPJ, dan pelaporan Dana BOSP secara lebih profesional.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda! Tingkatkan kompetensi kepala sekolah, bendahara, dan tim pengelola Dana BOSP agar pengelolaan keuangan sekolah semakin tertib, transparan, dan akuntabel.
📱 WhatsApp / Telp: 0823-6439-7553
📧 Email: info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN
Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek ARKAS 4 Tahun 2026: Penyusunan RKAS, Penganggaran Dana BOSP, Penatausahaan, dan Pelaporan Keuangan Sekolah
Rentang harga: Rp2.500.000 hingga Rp5.000.000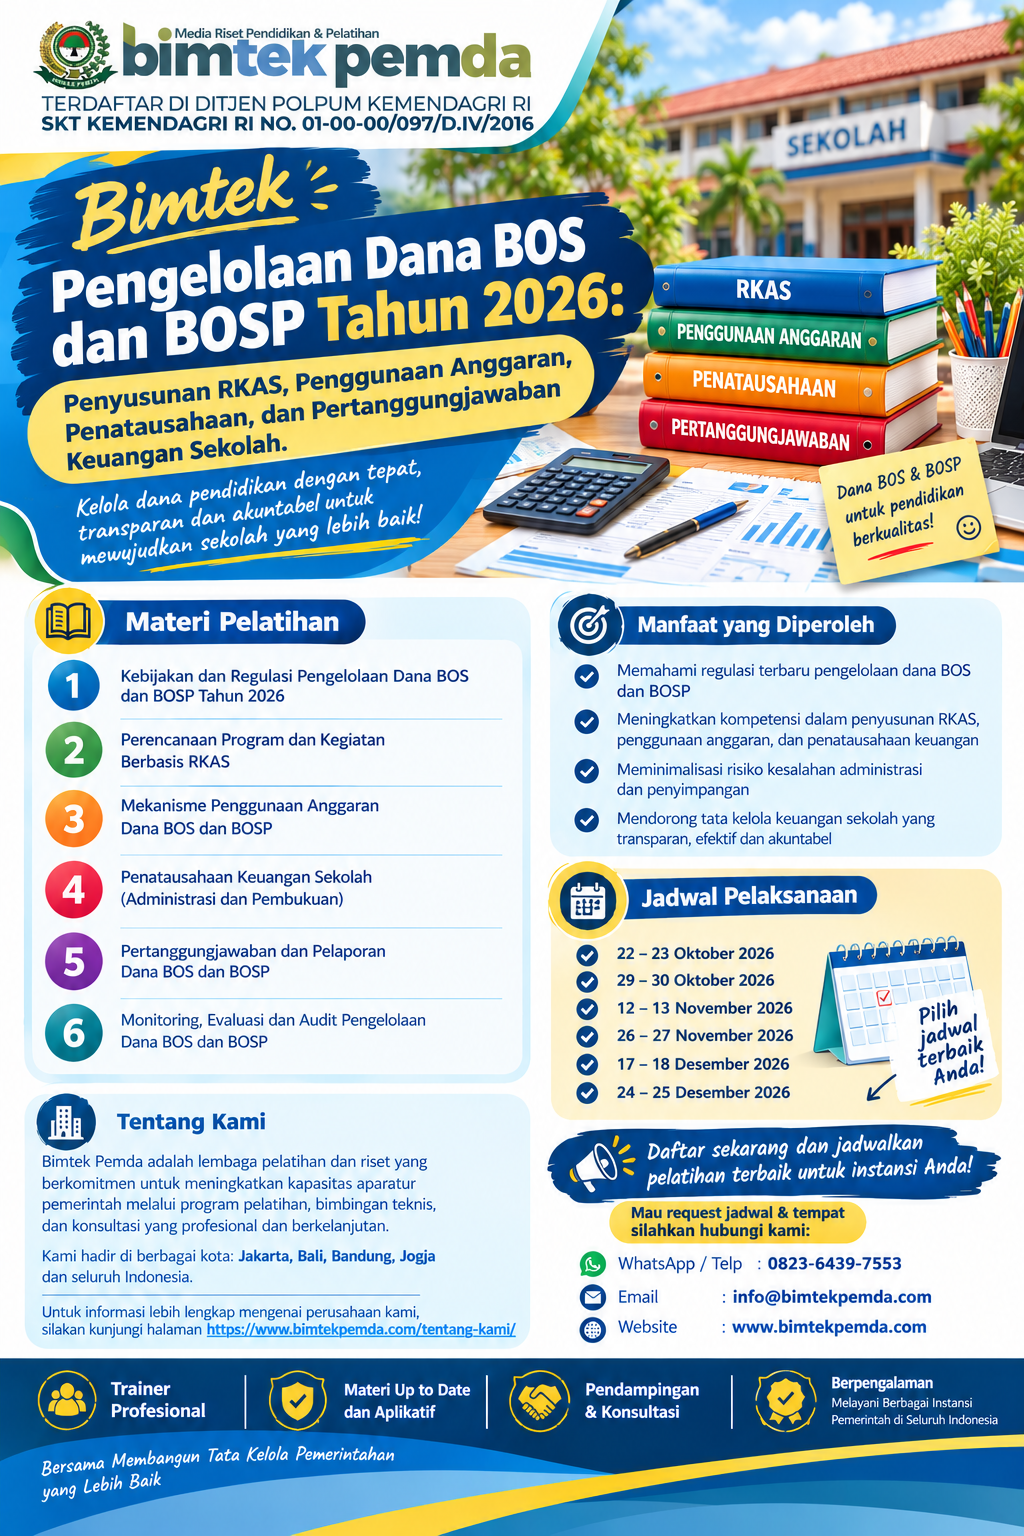
Bimtek Pengelolaan Dana BOS dan BOSP Tahun 2026: Penyusunan RKAS, Penggunaan Anggaran, Penatausahaan, dan Pertanggungjawaban Keuangan Sekolah
Rentang harga: Rp2.500.000 hingga Rp5.000.000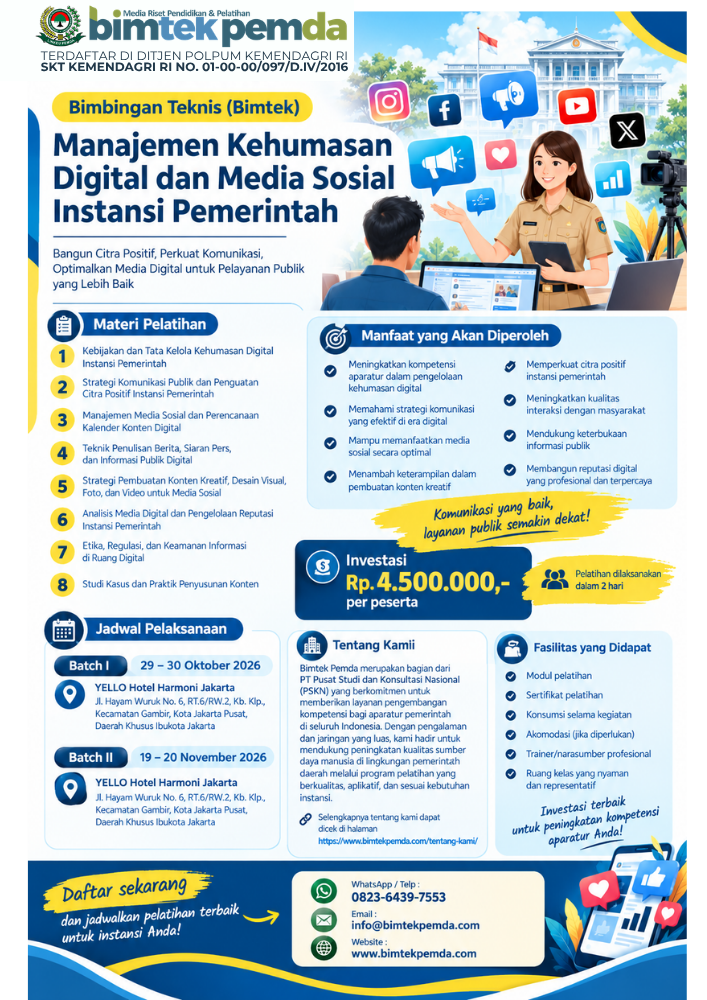
Bimbingan Teknis (Bimtek) Manajemen Kehumasan Digital dan Media Sosial Instansi Pemerintah
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penguatan Posyandu dalam Implementasi Integrasi Layanan Primer (ILP) untuk Meningkatkan Kualitas Pelayanan Kesehatan Masyarakat
Rentang harga: Rp2.500.000 hingga Rp5.000.000


