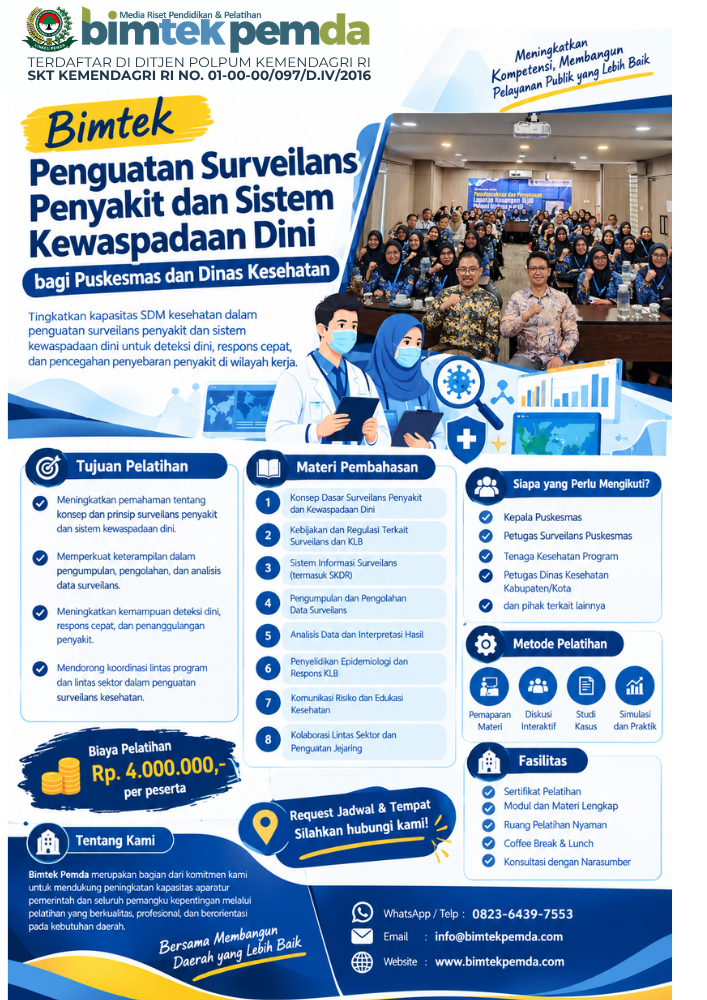
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI

Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110

info@bimtekpemda.com

0823-6439-7553
SOCIAL MEDIA

Bimbingan Teknis Sinkronisasi RBA dan DPA BLUD dengan APBD Induk dan Perubahan
Bimbingan Teknis Sinkronisasi RBA dan DPA BLUD dengan APBD Induk dan Perubahan sesuai Permendagri 79 Tahun 2018 untuk tata kelola keuangan yang akuntabel.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Badan Layanan Umum Daerah (BLUD) memiliki fleksibilitas dalam pengelolaan keuangan untuk meningkatkan kualitas pelayanan publik. Namun fleksibilitas tersebut tetap harus berada dalam kerangka pengelolaan keuangan daerah yang terintegrasi dengan APBD, baik APBD Induk maupun APBD Perubahan.
Dalam praktiknya, banyak BLUD menghadapi tantangan ketika terjadi perubahan APBD, seperti penyesuaian target pendapatan, rasionalisasi belanja, atau kebijakan refocusing anggaran. Ketidaksinkronan antara Rencana Bisnis dan Anggaran (RBA), Dokumen Pelaksanaan Anggaran (DPA), dan APBD dapat menimbulkan risiko administratif hingga temuan audit.
Oleh karena itu, Bimbingan Teknis Sinkronisasi RBA dan DPA BLUD dengan APBD Induk dan Perubahan menjadi sangat relevan untuk meningkatkan kapasitas pengelola BLUD dalam menjaga konsistensi perencanaan dan pelaksanaan anggaran.
Untuk pemahaman komprehensif terkait penyusunan RBA dan DPA berbasis sistem elektronik, Anda juga dapat membaca artikel pilar berikut:
Info Jadwal Pelatihan Penyusunan RBA dan DPA BLUD Berbasis e-BLUD (Sesuai Permendagri 79 Tahun 2018)
Landasan Regulasi Sinkronisasi RBA, DPA, dan APBD
Sinkronisasi RBA dan DPA BLUD dengan APBD tidak berdiri sendiri. Ia memiliki dasar hukum yang kuat dalam sistem pengelolaan keuangan daerah.
Regulasi utama yang menjadi acuan antara lain:
-
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah
-
Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah
-
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
Dalam Permendagri 79 Tahun 2018 ditegaskan bahwa:
-
RBA BLUD menjadi bagian yang tidak terpisahkan dari APBD.
-
DPA BLUD disusun berdasarkan RBA yang telah disahkan.
-
Perubahan RBA harus menyesuaikan perubahan APBD.
Artinya, setiap dinamika dalam APBD, baik pada tahap penetapan awal maupun perubahan, harus diikuti dengan penyesuaian dokumen BLUD.
Memahami Hubungan RBA, DPA, dan APBD
Agar tidak terjadi kekeliruan, penting memahami posisi masing-masing dokumen dalam siklus anggaran.
Definisi Singkat
-
RBA (Rencana Bisnis dan Anggaran): Dokumen perencanaan tahunan BLUD yang memuat proyeksi pendapatan, belanja, dan target kinerja.
-
DPA (Dokumen Pelaksanaan Anggaran): Dokumen yang menjadi dasar pelaksanaan kegiatan dan pencairan anggaran.
-
APBD: Dokumen anggaran resmi pemerintah daerah yang disahkan bersama DPRD.
Perbandingan Fungsi Dokumen
| Aspek | RBA BLUD | DPA BLUD | APBD |
|---|---|---|---|
| Sifat | Perencanaan | Pelaksanaan | Legal formal |
| Ruang Lingkup | Internal BLUD | Operasional BLUD | Seluruh OPD & BLUD |
| Pengesahan | Kepala Daerah | Pejabat berwenang | DPRD & Kepala Daerah |
| Perubahan | Menyesuaikan APBD | Mengikuti RBA Perubahan | Melalui APBD-P |
Dari tabel di atas terlihat jelas bahwa RBA dan DPA tidak boleh berdiri terpisah dari APBD.
Tantangan Sinkronisasi pada APBD Induk
Pada tahap APBD Induk, tantangan utama biasanya muncul pada:
-
Perbedaan asumsi pendapatan
-
Ketidaksesuaian kode rekening
-
Perubahan pagu indikatif
-
Penyesuaian program prioritas kepala daerah
Seringkali RBA telah disusun lebih awal berdasarkan proyeksi internal BLUD. Namun setelah pembahasan APBD bersama DPRD, terjadi perubahan angka yang memerlukan revisi RBA.
Tanpa pemahaman teknis yang baik, proses revisi dapat memakan waktu dan menghambat penerbitan DPA.
Tantangan Sinkronisasi pada APBD Perubahan
APBD Perubahan (APBD-P) biasanya terjadi karena:
-
Perubahan asumsi makro ekonomi
-
Realisasi pendapatan tidak sesuai target
-
Kebijakan refocusing atau efisiensi
-
Kebutuhan belanja mendesak
Dalam konteks BLUD, dampaknya dapat berupa:
-
Penyesuaian target pendapatan layanan
-
Pengurangan atau penambahan belanja operasional
-
Revisi target kinerja
Berikut contoh dampak perubahan APBD terhadap dokumen BLUD:
| Situasi APBD Perubahan | Dampak pada RBA | Dampak pada DPA |
|---|---|---|
| Pendapatan daerah turun | Revisi target pendapatan BLUD | Penyesuaian pagu belanja |
| Penambahan subsidi | Peningkatan belanja layanan | Revisi rincian kegiatan |
| Refocusing | Penghapusan program | Revisi struktur DPA |
Tanpa sinkronisasi yang tepat, BLUD dapat mengalami ketidaksesuaian administrasi yang berisiko menjadi temuan pemeriksaan.
Tujuan Bimbingan Teknis Sinkronisasi RBA dan DPA BLUD
Bimbingan teknis ini bertujuan untuk:
-
Meningkatkan pemahaman regulasi terbaru
-
Menyelaraskan perencanaan dan pelaksanaan anggaran
-
Mengurangi risiko kesalahan administratif
-
Mempercepat proses penyesuaian saat APBD Perubahan
-
Mengoptimalkan kinerja layanan BLUD
Pelatihan dirancang aplikatif dengan studi kasus nyata yang sering dihadapi BLUD di berbagai daerah.
Materi Utama dalam Bimbingan Teknis
Materi disusun secara sistematis agar mudah dipahami dan diterapkan.
1. Kerangka Regulasi dan Kebijakan Anggaran BLUD
-
Posisi RBA dalam struktur APBD
-
Mekanisme pengesahan dan perubahan
-
Tanggung jawab pimpinan BLUD
2. Teknik Sinkronisasi RBA dengan APBD Induk
-
Penyesuaian pagu anggaran
-
Harmonisasi kode rekening
-
Penyelarasan target kinerja
3. Prosedur Perubahan RBA dan DPA pada APBD-P
-
Tahapan revisi dokumen
-
Penyusunan RBA Perubahan
-
Validasi DPA Perubahan
4. Praktik Penyusunan Dokumen yang Konsisten
-
Studi kasus perbedaan pagu
-
Simulasi perubahan anggaran
-
Analisis risiko ketidaksinkronan
Strategi Praktis Menjaga Konsistensi Anggaran
Agar sinkronisasi berjalan efektif, BLUD perlu menerapkan strategi berikut:
Penyusunan Timeline Terintegrasi
-
Sinkronisasi jadwal penyusunan RBA dengan siklus APBD
-
Monitoring pembahasan anggaran di DPRD
Koordinasi Intensif dengan TAPD
-
Rapat koordinasi rutin
-
Konfirmasi perubahan pagu sebelum finalisasi dokumen
Penguatan Sistem Informasi
-
Integrasi sistem e-BLUD dengan SIPD
-
Validasi otomatis perbedaan angka
Dampak Positif Sinkronisasi yang Baik
Jika RBA dan DPA BLUD tersinkronisasi dengan APBD secara tepat, manfaatnya antara lain:
-
Dokumen anggaran konsisten
-
Proses pencairan dana lebih cepat
-
Minim revisi berulang
-
Laporan keuangan lebih akurat
-
Mengurangi risiko temuan audit
Lebih jauh lagi, sinkronisasi yang baik akan berdampak langsung pada peningkatan kualitas layanan publik.
Peran Pimpinan dan Tim Keuangan BLUD
Sinkronisasi bukan hanya tanggung jawab bendahara atau PPK-BLUD. Pimpinan BLUD memiliki peran strategis dalam:
-
Menentukan prioritas layanan
-
Mengarahkan efisiensi belanja
-
Mengambil keputusan saat terjadi perubahan APBD
Sementara itu, tim keuangan bertugas memastikan seluruh perubahan terdokumentasi secara administratif dan sesuai regulasi.
Kolaborasi keduanya menjadi kunci keberhasilan pengelolaan BLUD.
Studi Kasus: Ketidaksinkronan Anggaran dan Dampaknya
Sebagai ilustrasi, terdapat BLUD yang telah menetapkan RBA dengan target pendapatan Rp50 miliar. Namun dalam APBD yang disahkan, target tersebut diturunkan menjadi Rp45 miliar.
Jika RBA tidak segera direvisi, maka:
-
DPA tetap mencantumkan belanja berbasis Rp50 miliar
-
Terjadi defisit kas
-
Laporan keuangan menjadi tidak wajar
Melalui bimbingan teknis, peserta akan belajar bagaimana:
-
Menghitung ulang proyeksi pendapatan
-
Menyesuaikan belanja prioritas
-
Menerbitkan DPA Perubahan secara tepat waktu
Integrasi Sinkronisasi dengan Sistem Digital
Di era digital, sinkronisasi tidak lagi dilakukan secara manual. Penggunaan sistem informasi seperti e-BLUD dan SIPD membantu:
-
Mendeteksi perbedaan angka secara otomatis
-
Menyimpan histori perubahan dokumen
-
Menghasilkan laporan komparatif
Hal ini mempercepat proses administrasi sekaligus meningkatkan transparansi.
FAQ (Frequently Asked Questions)
1. Apakah RBA harus direvisi setiap ada perubahan APBD?
Ya, jika perubahan APBD memengaruhi pagu atau target BLUD, maka RBA dan DPA harus disesuaikan.
2. Siapa yang mengesahkan RBA Perubahan?
RBA Perubahan disahkan sesuai mekanisme yang diatur dalam Permendagri 79 Tahun 2018.
3. Apa risiko jika tidak melakukan sinkronisasi?
Risikonya meliputi ketidaksesuaian laporan keuangan, temuan audit, dan terganggunya operasional layanan.
4. Apakah sinkronisasi hanya berlaku untuk BLUD rumah sakit?
Tidak. Seluruh BLUD, baik rumah sakit, puskesmas, maupun unit layanan lainnya, wajib melakukan sinkronisasi anggaran.
Kesimpulan
Bimbingan Teknis Sinkronisasi RBA dan DPA BLUD dengan APBD Induk dan Perubahan merupakan kebutuhan strategis dalam menjaga konsistensi dan akuntabilitas pengelolaan keuangan BLUD.
Sinkronisasi bukan sekadar kewajiban administratif, tetapi fondasi utama untuk memastikan layanan publik tetap berjalan optimal meskipun terjadi dinamika anggaran.
Dengan pemahaman regulasi, koordinasi yang baik, serta penguasaan teknis revisi dokumen, BLUD dapat beradaptasi secara cepat terhadap perubahan APBD tanpa mengorbankan kualitas layanan.
Segera Jadwalkan Bimbingan Teknis untuk Instansi Anda dan Tingkatkan Profesionalisme Pengelolaan Keuangan BLUD Secara Terintegrasi dan Akuntabel.
Untuk informasi lebih lanjut hubungi kontak kami:
📱 WhatsApp / Telp : 0812-1372-0188
📧 Email : info@bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN

Bimtek Penguatan Posyandu dalam Implementasi Integrasi Layanan Primer (ILP) untuk Meningkatkan Kualitas Pelayanan Kesehatan Masyarakat
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Pencegahan dan Pengendalian Penyakit Tidak Menular (PTM) di Puskesmas
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Service Excellence, Patient Experience, dan Handling Complaint bagi Puskesmas dan Rumah Sakit
Rentang harga: Rp2.500.000 hingga Rp5.000.000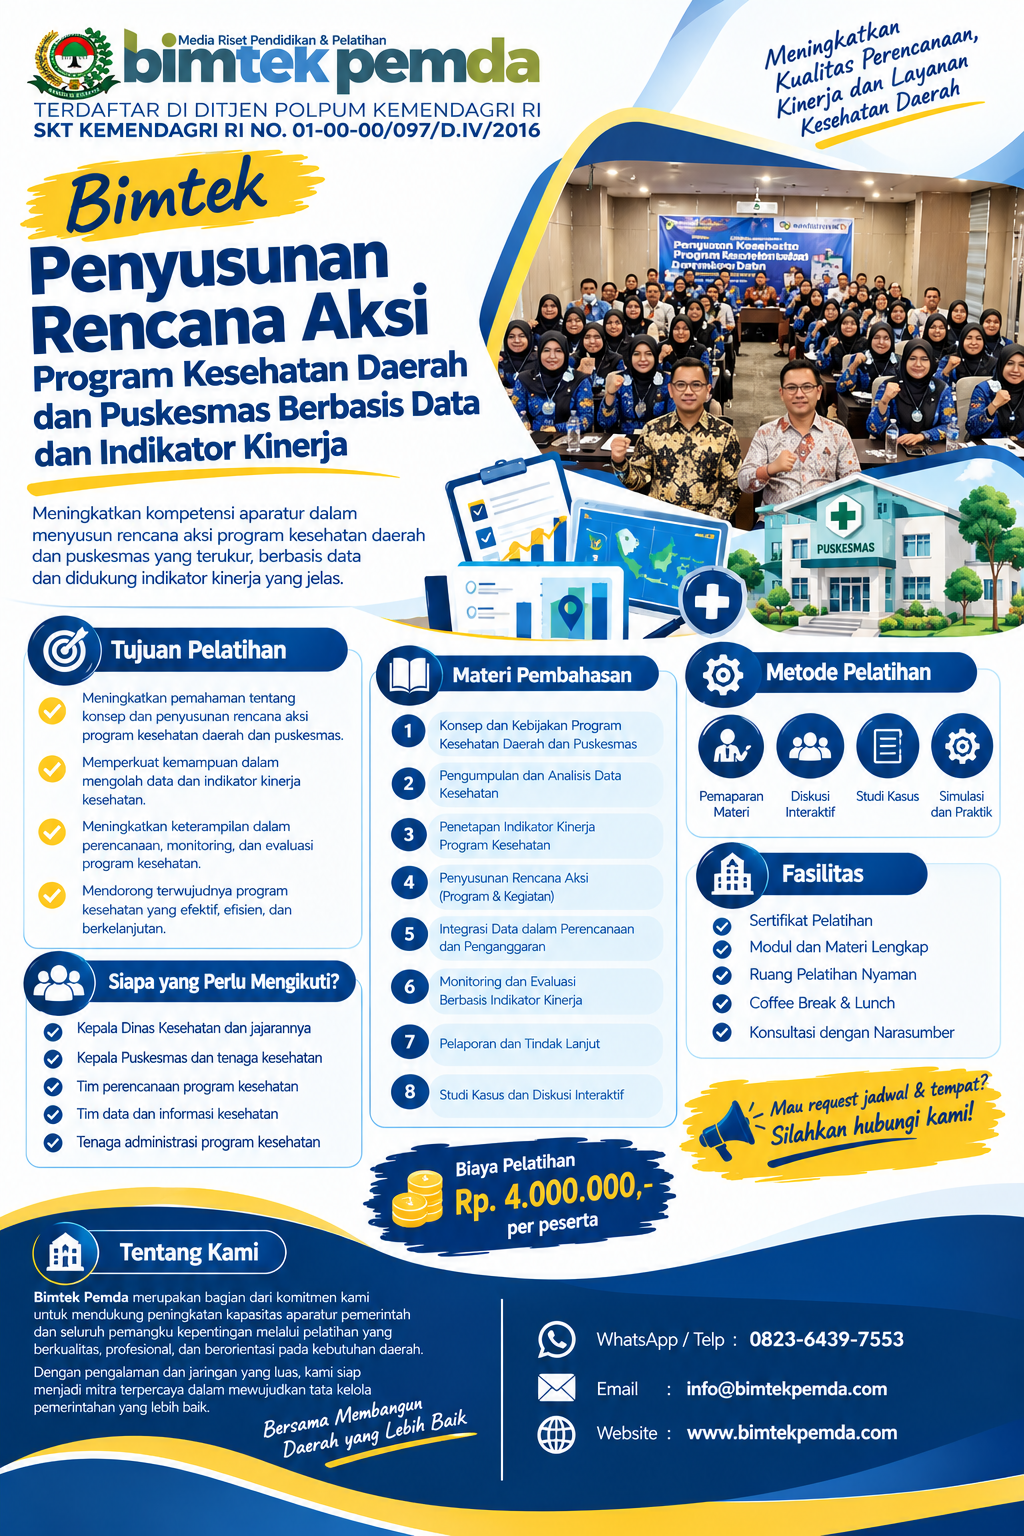
Bimtek Penyusunan Rencana Aksi Program Kesehatan Daerah dan Puskesmas Berbasis Data dan Indikator Kinerja
Rentang harga: Rp2.500.000 hingga Rp5.000.000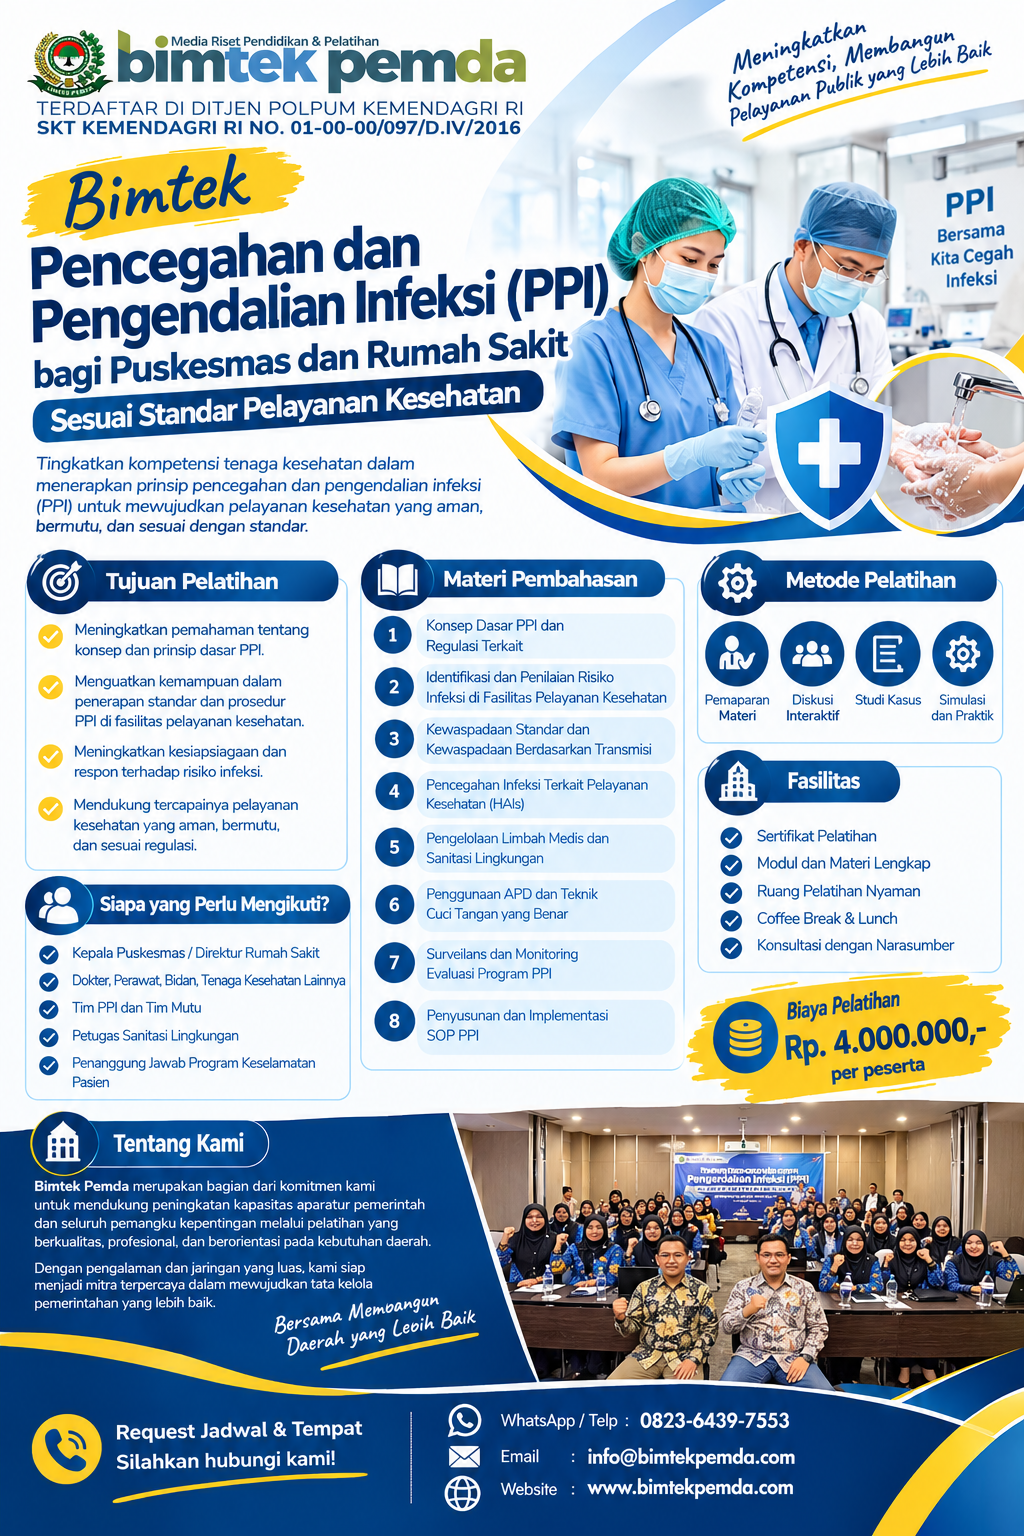
Bimtek Pencegahan dan Pengendalian Infeksi (PPI) bagi Puskesmas dan Rumah Sakit Sesuai Standar Pelayanan Kesehatan
Rentang harga: Rp2.500.000 hingga Rp5.000.000