
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI
Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110
info@bimtekpemda.com
0823-6439-7553
SOCIAL MEDIA
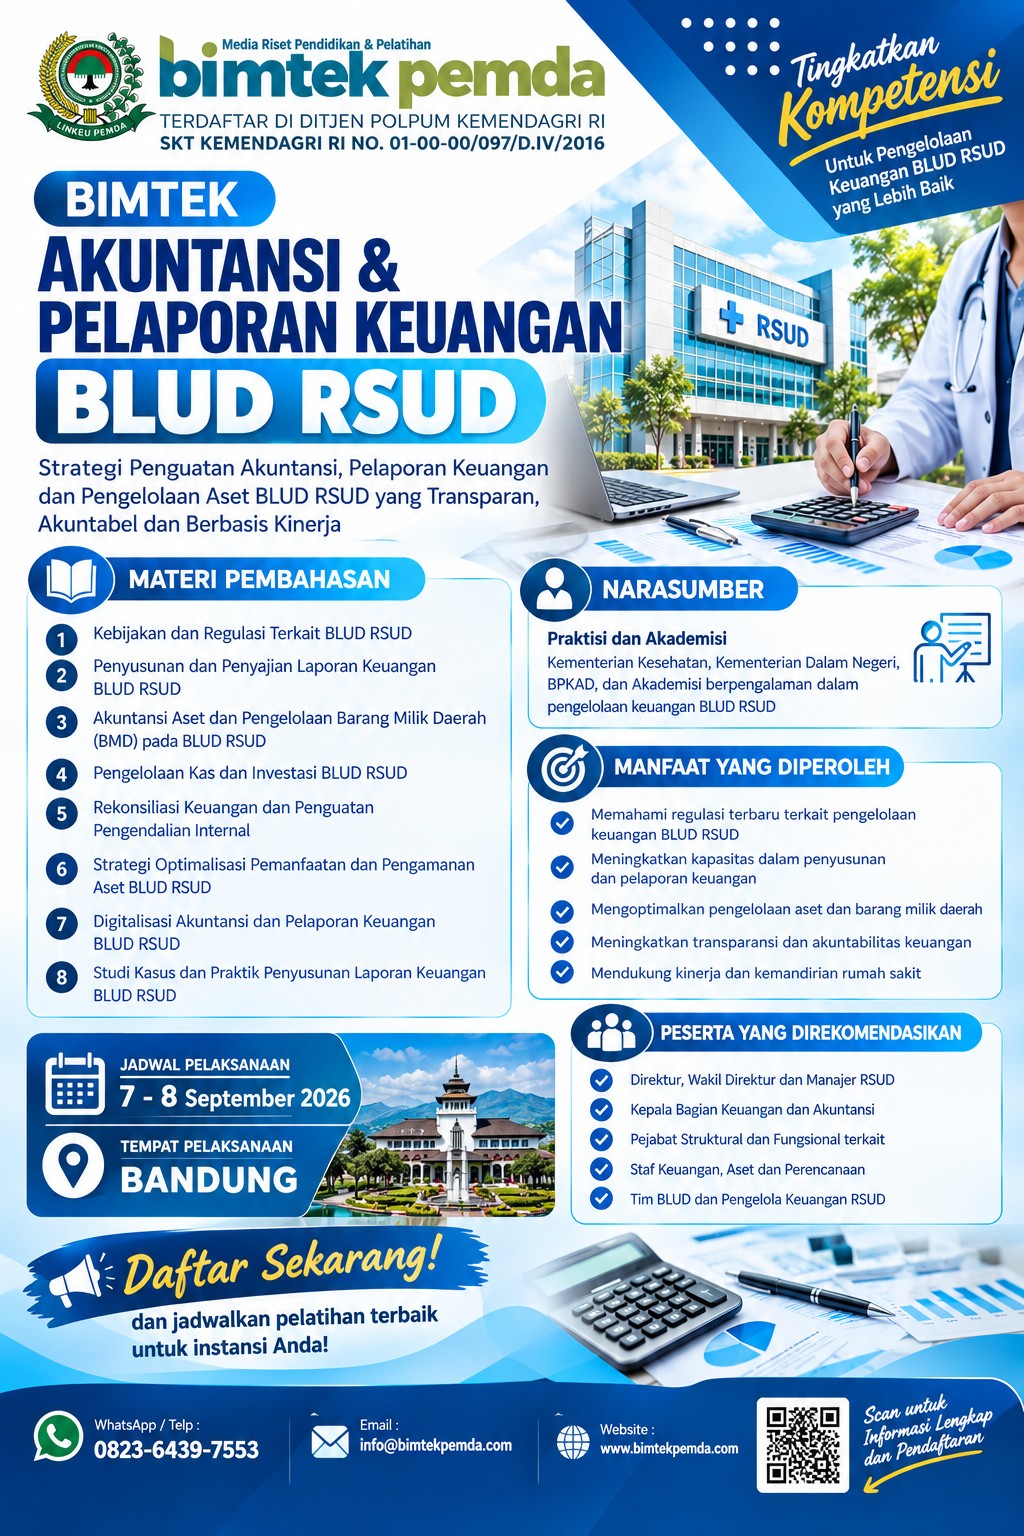
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD: Strategi Penguatan Akuntabilitas, Transparansi, dan Kinerja Keuangan Rumah Sakit
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD membantu rumah sakit memperkuat akuntansi, laporan keuangan, transparansi, dan akuntabilitas.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Mengapa Akuntansi dan Pelaporan Keuangan BLUD RSUD Sangat Penting?
BLUD diberikan fleksibilitas dalam pengelolaan keuangan untuk mendukung peningkatan pelayanan kepada masyarakat. Namun, fleksibilitas tersebut harus tetap diikuti dengan prinsip akuntabilitas dan pertanggungjawaban.
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah merupakan salah satu regulasi utama dalam penyelenggaraan BLUD dan masih berstatus berlaku pada basis data peraturan BPK. Regulasi tersebut menggantikan Permendagri Nomor 61 Tahun 2007.
Pada praktiknya, RSUD perlu memastikan bahwa setiap transaksi keuangan dapat:
- Dicatat secara tepat.
- Didukung dokumen yang memadai.
- Diakui sesuai kebijakan akuntansi.
- Diklasifikasikan dengan benar.
- Direkonsiliasi secara berkala.
- Disajikan dalam laporan keuangan.
- Dapat ditelusuri ketika dilakukan pemeriksaan.
- Digunakan sebagai dasar pengambilan keputusan manajemen.
Pengelolaan keuangan daerah secara umum juga mencakup rangkaian kegiatan perencanaan, penganggaran, pelaksanaan, penatausahaan, pelaporan, pertanggungjawaban, dan pengawasan sebagaimana kerangka pengelolaan keuangan daerah dalam PP Nomor 12 Tahun 2019.
Dengan demikian, akuntansi BLUD tidak dapat dipisahkan dari keseluruhan proses pengelolaan keuangan RSUD.
Dasar Regulasi Akuntansi dan Pelaporan Keuangan BLUD
Dalam menyelenggarakan akuntansi dan pelaporan keuangan, RSUD BLUD perlu memperhatikan berbagai ketentuan peraturan perundang-undangan serta kebijakan akuntansi yang ditetapkan oleh pemerintah daerah.
Beberapa regulasi yang menjadi referensi penting antara lain:
| Regulasi | Pokok Pengaturan |
|---|---|
| Permendagri Nomor 79 Tahun 2018 | Pedoman teknis pengelolaan BLUD |
| PP Nomor 12 Tahun 2019 | Pengelolaan keuangan daerah |
| Permendagri Nomor 77 Tahun 2020 | Pedoman teknis pengelolaan keuangan daerah |
| PP Nomor 71 Tahun 2010 | Standar Akuntansi Pemerintahan |
| PSAP terkait | Pedoman penyajian dan pengakuan transaksi sesuai standar akuntansi pemerintahan |
| Kebijakan Akuntansi Pemerintah Daerah | Menjadi pedoman teknis sesuai kebijakan daerah |
| Kebijakan Akuntansi BLUD | Menjadi dasar pengakuan, pengukuran, penyajian, dan pengungkapan transaksi BLUD |
Permendagri Nomor 77 Tahun 2020 mengatur pedoman teknis pengelolaan keuangan daerah dan tercatat sebagai peraturan yang berlaku.
Untuk membaca regulasi secara langsung, RSUD dan pemerintah daerah dapat menggunakan JDIH Badan Pemeriksa Keuangan sebagai sumber dokumentasi peraturan.
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah – JDIH BPK
Selain itu, dokumen resmi mengenai PP Nomor 12 Tahun 2019 dapat diakses melalui JDIH Kementerian Keuangan.
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah – JDIH Kementerian Keuangan
Penting untuk dipahami bahwa penerapan teknis di masing-masing daerah dapat memiliki kebijakan atau regulasi turunan tersendiri. Karena itu, RSUD perlu melakukan penyesuaian dengan peraturan kepala daerah, kebijakan akuntansi pemerintah daerah, serta ketentuan internal BLUD yang berlaku.
Konsep Dasar Akuntansi BLUD RSUD
Akuntansi BLUD pada dasarnya bertujuan menghasilkan informasi keuangan yang relevan dan dapat dipercaya untuk kepentingan pertanggungjawaban maupun pengambilan keputusan.
Akuntansi harus mampu menjawab beberapa pertanyaan penting:
- Berapa pendapatan yang berhasil diperoleh rumah sakit?
- Dari mana pendapatan tersebut berasal?
- Berapa biaya yang dikeluarkan untuk memberikan pelayanan?
- Apakah pendapatan mampu menutup beban operasional?
- Berapa nilai aset rumah sakit?
- Berapa kewajiban yang harus diselesaikan?
- Bagaimana kondisi kas rumah sakit?
- Bagaimana perkembangan ekuitas?
- Apakah anggaran telah digunakan sesuai rencana?
- Bagaimana hubungan antara kondisi keuangan dan kinerja pelayanan?
Informasi tersebut menjadi sangat penting bagi Direktur RSUD, pejabat keuangan, pemerintah daerah, dewan pengawas, auditor, dan pemangku kepentingan lainnya.
Basis Akrual dalam Akuntansi BLUD
Salah satu aspek penting dalam akuntansi BLUD adalah penerapan basis akrual.
Dengan basis akrual, transaksi atau peristiwa ekonomi diakui berdasarkan substansi terjadinya, tidak semata-mata ketika uang diterima atau dibayarkan.
Contohnya, rumah sakit telah memberikan pelayanan kepada pasien dan memiliki hak atas pendapatan, tetapi pembayaran dari pihak penjamin belum diterima. Kondisi tersebut perlu diperhitungkan dalam sistem akuntansi sesuai kebijakan yang berlaku.
Begitu pula dengan beban. Suatu kewajiban atau beban dapat timbul meskipun pembayaran kas baru dilakukan pada periode berikutnya.
Penerapan basis akrual membutuhkan:
- Kebijakan akuntansi yang jelas.
- Sistem pencatatan yang konsisten.
- Dokumen transaksi yang lengkap.
- Rekonsiliasi berkala.
- Pemahaman SDM terhadap pengakuan transaksi.
- Integrasi antara unit pelayanan dan unit keuangan.
Jenis Laporan Keuangan BLUD RSUD
Salah satu materi penting dalam Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD adalah memahami struktur laporan keuangan BLUD.
Dalam ketentuan teknis BLUD, laporan keuangan BLUD mencakup beberapa komponen utama. Contoh regulasi daerah yang merujuk Permendagri 79 Tahun 2018 juga mencantumkan tujuh laporan, yaitu Neraca, Laporan Perubahan Saldo Anggaran Lebih, Laporan Realisasi Anggaran, Laporan Operasional, Laporan Perubahan Ekuitas, Laporan Arus Kas, dan Catatan atas Laporan Keuangan.
1. Laporan Realisasi Anggaran
Laporan Realisasi Anggaran atau LRA memberikan informasi mengenai realisasi pendapatan, belanja, transfer, surplus atau defisit, serta pembiayaan dibandingkan dengan anggarannya sesuai basis penyajiannya.
Bagi manajemen RSUD, LRA dapat digunakan untuk melihat sejauh mana pelaksanaan anggaran berjalan dibandingkan dengan target.
2. Laporan Perubahan Saldo Anggaran Lebih
Laporan ini memberikan informasi mengenai perubahan saldo anggaran lebih selama periode tertentu.
Pemahaman terhadap laporan ini penting untuk melihat perubahan posisi anggaran dan keterkaitannya dengan pelaksanaan keuangan BLUD.
3. Neraca
Neraca memberikan gambaran posisi keuangan rumah sakit pada suatu tanggal tertentu.
Secara umum, neraca mencerminkan:
- Aset.
- Kewajiban.
- Ekuitas.
Dalam konteks RSUD, aset dapat mencakup kas, piutang pelayanan, persediaan, peralatan medis, kendaraan, gedung, dan aset lainnya.
4. Laporan Operasional
Laporan Operasional atau LO memberikan informasi mengenai pendapatan-LO, beban, dan surplus atau defisit operasional.
LO sangat penting untuk menganalisis apakah kegiatan operasional rumah sakit menghasilkan kondisi surplus atau defisit dari perspektif akrual.
5. Laporan Arus Kas
Laporan Arus Kas menggambarkan penerimaan dan pengeluaran kas selama periode tertentu.
Bagi rumah sakit, pengelolaan arus kas sangat penting karena kegiatan pelayanan membutuhkan ketersediaan kas untuk:
- Membayar pegawai dan jasa.
- Membeli obat.
- Membeli bahan medis.
- Membayar utilitas.
- Membiayai pemeliharaan alat kesehatan.
- Membayar kewajiban kepada pihak ketiga.
6. Laporan Perubahan Ekuitas
Laporan Perubahan Ekuitas memberikan informasi mengenai perubahan ekuitas selama periode pelaporan.
Informasi ini membantu pengguna laporan memahami bagaimana transaksi dan hasil operasional memengaruhi posisi ekuitas BLUD.
7. Catatan atas Laporan Keuangan
Catatan atas Laporan Keuangan atau CaLK memberikan informasi penjelasan atas angka-angka yang disajikan dalam laporan keuangan.
CaLK sangat penting karena angka dalam laporan keuangan sering kali membutuhkan penjelasan tambahan mengenai kebijakan akuntansi, rincian akun, transaksi tertentu, maupun kondisi penting lainnya.
Hubungan Akuntansi dengan RBA BLUD RSUD
Akuntansi dan Rencana Bisnis dan Anggaran atau RBA memiliki hubungan yang sangat erat.
RBA merupakan instrumen perencanaan dan penganggaran BLUD, sedangkan laporan keuangan memberikan gambaran mengenai realisasi dan kondisi keuangan yang terjadi.
Hubungan tersebut dapat digambarkan sebagai berikut:
Perencanaan → RBA → Pelaksanaan Anggaran → Transaksi → Akuntansi → Laporan Keuangan → Evaluasi → Perencanaan Berikutnya
Artinya, laporan keuangan tidak seharusnya hanya dipandang sebagai dokumen pertanggungjawaban pada akhir periode.
Data akuntansi dapat menjadi dasar untuk:
- Menyusun target pendapatan.
- Menentukan kebutuhan belanja.
- Menganalisis biaya pelayanan.
- Menghitung kebutuhan kas.
- Menentukan investasi.
- Mengevaluasi efisiensi.
- Menilai kinerja unit pelayanan.
- Menyusun RBA periode berikutnya.
Pengelolaan Pendapatan RSUD dalam Sistem Akuntansi BLUD
Pendapatan merupakan salah satu aspek paling penting dalam pengelolaan keuangan RSUD.
Sumber pendapatan RSUD dapat berasal dari berbagai aktivitas dan mekanisme, sesuai karakteristik masing-masing daerah dan rumah sakit.
Contohnya:
- Pendapatan pelayanan pasien.
- Pendapatan kerja sama.
- Pendapatan dari penjamin.
- Pendapatan jasa lainnya.
- Hibah.
- Pendapatan lain yang sah sesuai ketentuan.
Salah satu tantangan utama rumah sakit adalah perbedaan waktu antara pelayanan diberikan, klaim diajukan, klaim diverifikasi, dan pembayaran diterima.
Kondisi tersebut dapat menyebabkan munculnya piutang dan memengaruhi arus kas.
Karena itu, sistem akuntansi harus mampu memberikan informasi yang memadai mengenai:
- Pendapatan yang telah diakui.
- Piutang pelayanan.
- Umur piutang.
- Klaim yang belum terselesaikan.
- Penerimaan kas.
- Pendapatan berdasarkan unit pelayanan.
- Pendapatan berdasarkan jenis layanan.
Pengelolaan Piutang BLUD RSUD
Piutang merupakan salah satu akun yang perlu mendapatkan perhatian serius dari manajemen RSUD.
Rumah sakit dapat memiliki piutang karena pembayaran pelayanan belum diterima pada periode yang sama ketika pelayanan diberikan.
Jika piutang tidak dikelola dengan baik, rumah sakit dapat mengalami tekanan arus kas meskipun secara akuntansi pendapatan telah diakui.
Oleh karena itu, RSUD perlu melakukan:
- Rekonsiliasi piutang secara berkala.
- Analisis umur piutang.
- Pemantauan klaim.
- Identifikasi klaim yang bermasalah.
- Koordinasi antara unit pelayanan dan keuangan.
- Monitoring penerimaan kas.
- Evaluasi piutang yang sulit tertagih sesuai ketentuan.
- Dokumentasi penyelesaian piutang.
Akuntansi Persediaan dan Aset RSUD
Rumah sakit memiliki jenis aset yang sangat beragam.
Mulai dari gedung, kendaraan, alat kesehatan, komputer, peralatan medis, persediaan obat, bahan medis habis pakai, hingga aset lainnya.
Pengelolaan aset yang tidak tertib dapat menyebabkan perbedaan antara catatan akuntansi dan kondisi fisik.
Karena itu, perlu dilakukan:
- Inventarisasi aset.
- Rekonsiliasi aset.
- Stock opname persediaan.
- Pemeriksaan kondisi aset.
- Penelusuran dokumen kepemilikan.
- Pencatatan mutasi aset.
- Penghapusan sesuai prosedur.
- Pengendalian aset bergerak.
- Pemutakhiran daftar aset.
Untuk rumah sakit, pengelolaan aset juga berkaitan dengan kesinambungan pelayanan. Alat kesehatan yang tidak tercatat atau tidak dipelihara secara memadai dapat berdampak pada operasional pelayanan.
Rekonsiliasi Keuangan BLUD RSUD
Rekonsiliasi merupakan salah satu proses penting untuk menjaga keandalan data keuangan.
Rekonsiliasi dapat dilakukan antara:
| Area Rekonsiliasi | Tujuan |
|---|---|
| Kas dan bank | Memastikan saldo buku sesuai dengan rekening |
| Pendapatan | Memastikan pencatatan sesuai sumber transaksi |
| Piutang | Memastikan saldo sesuai data klaim/tagihan |
| Persediaan | Memastikan saldo akuntansi sesuai kondisi fisik |
| Aset tetap | Memastikan data aset konsisten |
| Utang | Memastikan kewajiban tercatat dengan benar |
| Belanja | Memastikan transaksi sesuai dokumen |
| Pendapatan pelayanan | Memastikan data pelayanan terhubung dengan data keuangan |
Rekonsiliasi sebaiknya tidak hanya dilakukan menjelang akhir tahun. Pelaksanaan secara bulanan atau berkala akan membantu menemukan kesalahan lebih cepat.
Pengendalian Internal dalam Akuntansi BLUD
Akuntansi yang baik membutuhkan sistem pengendalian internal yang baik.
Pengendalian internal bertujuan mengurangi risiko kesalahan, penyalahgunaan, kehilangan aset, transaksi tidak sah, maupun informasi keuangan yang tidak akurat.
Beberapa pengendalian yang dapat diterapkan antara lain:
- Pemisahan fungsi.
- Otorisasi transaksi.
- Pembatasan akses sistem.
- Rekonsiliasi berkala.
- Pemeriksaan dokumen.
- Stock opname.
- Monitoring kas.
- Review laporan.
- Audit internal.
- Dokumentasi transaksi.
Dalam lingkungan rumah sakit, pengendalian internal perlu memperhatikan alur pelayanan yang kompleks.
Satu transaksi pelayanan dapat melibatkan dokter, perawat, farmasi, laboratorium, kasir, penjamin, unit rekam medis, dan bagian keuangan.
Jika sistem tidak terintegrasi, risiko ketidaksesuaian data menjadi lebih besar.
Digitalisasi Akuntansi dan Pelaporan Keuangan BLUD
Transformasi digital memberikan peluang besar untuk meningkatkan kualitas pengelolaan keuangan RSUD.
Sistem informasi dapat membantu mengintegrasikan:
Pelayanan → Rekam Medis → Billing → Klaim → Pendapatan → Piutang → Kas → Akuntansi → Laporan Keuangan
Integrasi tersebut dapat mengurangi pekerjaan manual dan mempercepat proses pelaporan.
Namun, digitalisasi tidak otomatis menyelesaikan masalah apabila:
- Data awal tidak akurat.
- SOP tidak jelas.
- Kode akun tidak konsisten.
- SDM belum memahami sistem.
- Tidak ada rekonsiliasi.
- Hak akses tidak dikendalikan.
- Sistem pelayanan dan keuangan tidak terintegrasi.
Karena itu, transformasi digital harus disertai penguatan kompetensi SDM dan tata kelola.
Contoh Kasus Penguatan Pelaporan Keuangan RSUD
Sebagai contoh ilustratif yang menggambarkan kondisi yang dapat terjadi pada RSUD, sebuah rumah sakit daerah mengalami keterlambatan penyusunan laporan keuangan bulanan.
Permasalahan ditemukan karena data pendapatan pelayanan dari beberapa unit belum sepenuhnya direkonsiliasi dengan bagian keuangan. Selain itu, terdapat perbedaan antara data piutang berdasarkan sistem pelayanan dengan catatan akuntansi.
Akibatnya, manajemen mengalami kesulitan memperoleh informasi posisi keuangan secara cepat.
Setelah dilakukan evaluasi, rumah sakit menerapkan beberapa langkah:
- Menetapkan jadwal rekonsiliasi bulanan.
- Membentuk tim lintas unit.
- Menyusun SOP pengakuan pendapatan.
- Melakukan rekonsiliasi piutang.
- Memperbaiki mapping akun.
- Memperkuat dokumentasi transaksi.
- Melakukan review laporan sebelum disampaikan kepada pihak terkait.
- Meningkatkan kompetensi staf melalui pelatihan akuntansi BLUD.
Dari kasus tersebut dapat dipahami bahwa persoalan laporan keuangan tidak selalu disebabkan oleh kemampuan bagian akuntansi saja.
Sering kali masalah muncul karena proses bisnis rumah sakit, sistem pelayanan, administrasi, klaim, dan keuangan belum terintegrasi.
Strategi Meningkatkan Kualitas Laporan Keuangan BLUD RSUD
Untuk meningkatkan kualitas laporan keuangan, RSUD dapat menerapkan beberapa strategi berikut.
Memperkuat Kebijakan Akuntansi
Kebijakan akuntansi harus menjadi pedoman bagi seluruh unit yang menghasilkan atau memproses transaksi keuangan.
Meningkatkan Kompetensi SDM
Pelatihan secara berkala diperlukan agar pegawai memahami perkembangan regulasi dan penerapannya.
Melakukan Rekonsiliasi Berkala
Rekonsiliasi bulanan dapat membantu menemukan kesalahan sebelum menjadi masalah pada laporan tahunan.
Memperkuat Pengendalian Internal
Pengendalian harus diterapkan sejak transaksi terjadi sampai dengan pelaporan.
Mengintegrasikan Sistem Informasi
Data pelayanan dan keuangan perlu terhubung untuk mengurangi duplikasi dan perbedaan data.
Meningkatkan Kualitas CaLK
CaLK harus memberikan informasi yang jelas dan memadai sehingga laporan keuangan dapat dipahami oleh pengguna.
Manfaat Mengikuti Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD dirancang untuk membantu peserta memahami proses akuntansi dan pelaporan dalam konteks pengelolaan rumah sakit daerah.
Beberapa manfaat yang dapat diperoleh antara lain:
- Memahami regulasi BLUD.
- Memahami konsep akuntansi BLUD.
- Memahami basis akrual.
- Memahami proses pengakuan transaksi.
- Memahami penyusunan laporan keuangan.
- Meningkatkan kemampuan rekonsiliasi.
- Memahami pengelolaan pendapatan dan piutang.
- Memahami pengelolaan aset dan persediaan.
- Meningkatkan kemampuan analisis laporan keuangan.
- Memperkuat pengendalian internal.
- Mendukung peningkatan kualitas pertanggungjawaban keuangan.
Materi Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD
Materi kegiatan dapat mencakup beberapa pembahasan utama berikut:
- Kebijakan dan regulasi pengelolaan keuangan BLUD.
- Konsep dasar akuntansi BLUD RSUD.
- Penerapan basis akrual.
- Kebijakan akuntansi BLUD.
- Akuntansi pendapatan dan piutang.
- Akuntansi belanja dan beban.
- Akuntansi persediaan.
- Akuntansi aset tetap.
- Akuntansi kewajiban dan ekuitas.
- Penyusunan laporan keuangan BLUD.
- Penyusunan dan pengungkapan CaLK.
- Rekonsiliasi laporan keuangan.
- Analisis laporan keuangan RSUD.
- Pengendalian internal.
- Pengelolaan kas dan arus kas.
- Hubungan RBA dengan laporan keuangan.
- Evaluasi kinerja keuangan BLUD.
- Studi kasus pengelolaan keuangan RSUD.
Siapa yang Perlu Mengikuti Bimtek Ini?
Kegiatan ini relevan bagi:
- Direktur RSUD.
- Wakil Direktur bidang keuangan.
- Pejabat keuangan BLUD.
- Pejabat penatausahaan keuangan.
- Bendahara penerimaan.
- Bendahara pengeluaran.
- Kepala bagian keuangan.
- Kepala subbagian akuntansi.
- Staf akuntansi dan pelaporan.
- Pengelola RBA.
- Pengelola aset.
- Pengelola perencanaan.
- Pejabat teknis terkait.
- Auditor internal.
- Tim pengendalian internal.
- Pejabat atau staf lain yang berkaitan dengan pengelolaan keuangan BLUD.
Jadwal Pelaksanaan Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD
Pelaksanaan: 7–8 September 2026
Tempat Pelaksanaan: Bandung
Informasi lengkap mengenai jadwal, rangkaian kegiatan, materi, dan ketentuan pelaksanaan dapat dilihat pada brosur kegiatan.
Mengapa Kompetensi Akuntansi BLUD Perlu Terus Ditingkatkan?
Pengelolaan keuangan rumah sakit terus berkembang seiring dengan perubahan regulasi, digitalisasi pelayanan, sistem pembayaran, tuntutan transparansi, dan kebutuhan masyarakat terhadap pelayanan kesehatan yang berkualitas.
Karena itu, kompetensi SDM keuangan tidak cukup hanya mengandalkan pengalaman administratif.
Pengelola keuangan perlu memahami bagaimana angka-angka dalam laporan keuangan berhubungan dengan:
- Kinerja pelayanan.
- Efisiensi rumah sakit.
- Produktivitas unit.
- Pendapatan.
- Biaya pelayanan.
- Arus kas.
- Pengelolaan aset.
- Risiko keuangan.
- Perencanaan anggaran.
Dengan demikian, laporan keuangan dapat berubah dari sekadar dokumen pertanggungjawaban menjadi alat manajemen untuk meningkatkan kinerja RSUD.
Hubungan Laporan Keuangan dengan Kinerja RSUD
Kinerja keuangan dan kinerja pelayanan rumah sakit tidak dapat dipisahkan.
Rumah sakit membutuhkan kondisi keuangan yang sehat agar mampu menyediakan:
- Obat-obatan.
- Alat kesehatan.
- Tenaga profesional.
- Pemeliharaan fasilitas.
- Teknologi informasi.
- Infrastruktur pelayanan.
- Pengembangan kompetensi SDM.
Sebaliknya, peningkatan kualitas pelayanan dapat memengaruhi pendapatan dan posisi keuangan rumah sakit.
Karena itu, manajemen RSUD perlu melihat laporan keuangan secara strategis.
Beberapa indikator yang dapat dianalisis antara lain:
| Indikator | Kegunaan |
|---|---|
| Pertumbuhan pendapatan | Melihat perkembangan kemampuan menghasilkan pendapatan |
| Rasio kas | Menilai kemampuan memenuhi kebutuhan jangka pendek |
| Perputaran piutang | Mengukur efektivitas penagihan |
| Struktur beban | Melihat komposisi biaya rumah sakit |
| Pertumbuhan aset | Melihat perkembangan sumber daya |
| Surplus/defisit operasional | Mengevaluasi hasil operasional |
| Realisasi anggaran | Mengevaluasi pelaksanaan anggaran |
| Biaya per layanan | Membantu analisis efisiensi |
Peran Pimpinan dalam Penguatan Akuntansi BLUD
Kualitas laporan keuangan bukan hanya tanggung jawab bagian akuntansi.
Direktur dan jajaran manajemen memiliki peran penting dalam menciptakan budaya akuntabilitas.
Pimpinan perlu memastikan bahwa:
- Setiap transaksi memiliki dasar yang jelas.
- SOP berjalan.
- Fungsi pengawasan aktif.
- Data keuangan tersedia tepat waktu.
- Rekonsiliasi dilakukan secara rutin.
- Temuan pemeriksaan ditindaklanjuti.
- Pengelolaan aset dilakukan dengan baik.
- SDM memiliki kompetensi memadai.
Dengan komitmen pimpinan, fungsi akuntansi dapat berkembang menjadi bagian strategis dari manajemen rumah sakit.
Tantangan dalam Pelaporan Keuangan BLUD RSUD
Beberapa tantangan yang sering dihadapi antara lain:
Perbedaan Data Antarunit
Data pelayanan, billing, klaim, dan akuntansi dapat berbeda apabila sistem dan prosedur belum terintegrasi.
Keterlambatan Dokumen
Dokumen transaksi yang terlambat dapat menghambat proses pencatatan dan pelaporan.
Piutang yang Tinggi
Piutang yang meningkat dapat memengaruhi likuiditas rumah sakit.
Pengelolaan Aset yang Kompleks
Jumlah dan jenis aset RSUD yang banyak membutuhkan pengendalian yang kuat.
Perubahan Regulasi
Pengelola keuangan perlu terus memperbarui pemahaman terhadap ketentuan yang berlaku.
Keterbatasan SDM
Tidak semua pegawai memiliki pemahaman yang sama terhadap akuntansi BLUD.
Solusi Menghadapi Tantangan Akuntansi BLUD
Solusi tidak cukup hanya dengan menambah pegawai di bagian keuangan. Yang lebih penting adalah membangun sistem yang terintegrasi.
Langkah yang dapat dilakukan antara lain:
- Menyusun SOP yang jelas.
- Memperkuat koordinasi antarunit.
- Menetapkan deadline pelaporan internal.
- Melakukan rekonsiliasi rutin.
- Menggunakan sistem informasi terintegrasi.
- Meningkatkan kompetensi SDM.
- Melakukan review internal.
- Memperkuat pengawasan aset.
- Membuat dashboard keuangan.
- Melakukan evaluasi secara berkala.
FAQ Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD
Apa yang dimaksud dengan Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD?
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD adalah kegiatan peningkatan kompetensi yang membahas pengelolaan akuntansi, pencatatan transaksi, rekonsiliasi, penyusunan laporan keuangan, pengendalian internal, dan analisis keuangan pada rumah sakit yang menerapkan pola BLUD.
Mengapa akuntansi BLUD RSUD penting?
Akuntansi BLUD penting karena menghasilkan informasi keuangan yang digunakan untuk pertanggungjawaban, pengawasan, evaluasi, perencanaan, pengambilan keputusan, serta peningkatan kinerja rumah sakit.
Apa saja laporan keuangan BLUD RSUD?
Laporan keuangan BLUD mencakup Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional, Laporan Perubahan Ekuitas, Laporan Arus Kas, dan Catatan atas Laporan Keuangan, sesuai ketentuan yang berlaku.
Apakah staf non-akuntansi perlu mengikuti bimtek ini?
Ya. Pengelolaan keuangan RSUD melibatkan banyak unit. Staf perencanaan, pengelola RBA, pengelola aset, bendahara, pejabat teknis, dan unit pelayanan dapat memperoleh manfaat karena transaksi keuangan berasal dari berbagai proses bisnis rumah sakit.
Apa hubungan RBA dengan laporan keuangan?
RBA merupakan instrumen perencanaan dan penganggaran BLUD, sedangkan laporan keuangan menunjukkan pelaksanaan dan kondisi keuangan. Data laporan keuangan dapat digunakan sebagai bahan evaluasi untuk penyusunan RBA berikutnya.
Bagaimana cara meningkatkan kualitas laporan keuangan RSUD?
Kualitas laporan keuangan dapat ditingkatkan melalui kebijakan akuntansi yang jelas, SDM kompeten, dokumentasi yang lengkap, rekonsiliasi rutin, sistem informasi terintegrasi, pengendalian internal, dan review laporan secara berkala.
Kapan Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD dilaksanakan?
Kegiatan dijadwalkan pada 7–8 September 2026 di Bandung. Informasi lengkap mengenai pelaksanaan kegiatan dapat diperoleh melalui panitia atau brosur kegiatan.
Kesimpulan
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD merupakan bagian penting dalam meningkatkan kompetensi pengelola keuangan rumah sakit daerah. Akuntansi BLUD tidak hanya berfungsi sebagai kegiatan pencatatan transaksi, tetapi juga menjadi fondasi bagi transparansi, akuntabilitas, pengendalian internal, perencanaan anggaran, dan pengambilan keputusan manajemen.
RSUD membutuhkan sistem akuntansi yang mampu memberikan informasi secara akurat, tepat waktu, relevan, dan dapat dipertanggungjawabkan. Hal tersebut semakin penting karena karakteristik rumah sakit melibatkan berbagai sumber pendapatan, jenis pelayanan, aset, kewajiban, klaim, persediaan, serta transaksi operasional yang kompleks.
Dengan penguatan kompetensi SDM, penerapan kebijakan akuntansi yang konsisten, rekonsiliasi rutin, pengendalian internal yang memadai, dan pemanfaatan teknologi informasi, kualitas pelaporan keuangan BLUD dapat terus ditingkatkan.
Pada akhirnya, laporan keuangan yang baik bukan hanya membantu rumah sakit memenuhi kewajiban administratif, tetapi juga menyediakan informasi strategis untuk meningkatkan efisiensi, menjaga kesehatan keuangan, memperkuat tata kelola, dan mendukung peningkatan kualitas pelayanan kepada masyarakat.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN
Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Evaluasi Realisasi Anggaran Sekolah Tahun 2026 dan Strategi Optimalisasi Penggunaan Dana BOSP Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Audit Internal dan Pengendalian Risiko Pengelolaan Dana BOS/BOSP untuk Meningkatkan Akuntabilitas Keuangan Sekolah
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penyusunan RKAS Tahun Anggaran 2027 Berbasis Kebutuhan, Prioritas Program, dan Standar Pelayanan Pendidikan
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Evaluasi dan Pertanggungjawaban Keuangan Sekolah Akhir Tahun Anggaran 2026 serta Persiapan RKAS Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000


