PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI
Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110
info@bimtekpemda.com
0823-6439-7553
SOCIAL MEDIA
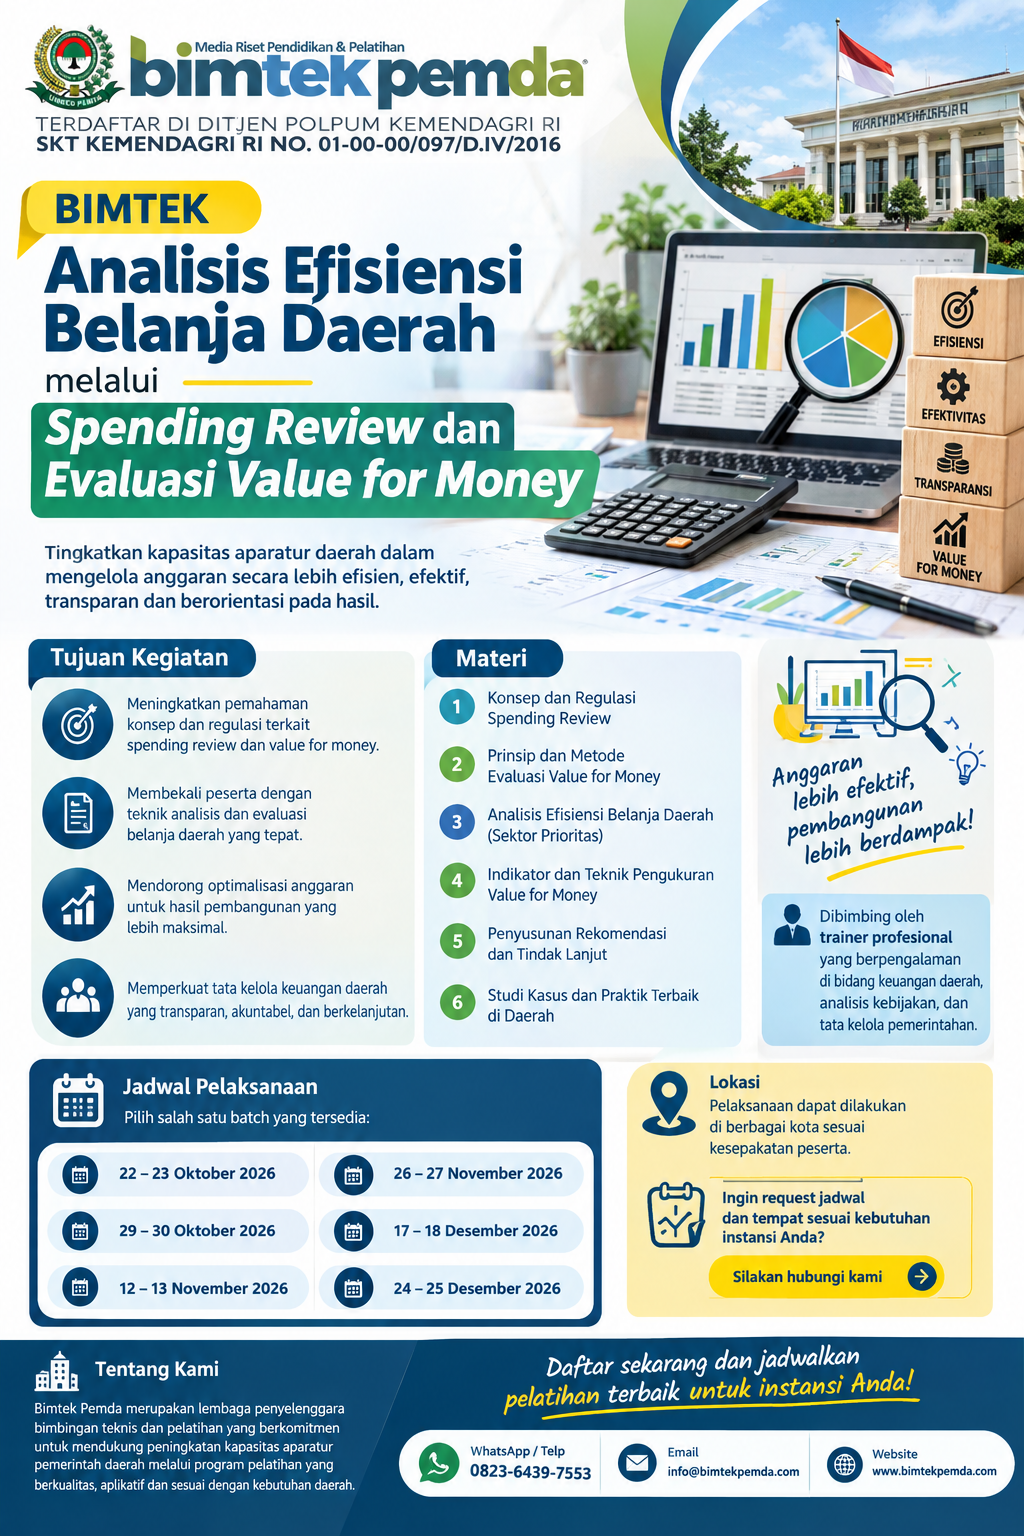
Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money
Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money untuk meningkatkan efektivitas dan akuntabilitas APBD.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Pengelolaan keuangan daerah yang efektif, efisien, transparan, dan akuntabel merupakan salah satu fondasi utama dalam mewujudkan tata kelola pemerintahan yang baik. Pemerintah daerah dituntut untuk memastikan bahwa setiap alokasi anggaran dalam Anggaran Pendapatan dan Belanja Daerah (APBD) memberikan manfaat optimal bagi masyarakat serta mendukung pencapaian prioritas pembangunan daerah.
Dalam praktiknya, peningkatan alokasi anggaran tidak selalu berbanding lurus dengan peningkatan kualitas pelayanan publik. Masih terdapat berbagai tantangan dalam pengelolaan belanja daerah, mulai dari perencanaan yang belum sepenuhnya berbasis kebutuhan, duplikasi kegiatan, ketidaktepatan sasaran, hingga lemahnya evaluasi terhadap hasil penggunaan anggaran.
Oleh karena itu, Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money menjadi salah satu upaya strategis untuk meningkatkan kompetensi aparatur pemerintah daerah dalam melakukan analisis belanja, mengidentifikasi potensi pemborosan, serta memastikan bahwa penggunaan anggaran memberikan manfaat yang sebanding dengan sumber daya yang dikeluarkan.
Melalui pendekatan spending review dan evaluasi value for money, pemerintah daerah dapat mengembangkan kebijakan penganggaran yang lebih berkualitas, berbasis kinerja, dan berorientasi pada hasil pembangunan.
Bimbingan teknis ini diharapkan mampu memperkuat kapasitas perangkat daerah dalam melakukan evaluasi belanja secara sistematis, menyusun rekomendasi efisiensi, dan meningkatkan kualitas pengambilan keputusan anggaran.
Pengertian Analisis Efisiensi Belanja Daerah
Analisis efisiensi belanja daerah merupakan proses penilaian terhadap penggunaan anggaran pemerintah daerah untuk mengetahui sejauh mana sumber daya keuangan dimanfaatkan secara optimal dalam menghasilkan keluaran dan hasil yang telah ditetapkan.
Analisis ini tidak hanya berfokus pada besarnya realisasi anggaran, tetapi juga mempertimbangkan hubungan antara biaya, keluaran, kualitas pelayanan, serta manfaat yang diterima masyarakat.
Dalam pengelolaan APBD, efisiensi menjadi aspek penting karena pemerintah daerah memiliki keterbatasan sumber daya fiskal, sementara kebutuhan pembangunan dan pelayanan publik terus meningkat.
Melalui analisis efisiensi, pemerintah daerah dapat mengidentifikasi kegiatan yang membutuhkan biaya relatif tinggi, program dengan keluaran yang tidak sebanding dengan anggaran, serta peluang perbaikan dalam pelaksanaan kegiatan.
Tujuan Analisis Efisiensi Belanja Daerah
Analisis efisiensi belanja daerah bertujuan untuk:
- Mengidentifikasi penggunaan anggaran yang belum optimal.
- Menilai kesesuaian antara biaya dan keluaran kegiatan.
- Mengurangi pemborosan dalam pelaksanaan program pemerintah daerah.
- Meningkatkan produktivitas belanja perangkat daerah.
- Memperkuat akuntabilitas penggunaan APBD.
- Mendukung pengambilan keputusan berbasis data dan bukti.
- Mengarahkan anggaran kepada program yang memberikan manfaat lebih besar.
- Meningkatkan kualitas pelayanan publik tanpa mengabaikan keterbatasan fiskal.
Analisis efisiensi juga membantu pemerintah daerah mengembangkan budaya pengelolaan anggaran yang tidak sekadar berorientasi pada penyerapan, tetapi lebih menekankan hasil dan manfaat pembangunan.
Perbedaan Efisiensi, Efektivitas, dan Ekonomis
Dalam evaluasi pengelolaan keuangan daerah, terdapat tiga konsep utama yang perlu dipahami, yaitu ekonomis, efisiensi, dan efektivitas.
| Aspek | Pengertian | Contoh Penerapan |
|---|---|---|
| Ekonomis | Memperoleh input dengan biaya wajar dan kualitas yang sesuai | Pengadaan barang berdasarkan kebutuhan dan harga pasar |
| Efisiensi | Mengoptimalkan hubungan antara sumber daya dan keluaran | Mengurangi biaya administrasi tanpa menurunkan kualitas pelayanan |
| Efektivitas | Mengukur tingkat pencapaian tujuan atau hasil | Program kesehatan mencapai target peningkatan cakupan pelayanan |
| Akuntabilitas | Mempertanggungjawabkan penggunaan sumber daya dan hasilnya | Penyusunan laporan kinerja dan pertanggungjawaban APBD |
Ketiga konsep tersebut saling berkaitan dan menjadi dasar penting dalam penerapan evaluasi value for money pada pemerintah daerah.
Konsep Spending Review dalam Pengelolaan APBD
Spending review merupakan proses penelaahan belanja secara sistematis untuk mengidentifikasi peluang penghematan, peningkatan efisiensi, perbaikan efektivitas, serta penataan kembali prioritas penggunaan anggaran.
Pendekatan ini digunakan untuk menilai apakah belanja yang telah direncanakan atau dilaksanakan masih relevan, memberikan hasil yang memadai, dan sesuai dengan prioritas pembangunan.
Dalam konteks pemerintah daerah, spending review dapat digunakan untuk mengevaluasi belanja perangkat daerah, program pembangunan, kegiatan operasional, hingga komponen belanja tertentu yang memiliki risiko inefisiensi.
Spending review bukan sekadar upaya pemotongan anggaran. Pendekatan ini menekankan penilaian berbasis bukti agar pemerintah daerah mampu menentukan belanja mana yang perlu dipertahankan, ditingkatkan, diperbaiki, dikurangi, atau dialihkan.
Tujuan Penerapan Spending Review
Penerapan spending review dalam pengelolaan APBD memiliki beberapa tujuan strategis, yaitu:
- Mengidentifikasi belanja yang tidak memberikan manfaat optimal.
- Menemukan potensi penghematan anggaran.
- Mengurangi duplikasi program dan kegiatan.
- Memperbaiki struktur alokasi belanja daerah.
- Meningkatkan kualitas perencanaan dan penganggaran.
- Mendukung kebijakan penganggaran berbasis kinerja.
- Mengoptimalkan penggunaan sumber daya pemerintah daerah.
- Memperkuat keterkaitan antara belanja dan prioritas pembangunan.
Hasil spending review dapat menjadi bahan pertimbangan dalam penyusunan anggaran tahun berikutnya maupun evaluasi kebijakan belanja yang sedang berjalan.
Perbedaan Spending Review dan Evaluasi Anggaran Konvensional
| Aspek | Spending Review | Evaluasi Anggaran Konvensional |
|---|---|---|
| Fokus | Efisiensi, efektivitas, dan relevansi belanja | Realisasi anggaran dan pelaksanaan kegiatan |
| Pendekatan | Analisis mendalam berbasis data | Pemeriksaan capaian dan kesesuaian pelaksanaan |
| Orientasi | Perbaikan alokasi sumber daya | Penilaian pelaksanaan anggaran |
| Hasil | Rekomendasi efisiensi dan penataan prioritas | Laporan evaluasi realisasi dan kinerja |
| Pemanfaatan | Perbaikan kebijakan dan penganggaran berikutnya | Pengendalian dan pertanggungjawaban |
Kedua pendekatan tersebut tidak saling menggantikan. Spending review justru dapat melengkapi evaluasi anggaran yang sudah dilaksanakan pemerintah daerah.
Dasar Hukum Analisis Efisiensi Belanja Daerah
Pelaksanaan analisis efisiensi belanja daerah berkaitan dengan berbagai regulasi yang mengatur pengelolaan keuangan negara, pengelolaan keuangan daerah, serta penyelenggaraan pemerintahan yang berorientasi pada kinerja.
Beberapa regulasi yang relevan meliputi:
1. Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara
Undang-undang ini menjadi landasan dalam pengelolaan keuangan negara, termasuk prinsip pengelolaan anggaran yang tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Prinsip tersebut menjadi dasar penting dalam penerapan analisis efisiensi belanja daerah.
2. Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara
Regulasi ini mengatur pelaksanaan pengelolaan dan pertanggungjawaban keuangan negara serta memperkuat pentingnya pengendalian penggunaan anggaran.
3. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
Peraturan ini merupakan salah satu landasan utama pengelolaan keuangan daerah, mulai dari perencanaan dan penganggaran hingga pelaksanaan, penatausahaan, pelaporan, serta pertanggungjawaban APBD.
4. Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 mengatur Pedoman Teknis Pengelolaan Keuangan Daerah dan menjadi acuan penting bagi pemerintah daerah dalam melaksanakan proses pengelolaan APBD.
5. Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah
Regulasi ini memberikan landasan bagi penerapan sistem pengendalian intern dalam penyelenggaraan kegiatan pemerintahan.
Pengendalian intern berperan penting dalam memastikan bahwa penggunaan anggaran mendukung pencapaian tujuan organisasi secara efektif dan efisien.
6. Peraturan Presiden Nomor 29 Tahun 2014 tentang Sistem Akuntabilitas Kinerja Instansi Pemerintah
Regulasi ini mendukung penguatan akuntabilitas kinerja instansi pemerintah, termasuk keterkaitan antara perencanaan, pengukuran, pelaporan, dan evaluasi kinerja.
Informasi dan dokumen regulasi dapat ditelusuri melalui Jaringan Dokumentasi dan Informasi Hukum BPK RI, JDIH Kementerian Dalam Negeri, serta Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan.
Pemerintah daerah juga perlu memperhatikan ketentuan teknis APBD yang berlaku untuk tahun anggaran terkait serta kebijakan nasional mengenai efisiensi dan prioritas belanja.
Mengapa Spending Review Penting bagi Pemerintah Daerah?
Spending review memiliki peran strategis dalam membantu pemerintah daerah menghadapi tantangan fiskal dan meningkatkan kualitas belanja publik.
Kebutuhan pembangunan daerah mencakup berbagai sektor, seperti pendidikan, kesehatan, infrastruktur, lingkungan hidup, pelayanan administrasi, dan perlindungan sosial.
Di sisi lain, kemampuan pendanaan pemerintah daerah tidak selalu dapat memenuhi seluruh kebutuhan tersebut secara bersamaan.
Oleh karena itu, diperlukan proses evaluasi untuk memastikan bahwa anggaran diarahkan kepada kegiatan yang memiliki prioritas dan manfaat paling tinggi.
Mengidentifikasi Belanja yang Kurang Produktif
Salah satu manfaat spending review adalah membantu pemerintah daerah menemukan belanja yang tidak memberikan kontribusi optimal terhadap pencapaian sasaran pembangunan.
Contohnya adalah kegiatan yang terus dilaksanakan setiap tahun tanpa evaluasi terhadap kebutuhan, manfaat, atau relevansinya.
Melalui spending review, pemerintah daerah dapat menilai apakah kegiatan tersebut perlu dipertahankan, diperbaiki, digabungkan, atau dihentikan.
Mengurangi Duplikasi Program dan Kegiatan
Duplikasi kegiatan dapat terjadi ketika beberapa perangkat daerah melaksanakan kegiatan dengan sasaran, lokasi, atau tujuan yang relatif sama tanpa koordinasi yang memadai.
Kondisi ini berpotensi meningkatkan biaya administrasi dan mengurangi efisiensi penggunaan anggaran.
Spending review dapat membantu mengidentifikasi tumpang tindih tersebut melalui analisis program, keluaran, penerima manfaat, dan alokasi belanja.
Mendukung Penetapan Prioritas Pembangunan
Hasil spending review memberikan informasi mengenai program yang memberikan manfaat paling besar dibandingkan sumber daya yang digunakan.
Informasi tersebut dapat digunakan sebagai bahan pertimbangan dalam menentukan prioritas alokasi anggaran pada periode berikutnya.
Dengan demikian, pemerintah daerah dapat mengarahkan sumber daya fiskal secara lebih terukur dan berorientasi pada kebutuhan masyarakat.
Konsep Value for Money dalam Pengelolaan Keuangan Daerah
Value for money merupakan pendekatan evaluasi yang menilai apakah penggunaan sumber daya publik telah menghasilkan nilai atau manfaat yang optimal.
Dalam sektor publik, konsep ini umumnya dikaitkan dengan tiga dimensi utama, yaitu ekonomi, efisiensi, dan efektivitas atau dikenal sebagai prinsip 3E.
Penerapan value for money sangat penting karena keberhasilan pemerintah daerah tidak cukup diukur dari besarnya anggaran yang dibelanjakan.
Keberhasilan juga perlu dinilai berdasarkan kualitas pelayanan, keluaran kegiatan, serta hasil yang dirasakan masyarakat.
Prinsip Ekonomi dalam Value for Money
Prinsip ekonomi berkaitan dengan kemampuan memperoleh sumber daya yang diperlukan dengan biaya yang wajar dan kualitas yang sesuai.
Contohnya adalah pengadaan perlengkapan pelayanan publik dengan mempertimbangkan kebutuhan, spesifikasi, kualitas, dan kewajaran harga.
Prinsip ekonomi tidak berarti selalu memilih barang atau jasa dengan harga paling murah.
Pemilihan harus tetap mempertimbangkan kualitas, keberlanjutan penggunaan, serta kesesuaian dengan kebutuhan organisasi.
Prinsip Efisiensi dalam Value for Money
Prinsip efisiensi berkaitan dengan hubungan antara input yang digunakan dan output yang dihasilkan.
Suatu kegiatan dapat dinilai lebih efisien apabila mampu menghasilkan keluaran yang sama dengan penggunaan sumber daya lebih rendah, atau menghasilkan keluaran lebih besar dengan sumber daya yang sama tanpa mengorbankan kualitas.
Sebagai contoh, digitalisasi pelayanan administrasi dapat mengurangi kebutuhan pencetakan dokumen, mempercepat proses pelayanan, dan meningkatkan kapasitas pelayanan aparatur.
Namun, efisiensi tersebut tetap perlu dibuktikan melalui data biaya, volume pelayanan, waktu penyelesaian, dan kualitas hasil.
Prinsip Efektivitas dalam Value for Money
Prinsip efektivitas menilai sejauh mana suatu program atau kegiatan berhasil mencapai tujuan yang telah ditetapkan.
Sebagai contoh, program peningkatan kualitas pelayanan kesehatan perlu dinilai berdasarkan pencapaian indikator kesehatan atau pelayanan yang relevan, bukan hanya jumlah kegiatan yang terlaksana.
Program yang memiliki tingkat penyerapan anggaran tinggi belum tentu efektif apabila target hasilnya tidak tercapai.
Oleh karena itu, evaluasi value for money perlu menggabungkan informasi keuangan dengan indikator kinerja yang dapat diukur.
Hubungan Spending Review dan Value for Money
Spending review dan value for money merupakan dua pendekatan yang saling melengkapi dalam meningkatkan kualitas pengelolaan belanja daerah.
Spending review digunakan untuk menelaah struktur, relevansi, dan kinerja belanja serta mengidentifikasi peluang perbaikan alokasi anggaran.
Sementara itu, value for money memberikan kerangka evaluasi untuk menilai apakah penggunaan sumber daya telah memenuhi prinsip ekonomi, efisiensi, dan efektivitas.
| Komponen | Spending Review | Value for Money |
|---|---|---|
| Tujuan utama | Mengidentifikasi peluang perbaikan dan penghematan belanja | Menilai nilai dan manfaat penggunaan sumber daya |
| Objek analisis | Program, kegiatan, dan komponen belanja | Input, output, dan outcome |
| Metode | Penelaahan belanja dan evaluasi kinerja | Analisis ekonomi, efisiensi, dan efektivitas |
| Hasil | Rekomendasi penataan belanja | Penilaian kualitas penggunaan anggaran |
| Manfaat | Optimalisasi alokasi APBD | Peningkatan kualitas kinerja pelayanan publik |
Integrasi kedua pendekatan memungkinkan pemerintah daerah mengembangkan proses evaluasi belanja yang lebih komprehensif.
Tahapan Pelaksanaan Spending Review pada Pemerintah Daerah
Pelaksanaan spending review membutuhkan tahapan yang sistematis agar hasil analisis dapat dipertanggungjawabkan dan digunakan dalam proses pengambilan keputusan.
1. Menentukan Ruang Lingkup Evaluasi
Tahap awal adalah menentukan objek spending review, baik berupa program, kegiatan, subkegiatan, jenis belanja, maupun kelompok perangkat daerah.
Penentuan ruang lingkup dapat mempertimbangkan besarnya alokasi anggaran, risiko inefisiensi, capaian kinerja, serta relevansi terhadap prioritas pembangunan.
2. Mengumpulkan Data Anggaran dan Kinerja
Data yang diperlukan dapat mencakup:
- Dokumen APBD dan perubahan APBD.
- Dokumen RKA-SKPD dan DPA-SKPD.
- Realisasi belanja berdasarkan program dan kegiatan.
- Indikator serta target kinerja.
- Laporan realisasi anggaran.
- Laporan kinerja perangkat daerah.
- Data penerima manfaat program.
- Standar biaya dan informasi harga.
- Hasil evaluasi serta pengawasan sebelumnya.
Kelengkapan dan kualitas data menjadi faktor penting dalam menghasilkan analisis yang akurat.
3. Mengidentifikasi Pola dan Struktur Belanja
Pada tahap ini, dilakukan analisis terhadap komposisi belanja, tren pengeluaran, perubahan alokasi, serta hubungan antara penggunaan anggaran dan pencapaian kinerja.
Analisis dapat dilakukan antarperiode, antarprogram, maupun antarunit kerja yang memiliki karakteristik sebanding.
4. Mengidentifikasi Potensi Inefisiensi
Beberapa indikator yang dapat digunakan untuk mendeteksi potensi inefisiensi meliputi:
- Biaya satuan kegiatan yang relatif tinggi.
- Program dengan capaian keluaran rendah.
- Kegiatan yang berulang tanpa evaluasi manfaat.
- Duplikasi penganggaran.
- Ketidaksesuaian antara anggaran dan kebutuhan.
- Pengadaan yang tidak dimanfaatkan secara optimal.
- Biaya operasional yang meningkat tanpa peningkatan pelayanan.
Indikator tersebut merupakan sinyal awal untuk analisis lebih lanjut, bukan bukti otomatis terjadinya pemborosan.
5. Melakukan Analisis Penyebab
Setelah potensi inefisiensi ditemukan, perlu dilakukan analisis penyebab untuk mengetahui faktor yang memengaruhi kondisi tersebut.
Penyebab dapat berasal dari perencanaan yang kurang tepat, perubahan kebutuhan, kelemahan koordinasi, keterbatasan sumber daya manusia, atau hambatan pelaksanaan kegiatan.
6. Menyusun Rekomendasi Perbaikan
Rekomendasi spending review dapat berupa penyederhanaan proses, penggabungan kegiatan, perbaikan metode pelaksanaan, penyesuaian target, maupun realokasi anggaran.
Rekomendasi perlu mempertimbangkan dampaknya terhadap pelayanan publik, kewajiban pemerintah daerah, dan keberlanjutan program.
7. Melakukan Monitoring dan Evaluasi
Tahap akhir adalah memantau pelaksanaan rekomendasi dan mengukur hasil perbaikannya.
Monitoring diperlukan untuk memastikan bahwa langkah efisiensi benar-benar menghasilkan penghematan atau peningkatan kualitas kinerja.
Metode Analisis Efisiensi Belanja Daerah
Terdapat beberapa metode yang dapat digunakan dalam pelaksanaan spending review dan evaluasi value for money.
Analisis Tren Belanja
Analisis tren digunakan untuk membandingkan perkembangan alokasi dan realisasi belanja dalam beberapa periode.
Metode ini dapat membantu mengidentifikasi kenaikan biaya yang tidak sejalan dengan perubahan volume atau kualitas keluaran.
Analisis Biaya Satuan
Analisis biaya satuan dilakukan dengan menghitung besarnya biaya yang digunakan untuk menghasilkan satu unit keluaran.
Rumus sederhana:
Biaya Satuan = Total Biaya Kegiatan ÷ Jumlah Output
Sebagai contoh, apabila anggaran pelayanan administrasi sebesar Rp500 juta menghasilkan 10.000 dokumen, maka biaya rata-rata per dokumen adalah Rp50.000.
Angka tersebut dapat dibandingkan dengan periode sebelumnya atau unit pelayanan lain yang memiliki karakteristik sebanding.
Analisis Perbandingan atau Benchmarking
Benchmarking dilakukan dengan membandingkan biaya dan kinerja antarunit, antardaerah, atau antarperiode.
Perbandingan perlu mempertimbangkan perbedaan kondisi geografis, jumlah penduduk, kapasitas pelayanan, tingkat harga, dan karakteristik kebutuhan masyarakat.
Analisis Cost-Effectiveness
Analisis cost-effectiveness digunakan untuk membandingkan biaya dengan hasil yang diukur menggunakan indikator nonmoneter.
Contohnya adalah membandingkan biaya beberapa alternatif intervensi kesehatan berdasarkan jumlah penerima manfaat atau peningkatan cakupan pelayanan.
Analisis Cost-Benefit
Analisis cost-benefit digunakan untuk membandingkan biaya dan manfaat suatu program dalam satuan moneter sejauh manfaat tersebut dapat dinilai secara layak.
Metode ini dapat membantu proses pemilihan alternatif kebijakan, khususnya untuk program atau proyek yang memiliki dampak ekonomi terukur.
Indikator Pengukuran Efisiensi dan Value for Money
Pemilihan indikator merupakan bagian penting dalam evaluasi belanja daerah.
Indikator harus relevan dengan tujuan kegiatan, memiliki sumber data yang jelas, serta dapat digunakan secara konsisten.
| Dimensi | Indikator | Tujuan Pengukuran |
|---|---|---|
| Ekonomi | Kewajaran harga input | Menilai ketepatan biaya perolehan sumber daya |
| Efisiensi | Biaya per unit output | Menilai produktivitas penggunaan anggaran |
| Efisiensi | Output per satuan biaya | Mengukur keluaran yang dihasilkan dari sumber daya |
| Efektivitas | Persentase pencapaian target | Menilai keberhasilan pencapaian sasaran |
| Kualitas | Tingkat kepuasan pengguna layanan | Mengukur kualitas pelayanan |
| Ketepatan sasaran | Persentase penerima manfaat sesuai kriteria | Menilai akurasi pelaksanaan program |
| Keberlanjutan | Biaya operasional dan pemeliharaan | Menilai keberlanjutan manfaat program |
Pemerintah daerah sebaiknya tidak menggunakan satu indikator secara terpisah untuk menyimpulkan kualitas keseluruhan program.
Penilaian perlu mempertimbangkan kombinasi biaya, keluaran, hasil, kualitas, dan faktor eksternal yang memengaruhi pelaksanaan kegiatan.
Contoh Kasus Nyata: Spending Review dalam Pengelolaan Belanja Pemerintah
Praktik spending review telah dikenal dalam pengelolaan belanja pemerintah di Indonesia, khususnya dalam lingkungan Kementerian Keuangan melalui analisis dan evaluasi belanja pemerintah pusat.
Pendekatan ini digunakan untuk mendukung peningkatan kualitas belanja melalui identifikasi potensi inefisiensi, analisis pelaksanaan anggaran, serta penyusunan rekomendasi perbaikan.
Salah satu praktik yang relevan adalah kegiatan analisis spending review yang dilaksanakan dalam lingkungan Direktorat Jenderal Perbendaharaan melalui kantor wilayah dan unit terkait.
Hasil analisis belanja tersebut dapat menjadi masukan untuk memperbaiki kualitas pelaksanaan anggaran dan mendukung pengambilan keputusan fiskal.
Informasi mengenai pengelolaan perbendaharaan dan praktik evaluasi belanja pemerintah dapat dipelajari melalui Direktorat Jenderal Perbendaharaan Kementerian Keuangan.
Pengalaman penerapan spending review pada pemerintah pusat memberikan pembelajaran bagi pemerintah daerah mengenai pentingnya penggunaan data anggaran dan kinerja dalam mengidentifikasi peluang efisiensi.
Namun, metode, ruang lingkup, dan mekanisme penerapannya perlu disesuaikan dengan sistem penganggaran serta kewenangan pemerintah daerah.
Simulasi Kasus: Efisiensi Belanja Operasional Perangkat Daerah
Untuk memahami penerapan spending review, berikut simulasi analisis belanja operasional pada sebuah perangkat daerah.
Catatan: angka berikut merupakan ilustrasi pembelajaran, bukan data realisasi dari pemerintah daerah tertentu.
Sebuah perangkat daerah memiliki anggaran operasional tahunan sebesar Rp2 miliar yang terdiri atas belanja perjalanan dinas, rapat koordinasi, pengadaan alat tulis kantor, dan kegiatan administrasi lainnya.
Hasil evaluasi menunjukkan adanya beberapa kegiatan yang dapat disederhanakan melalui pemanfaatan teknologi dan penggabungan aktivitas yang memiliki tujuan serupa.
| Komponen Belanja | Anggaran Awal | Setelah Efisiensi | Potensi Penghematan |
|---|---|---|---|
| Perjalanan dinas | Rp600 juta | Rp480 juta | Rp120 juta |
| Rapat koordinasi | Rp400 juta | Rp320 juta | Rp80 juta |
| Alat tulis kantor | Rp250 juta | Rp200 juta | Rp50 juta |
| Administrasi lainnya | Rp750 juta | Rp700 juta | Rp50 juta |
| Total | Rp2 miliar | Rp1,7 miliar | Rp300 juta |
Berdasarkan simulasi tersebut, potensi efisiensi mencapai:
Persentase Efisiensi = (Rp300 juta ÷ Rp2 miliar) × 100% = 15%
Penghematan sebesar 15% tersebut dapat dipertimbangkan untuk mendukung kegiatan prioritas lainnya sesuai ketentuan penganggaran yang berlaku.
Namun, keputusan efisiensi harus didahului dengan penilaian terhadap kebutuhan kegiatan, kualitas pelayanan, kewajiban pelaksanaan tugas, serta risiko penurunan kinerja.
Dengan demikian, pengurangan anggaran tidak dilakukan secara merata tanpa mempertimbangkan dampaknya.
Contoh Evaluasi Value for Money pada Pelayanan Publik
Selain spending review, pemerintah daerah dapat menggunakan pendekatan value for money untuk membandingkan kinerja pelayanan.
Sebagai ilustrasi, sebuah unit pelayanan administrasi melakukan digitalisasi proses pelayanan untuk meningkatkan produktivitas dan mengurangi biaya operasional.
Sebelum digitalisasi, biaya operasional pelayanan sebesar Rp800 juta per tahun dengan jumlah layanan sebanyak 16.000 dokumen.
Setelah digitalisasi, biaya operasional menjadi Rp720 juta per tahun dengan jumlah layanan sebanyak 18.000 dokumen.
| Indikator | Sebelum Digitalisasi | Setelah Digitalisasi |
|---|---|---|
| Biaya operasional | Rp800 juta | Rp720 juta |
| Jumlah dokumen | 16.000 | 18.000 |
| Biaya per dokumen | Rp50.000 | Rp40.000 |
| Perubahan biaya satuan | – | Turun 20% |
| Perubahan volume layanan | – | Naik 12,5% |
Berdasarkan ilustrasi tersebut, biaya rata-rata per dokumen mengalami penurunan sebesar 20%, sementara jumlah layanan meningkat sebesar 12,5%.
Hasil ini menunjukkan indikasi peningkatan efisiensi operasional.
Meskipun demikian, evaluasi value for money belum lengkap apabila hanya menggunakan data biaya dan volume.
Pemerintah daerah tetap perlu mengukur ketepatan waktu pelayanan, kepuasan masyarakat, tingkat kesalahan dokumen, aksesibilitas, dan pencapaian tujuan pelayanan.
Biaya investasi awal digitalisasi dan pemeliharaan sistem juga perlu diperhitungkan apabila belum termasuk dalam biaya operasional yang dibandingkan.
Integrasi Spending Review dengan Perencanaan dan Penganggaran Daerah
Spending review sebaiknya tidak dilaksanakan sebagai kegiatan evaluasi yang terpisah dari proses perencanaan dan penganggaran.
Hasil analisis perlu diintegrasikan ke dalam penyusunan kebijakan anggaran agar rekomendasi efisiensi dapat memberikan dampak nyata.
Integrasi dengan RKPD
Rencana Kerja Pemerintah Daerah (RKPD) merupakan dokumen perencanaan pembangunan tahunan daerah.
Hasil spending review dapat menjadi bahan evaluasi terhadap program dan kegiatan yang akan diprioritaskan dalam RKPD.
Integrasi dengan KUA dan PPAS
Kebijakan Umum APBD (KUA) dan Prioritas dan Plafon Anggaran Sementara (PPAS) menjadi bagian penting dalam proses penyusunan APBD.
Rekomendasi spending review dapat digunakan sebagai masukan dalam pembahasan prioritas dan alokasi anggaran sesuai tahapan serta ketentuan yang berlaku.
Integrasi dengan RKA-SKPD
Dalam penyusunan Rencana Kerja dan Anggaran Satuan Kerja Perangkat Daerah (RKA-SKPD), hasil analisis efisiensi dapat membantu memperbaiki perhitungan kebutuhan anggaran.
Perangkat daerah dapat menggunakan informasi biaya satuan, capaian kinerja, dan hasil evaluasi untuk menyusun usulan anggaran yang lebih rasional.
Integrasi dengan SIPD-RI
Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD-RI) berperan dalam mendukung pengelolaan informasi pemerintahan daerah, termasuk proses perencanaan dan penganggaran sesuai fungsi yang tersedia.
Data dari sistem tersebut dapat dimanfaatkan sebagai salah satu sumber analisis belanja, dengan tetap memperhatikan kelengkapan, validitas, dan kesesuaian data.
Informasi mengenai kebijakan dan pengembangan sistem pemerintahan daerah dapat diakses melalui Kementerian Dalam Negeri Republik Indonesia.
Peran BPKAD, Bappeda, Inspektorat, dan Perangkat Daerah
Keberhasilan analisis efisiensi belanja daerah memerlukan koordinasi lintas perangkat daerah.
Peran BPKAD
Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD), atau perangkat daerah yang menjalankan fungsi pengelolaan keuangan, memiliki peran penting dalam penyediaan dan analisis informasi keuangan daerah.
Perannya antara lain mendukung penyediaan data anggaran, mengidentifikasi pola belanja, serta memfasilitasi pemanfaatan hasil evaluasi dalam pengelolaan APBD.
Peran Bappeda
Bappeda berperan dalam memastikan hasil spending review dapat menjadi masukan bagi proses perencanaan pembangunan.
Koordinasi dengan Bappeda penting untuk menjaga keselarasan antara rekomendasi efisiensi dan prioritas pembangunan daerah.
Peran Inspektorat Daerah
Inspektorat dapat memberikan kontribusi melalui fungsi pengawasan intern, evaluasi pengendalian, serta pemberian rekomendasi perbaikan tata kelola sesuai kewenangannya.
Hasil pengawasan dapat menjadi salah satu sumber informasi dalam mengidentifikasi area belanja yang memerlukan penelaahan lebih lanjut.
Peran Perangkat Daerah
Setiap perangkat daerah bertanggung jawab menyediakan data kegiatan, menjelaskan pencapaian kinerja, dan menindaklanjuti rekomendasi perbaikan sesuai tugas dan kewenangannya.
Koordinasi tersebut membantu memastikan bahwa hasil spending review tidak berhenti pada laporan analisis, tetapi diterapkan dalam proses perbaikan pengelolaan anggaran.
Tantangan Penerapan Spending Review dan Value for Money
Meskipun memiliki manfaat yang besar, penerapan kedua pendekatan ini menghadapi sejumlah tantangan.
Keterbatasan Kualitas Data
Data keuangan dan kinerja terkadang belum memiliki tingkat kelengkapan dan konsistensi yang memadai.
Perbedaan format data, indikator, dan periode pelaporan dapat menyulitkan proses analisis.
Indikator Kinerja yang Belum Terukur
Sebagian kegiatan masih menggunakan indikator yang berorientasi pada pelaksanaan aktivitas, bukan hasil atau manfaat.
Kondisi ini dapat menyulitkan evaluasi efektivitas penggunaan anggaran.
Keterbatasan Kompetensi Analisis
Pelaksanaan spending review membutuhkan kemampuan analisis keuangan, pengukuran kinerja, interpretasi data, serta penyusunan rekomendasi kebijakan.
Tanpa kompetensi yang memadai, hasil analisis berisiko hanya berupa perbandingan angka tanpa penjelasan penyebab dan dampaknya.
Resistensi terhadap Perubahan
Rekomendasi efisiensi dapat memengaruhi kebiasaan penganggaran yang telah berlangsung selama bertahun-tahun.
Oleh karena itu, penerapan spending review membutuhkan komunikasi, koordinasi, dan dukungan pimpinan.
Risiko Efisiensi yang Tidak Tepat Sasaran
Pemotongan anggaran secara langsung tanpa analisis dapat menurunkan kualitas pelayanan publik.
Efisiensi seharusnya diarahkan pada pengurangan biaya yang tidak produktif dan perbaikan proses, bukan sekadar menurunkan nominal anggaran.
Strategi Meningkatkan Efisiensi Belanja Daerah
Pemerintah daerah dapat menerapkan sejumlah strategi untuk memperkuat efisiensi dan kualitas penggunaan APBD.
- Memperkuat perencanaan berbasis kebutuhan. Setiap program perlu didasarkan pada permasalahan, kebutuhan masyarakat, dan prioritas pembangunan yang jelas.
- Menerapkan penganggaran berbasis kinerja. Alokasi anggaran perlu dikaitkan dengan indikator keluaran dan hasil yang dapat diukur.
- Melaksanakan spending review secara berkala. Evaluasi dilakukan terhadap program dan komponen belanja yang memiliki nilai material atau risiko inefisiensi.
- Mengembangkan analisis biaya satuan. Pemerintah daerah perlu memahami biaya aktual untuk menghasilkan setiap jenis layanan.
- Memanfaatkan teknologi informasi. Digitalisasi dapat digunakan untuk meningkatkan produktivitas proses administrasi dan pelayanan.
- Meningkatkan koordinasi antarperangkat daerah. Koordinasi diperlukan untuk mengurangi duplikasi kegiatan dan memperkuat sinergi program.
- Menggunakan hasil evaluasi dalam penganggaran. Rekomendasi efisiensi harus memiliki tindak lanjut yang jelas.
- Meningkatkan kompetensi aparatur. Penguatan kemampuan analisis anggaran dan evaluasi kinerja diperlukan agar proses pengambilan keputusan semakin berbasis bukti.
Pentingnya Bimtek Analisis Efisiensi Belanja Daerah
Pelaksanaan Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money merupakan salah satu langkah untuk meningkatkan kapasitas aparatur pemerintah daerah dalam mengelola anggaran secara lebih berkualitas.
Bimbingan teknis ini memberikan pemahaman mengenai prinsip efisiensi belanja, metode analisis pengeluaran, pengukuran value for money, serta penyusunan rekomendasi perbaikan anggaran.
Melalui pembelajaran berbasis konsep dan studi kasus, peserta diharapkan mampu menghubungkan data keuangan dengan capaian kinerja perangkat daerah.
Kegiatan ini juga dapat membantu peserta memahami bagaimana hasil analisis belanja digunakan sebagai masukan dalam proses perencanaan, penganggaran, pengendalian, dan evaluasi APBD.
Tujuan Pelaksanaan Bimbingan Teknis
Tujuan kegiatan ini meliputi:
- Meningkatkan pemahaman tentang efisiensi dan kualitas belanja daerah.
- Memberikan pengetahuan mengenai konsep dan metode spending review.
- Meningkatkan kemampuan menerapkan evaluasi value for money.
- Mengembangkan keterampilan identifikasi potensi inefisiensi.
- Memperkuat kemampuan analisis biaya dan kinerja program.
- Meningkatkan kompetensi penyusunan rekomendasi perbaikan belanja.
- Mendukung penerapan penganggaran berbasis kinerja.
- Meningkatkan akuntabilitas dan kualitas pengelolaan APBD.
Materi Bimtek Analisis Efisiensi Belanja Daerah
Materi pembelajaran dapat disusun secara komprehensif sebagai berikut.
| No. | Materi Bimbingan Teknis | Pokok Pembahasan |
|---|---|---|
| 1 | Kebijakan dan Regulasi Pengelolaan Belanja Daerah | Prinsip pengelolaan keuangan daerah, efisiensi, dan akuntabilitas APBD |
| 2 | Konsep Spending Review | Tujuan, ruang lingkup, tahapan, dan metode penelaahan belanja |
| 3 | Analisis Struktur dan Pola Belanja APBD | Tren belanja, komposisi anggaran, dan identifikasi risiko inefisiensi |
| 4 | Evaluasi Value for Money | Prinsip ekonomi, efisiensi, efektivitas, dan pengukuran kinerja |
| 5 | Teknik Analisis Biaya dan Kinerja | Biaya satuan, benchmarking, cost-effectiveness, dan indikator kinerja |
| 6 | Identifikasi Pemborosan dan Duplikasi Kegiatan | Analisis akar masalah dan evaluasi relevansi program |
| 7 | Penyusunan Rekomendasi Efisiensi | Penataan prioritas, perbaikan proses, dan opsi realokasi belanja |
| 8 | Praktik dan Studi Kasus Spending Review | Simulasi analisis data APBD dan penyusunan laporan hasil evaluasi |
Materi dapat disesuaikan dengan kebutuhan pemerintah provinsi, kabupaten, kota, maupun perangkat daerah tertentu.
Metode Pelaksanaan Bimtek
Agar pembelajaran memberikan manfaat praktis, pelaksanaan bimbingan teknis dapat menggunakan beberapa pendekatan.
Pemaparan Konseptual
Peserta mendapatkan pemahaman mengenai kebijakan, prinsip, serta kerangka metodologis spending review dan value for money.
Diskusi Interaktif
Diskusi digunakan untuk membahas tantangan pengelolaan belanja daerah yang dihadapi peserta dalam pelaksanaan tugas.
Studi Kasus
Peserta mempelajari contoh permasalahan efisiensi belanja dan melakukan identifikasi terhadap faktor penyebabnya.
Simulasi Analisis Anggaran
Peserta melakukan latihan penghitungan biaya satuan, analisis perbandingan, evaluasi kinerja, dan identifikasi potensi penghematan menggunakan data simulasi.
Penyusunan Rekomendasi
Peserta berlatih menyusun rekomendasi perbaikan berdasarkan hasil analisis agar dapat diterapkan dalam lingkungan kerja masing-masing.
Peserta yang Direkomendasikan
Bimtek ini relevan bagi aparatur pemerintah daerah yang terlibat dalam perencanaan, penganggaran, pelaksanaan, pengawasan, dan evaluasi belanja.
Peserta yang direkomendasikan antara lain:
- Pejabat dan staf Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD).
- Pejabat dan staf Badan Perencanaan Pembangunan Daerah (Bappeda).
- Aparatur Inspektorat Daerah.
- Pejabat Penatausahaan Keuangan (PPK-SKPD).
- Pejabat Pelaksana Teknis Kegiatan (PPTK).
- Pejabat dan staf bagian perencanaan perangkat daerah.
- Tim Anggaran Pemerintah Daerah (TAPD).
- Aparatur yang menangani monitoring, evaluasi, dan pelaporan kinerja.
Kegiatan ini juga relevan bagi pimpinan perangkat daerah yang membutuhkan pemahaman strategis mengenai optimalisasi alokasi dan penggunaan anggaran.
Kompetensi yang Diharapkan Setelah Mengikuti Bimtek
Setelah mengikuti bimbingan teknis, peserta diharapkan memiliki kemampuan untuk:
- Memahami kerangka kebijakan efisiensi belanja daerah.
- Menentukan ruang lingkup dan prioritas spending review.
- Mengumpulkan serta memvalidasi data anggaran dan kinerja.
- Melakukan analisis struktur dan tren belanja.
- Menghitung indikator efisiensi biaya.
- Menerapkan prinsip value for money.
- Mengidentifikasi penyebab inefisiensi.
- Menyusun rekomendasi perbaikan alokasi belanja.
- Mengintegrasikan hasil evaluasi dengan proses penganggaran.
- Menyusun rencana tindak lanjut peningkatan kualitas belanja.
Kompetensi tersebut diharapkan dapat mendukung terciptanya tata kelola APBD yang semakin terukur, transparan, dan berorientasi pada manfaat masyarakat.
Rencana Tindak Lanjut Hasil Spending Review
Keberhasilan spending review tidak hanya ditentukan oleh kualitas laporan analisis, tetapi juga oleh pelaksanaan rekomendasi yang dihasilkan.
Pemerintah daerah perlu menetapkan rencana tindak lanjut yang mencakup kegiatan perbaikan, penanggung jawab, target waktu, serta indikator keberhasilan.
Contoh matriks tindak lanjut:
| Temuan | Rekomendasi | Penanggung Jawab | Indikator Keberhasilan |
|---|---|---|---|
| Biaya administrasi relatif tinggi | Digitalisasi proses administrasi | Perangkat daerah terkait | Penurunan biaya satuan dengan kualitas terjaga |
| Kegiatan memiliki sasaran tumpang tindih | Koordinasi dan konsolidasi kegiatan | Perangkat daerah dan Bappeda | Berkurangnya duplikasi kegiatan |
| Target keluaran tidak tercapai | Perbaikan perencanaan dan pelaksanaan | Perangkat daerah pelaksana | Peningkatan capaian output |
| Data biaya tidak konsisten | Standardisasi pencatatan dan pelaporan | Unit pengelola keuangan | Data biaya lebih lengkap dan dapat dibandingkan |
| Evaluasi manfaat belum tersedia | Penyusunan indikator outcome | Perangkat daerah dan unit perencanaan | Tersedianya pengukuran hasil program |
Rencana tindak lanjut sebaiknya dievaluasi secara berkala untuk memastikan bahwa rekomendasi benar-benar menghasilkan perubahan.
Dampak Spending Review terhadap Kualitas APBD
Penerapan spending review yang terstruktur berpotensi meningkatkan kualitas APBD dalam beberapa aspek.
Pertama, alokasi belanja menjadi lebih terarah karena keputusan penganggaran didukung oleh hasil evaluasi dan informasi kinerja.
Kedua, perangkat daerah memiliki dasar yang lebih kuat dalam menjelaskan kebutuhan anggaran dan mempertanggungjawabkan penggunaan sumber daya.
Ketiga, pemerintah daerah dapat mengidentifikasi peluang penghematan tanpa harus mengurangi kualitas pelayanan publik.
Keempat, koordinasi antara perencanaan, penganggaran, pelaksanaan, dan pengawasan dapat semakin diperkuat.
Kelima, budaya evaluasi berbasis bukti dapat berkembang sehingga penyusunan anggaran tidak hanya bergantung pada pola alokasi tahun sebelumnya.
Dalam jangka panjang, peningkatan kualitas belanja daerah diharapkan mendukung pencapaian sasaran pembangunan dan memperkuat kepercayaan masyarakat terhadap pengelolaan keuangan publik.
Pertanyaan yang Sering Diajukan (FAQ)
1. Apa yang dimaksud dengan Bimtek Analisis Efisiensi Belanja Daerah?
Bimtek Analisis Efisiensi Belanja Daerah merupakan kegiatan peningkatan kompetensi aparatur pemerintah daerah dalam menilai penggunaan APBD, mengidentifikasi potensi inefisiensi, dan menyusun rekomendasi perbaikan belanja.
Kegiatan ini dapat mencakup penerapan spending review, analisis biaya satuan, evaluasi kinerja, dan pendekatan value for money.
2. Apa perbedaan spending review dengan pemotongan anggaran?
Spending review merupakan proses analisis sistematis untuk menilai relevansi, efisiensi, dan efektivitas belanja.
Sementara itu, pemotongan anggaran merupakan salah satu bentuk penyesuaian alokasi yang dapat dilakukan berdasarkan kebijakan tertentu.
Spending review tidak selalu menghasilkan rekomendasi pengurangan anggaran. Hasilnya juga dapat berupa perbaikan proses, penggabungan kegiatan, perubahan metode pelaksanaan, atau peningkatan pendanaan pada program yang terbukti memberikan manfaat besar.
3. Apa manfaat evaluasi value for money bagi pemerintah daerah?
Evaluasi value for money membantu pemerintah daerah menilai apakah penggunaan sumber daya telah memenuhi prinsip ekonomi, efisiensi, dan efektivitas.
Pendekatan ini mendukung peningkatan kualitas pelayanan publik, akuntabilitas anggaran, dan pengambilan keputusan berbasis kinerja.
4. Siapa saja yang perlu mengikuti Bimtek Spending Review APBD?
Kegiatan ini direkomendasikan bagi aparatur BPKAD, Bappeda, Inspektorat, TAPD, PPK-SKPD, PPTK, bagian perencanaan, serta pejabat dan staf yang terlibat dalam pengelolaan keuangan dan evaluasi kinerja perangkat daerah.
5. Apakah spending review dapat diterapkan pada seluruh jenis belanja daerah?
Secara prinsip, berbagai komponen belanja dapat menjadi objek penelaahan, sepanjang metode analisis disesuaikan dengan karakteristik dan tujuan belanja tersebut.
Namun, tidak semua komponen belanja memiliki fleksibilitas yang sama untuk dikurangi atau dialihkan.
Belanja yang bersifat wajib, mengikat, atau terkait standar pelayanan tertentu harus dianalisis dengan memperhatikan ketentuan hukum dan kebutuhan pelayanan.
6. Bagaimana cara mengukur efisiensi belanja daerah?
Efisiensi dapat diukur melalui perbandingan antara sumber daya yang digunakan dan keluaran yang dihasilkan.
Beberapa indikator yang dapat digunakan adalah biaya per unit output, jumlah output per satuan biaya, perubahan produktivitas, serta perbandingan biaya dengan standar atau unit yang memiliki karakteristik sebanding.
Pengukuran tersebut perlu dilengkapi dengan evaluasi kualitas dan efektivitas pelayanan.
7. Mengapa pemerintah daerah perlu menyelenggarakan Bimtek Spending Review dan Value for Money?
Bimtek diperlukan untuk meningkatkan kemampuan aparatur dalam melakukan evaluasi belanja secara sistematis dan berbasis data.
Melalui kegiatan ini, peserta dapat mempelajari metode analisis, pengukuran efisiensi, identifikasi potensi pemborosan, serta penyusunan rekomendasi yang dapat digunakan untuk meningkatkan kualitas pengelolaan APBD.
Kesimpulan
Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money merupakan kegiatan peningkatan kompetensi yang relevan dalam mendukung pengelolaan keuangan daerah secara lebih efektif, efisien, transparan, dan akuntabel.
Spending review membantu pemerintah daerah mengidentifikasi peluang penghematan, memperbaiki struktur belanja, dan menentukan prioritas penggunaan sumber daya. Sementara itu, evaluasi value for money memberikan kerangka untuk menilai kualitas belanja berdasarkan prinsip ekonomi, efisiensi, dan efektivitas.
Integrasi kedua pendekatan tersebut memungkinkan pemerintah daerah melakukan evaluasi belanja secara lebih komprehensif dan menghasilkan rekomendasi perbaikan yang dapat ditindaklanjuti.
Melalui peningkatan kapasitas aparatur, pemanfaatan data yang berkualitas, serta koordinasi lintas perangkat daerah, spending review dapat menjadi salah satu instrumen penting untuk mendukung peningkatan kualitas APBD dan pelayanan publik.
Tingkatkan kompetensi aparatur dan optimalkan kualitas pengelolaan APBD melalui Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money.
Dapatkan pembelajaran bersama trainer profesional dan berpengalaman, materi yang relevan dengan kebutuhan instansi, serta pembahasan praktis untuk mendukung peningkatan efisiensi dan akuntabilitas belanja daerah.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp: 0823-6439-7553
📧 Email: info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN
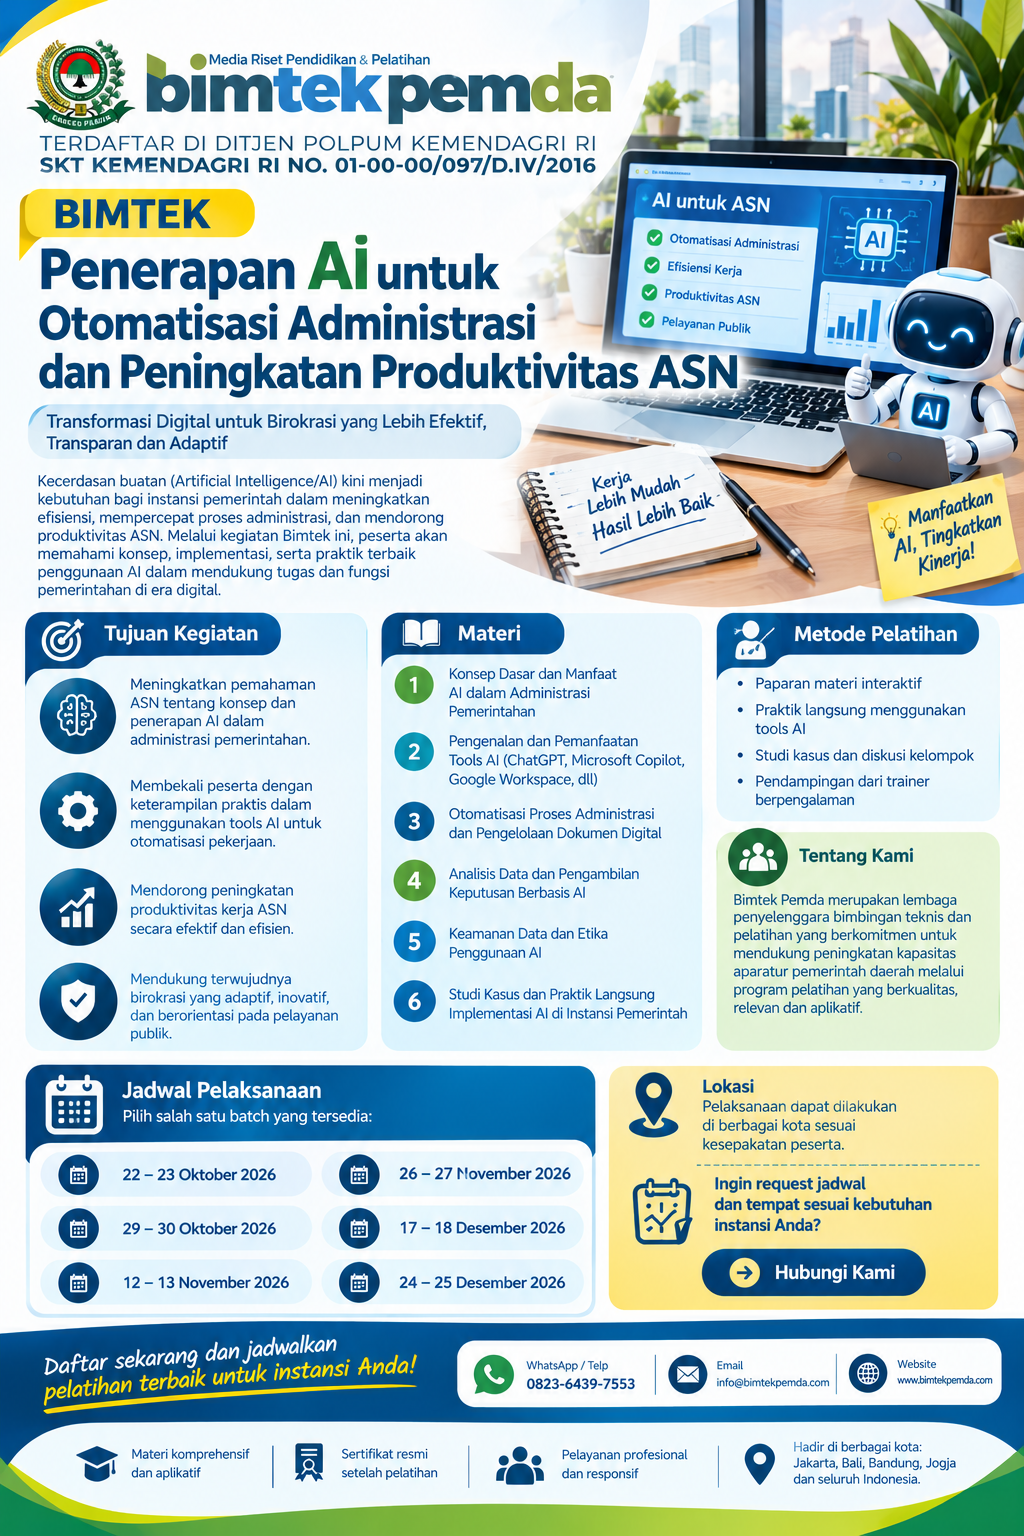
Bimtek Penerapan AI untuk Otomatisasi Administrasi dan Peningkatan Produktivitas ASN
Rentang harga: Rp2.500.000 hingga Rp5.000.000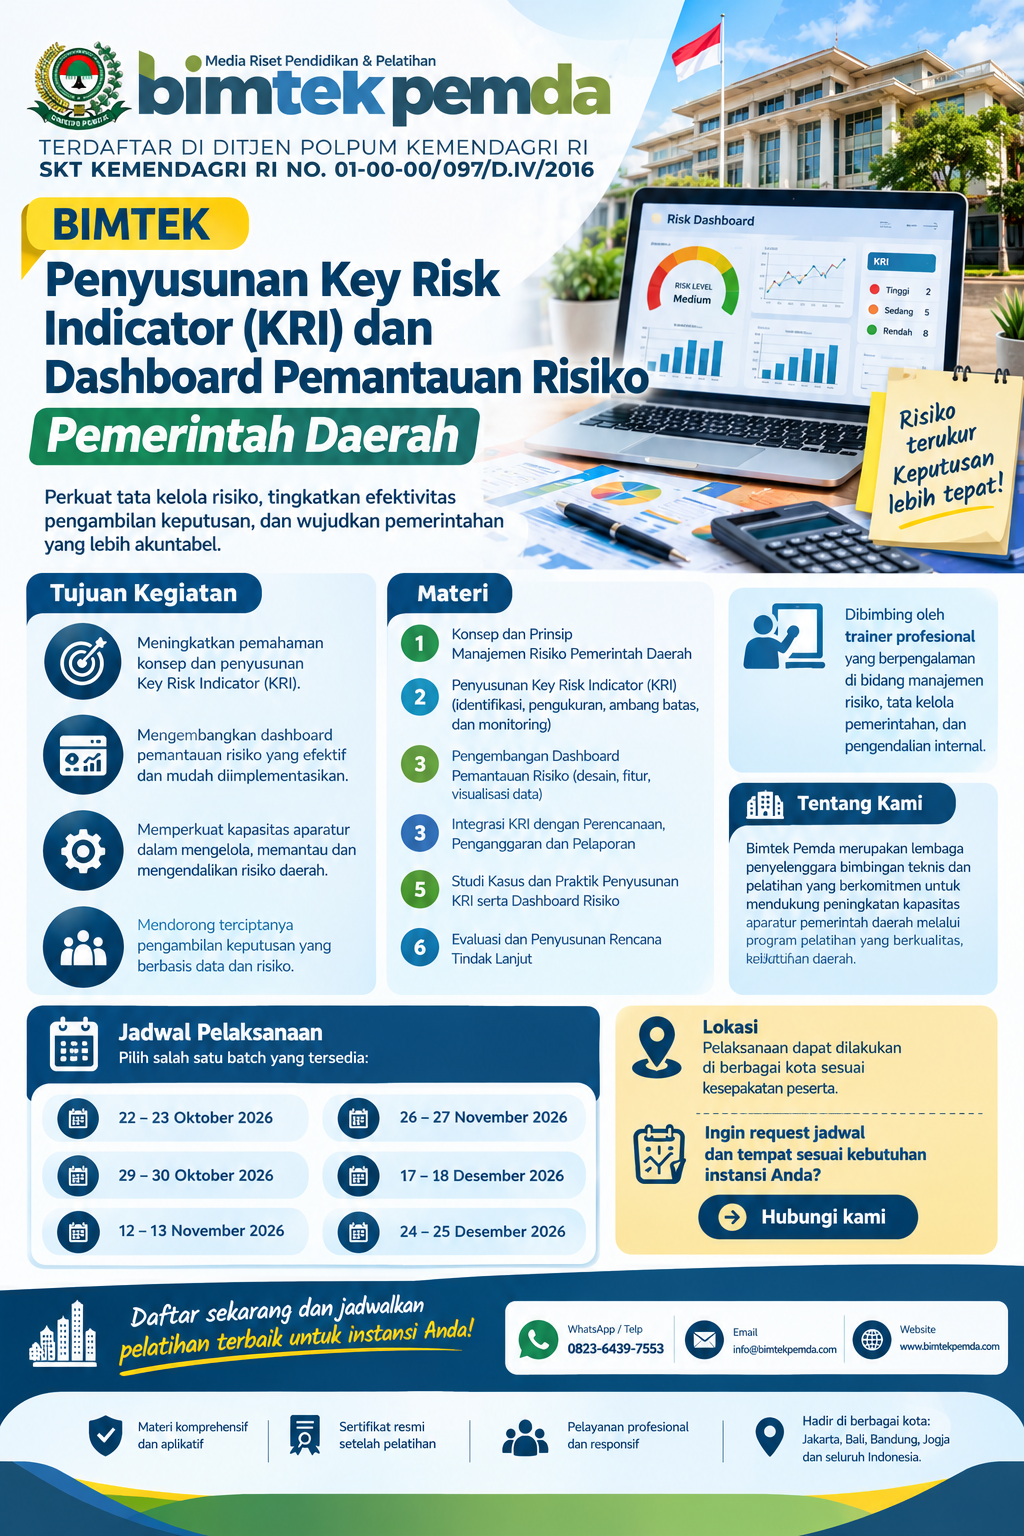
Bimtek Penyusunan Key Risk Indicator (KRI) dan Dashboard Pemantauan Risiko Pemerintah Daerah
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Analisis Efisiensi Belanja Daerah melalui Spending Review dan Evaluasi Value for Money
Rentang harga: Rp2.500.000 hingga Rp5.000.000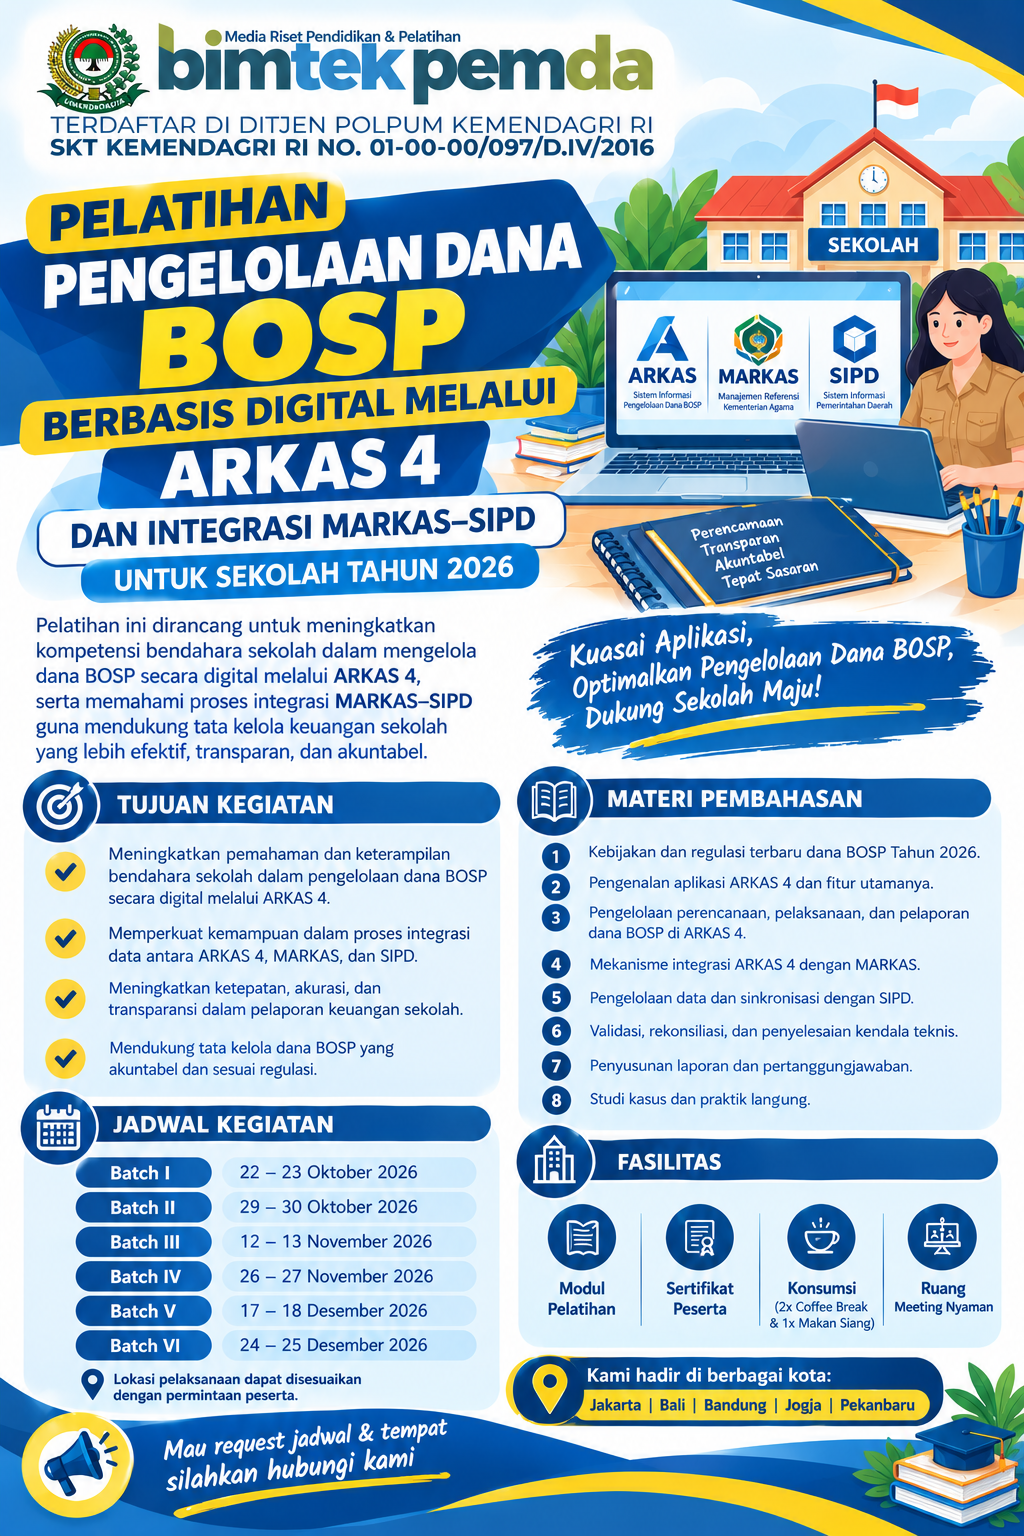
Pelatihan Pengelolaan Dana BOSP Berbasis Digital melalui ARKAS 4 dan Integrasi MARKAS–SIPD untuk Sekolah Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penatausahaan Keuangan Sekolah, Penyusunan SPJ Dana BOS, dan Pelaporan Realisasi Anggaran Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000