
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI
Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110
info@bimtekpemda.com
0823-6439-7553
SOCIAL MEDIA

Bimtek Pengelolaan Piutang dan Utang BLUD Rumah Sakit dan Puskesmas Tahun 2027
Bimtek Pengelolaan Piutang dan Utang BLUD Rumah Sakit dan Puskesmas Tahun 2027 untuk meningkatkan pengelolaan keuangan, penagihan, dan likuiditas BLUD.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Pengelolaan keuangan merupakan salah satu aspek penting dalam keberhasilan Badan Layanan Umum Daerah atau BLUD. Fleksibilitas pengelolaan keuangan yang dimiliki BLUD memberikan ruang bagi Rumah Sakit dan Puskesmas untuk mengelola pendapatan, belanja, kas, piutang, utang, serta kebutuhan operasional secara lebih adaptif. Namun, fleksibilitas tersebut harus diikuti dengan sistem pengendalian dan administrasi keuangan yang tertib, transparan, akuntabel, serta dapat dipertanggungjawabkan.
Salah satu persoalan yang sering dihadapi BLUD Rumah Sakit dan Puskesmas adalah meningkatnya saldo piutang yang belum tertagih. Piutang dapat berasal dari pelayanan kesehatan, kerja sama dengan pihak ketiga, klaim layanan, pasien atau penjamin, serta transaksi lainnya. Apabila piutang tidak dikelola dengan baik, saldo piutang dapat menumpuk dan mengganggu arus kas BLUD. Kondisi tersebut pada akhirnya dapat memengaruhi kemampuan fasilitas kesehatan dalam membayar kewajiban kepada pemasok, tenaga profesional, maupun pihak lainnya.
Di sisi lain, pengelolaan utang juga harus mendapatkan perhatian. Utang BLUD dapat muncul dari transaksi pengadaan barang dan jasa, kewajiban kepada pihak ketiga, kewajiban operasional, maupun pinjaman sesuai ketentuan yang berlaku. Rumah sakit atau Puskesmas perlu mengetahui dengan jelas kapan kewajiban tersebut jatuh tempo, berapa nilai kewajibannya, sumber dana untuk pembayaran, serta bagaimana dampaknya terhadap posisi kas.
Untuk tahun 2027, pengelolaan piutang dan utang tidak cukup hanya dilakukan melalui pencatatan akuntansi. BLUD perlu membangun sistem pengelolaan yang terintegrasi mulai dari identifikasi transaksi, pengakuan, pencatatan, pengendalian, penagihan, rekonsiliasi, penyisihan, penyelesaian piutang bermasalah, pengendalian utang, hingga pelaporan dan evaluasi.
Melalui Bimtek Pengelolaan Piutang dan Utang BLUD Rumah Sakit dan Puskesmas Tahun 2027, pengelola BLUD dapat memperkuat kompetensi dalam mengelola hak dan kewajiban secara lebih sistematis sehingga kondisi keuangan BLUD menjadi lebih sehat dan mampu mendukung keberlanjutan pelayanan kesehatan.
Dasar Regulasi Pengelolaan Piutang dan Utang BLUD
Pengelolaan piutang dan utang BLUD tidak dapat dipisahkan dari ketentuan mengenai pengelolaan keuangan daerah dan pengelolaan BLUD.
Salah satu regulasi utama adalah Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah. Regulasi tersebut menjadi salah satu landasan penting dalam penyelenggaraan dan pengelolaan BLUD. Status Permendagri Nomor 79 Tahun 2018 tercatat masih berlaku pada database peraturan BPK.
Selain itu, pengelolaan keuangan daerah juga mengacu pada Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah. PP tersebut mencakup berbagai aspek pengelolaan keuangan daerah, termasuk kewajiban daerah, kekayaan daerah, utang daerah, serta BLUD.
Pedoman teknis pengelolaan keuangan daerah selanjutnya diatur dalam Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah. Regulasi tersebut tercatat berstatus berlaku dan menjadi salah satu rujukan penting dalam pengelolaan keuangan daerah.
Untuk Puskesmas, perkembangan regulasi kesehatan juga perlu diperhatikan. Permenkes Nomor 19 Tahun 2024 tentang Penyelenggaraan Pusat Kesehatan Masyarakat mengatur antara lain tugas, fungsi, organisasi, pencatatan dan pelaporan, pembinaan, pengawasan, serta pendanaan Puskesmas. Regulasi tersebut mencabut Permenkes Nomor 43 Tahun 2019 tentang Puskesmas.
Instansi dapat melakukan pengecekan regulasi melalui:
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah: Database Peraturan BPK
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah: Database Peraturan BPK
Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah: Database Peraturan BPK
Permenkes Nomor 19 Tahun 2024 tentang Penyelenggaraan Pusat Kesehatan Masyarakat: Database Peraturan BPK
Dalam implementasinya pada tahun 2027, BLUD tetap perlu memeriksa perkembangan peraturan terbaru, termasuk peraturan pemerintah, peraturan menteri, kebijakan pemerintah daerah, serta regulasi teknis lainnya yang berlaku pada saat pelaksanaan.
Apa Itu Pengelolaan Piutang BLUD?
Piutang BLUD pada dasarnya merupakan hak BLUD untuk menerima pembayaran atas transaksi atau pelayanan yang telah diberikan tetapi pembayarannya belum diterima.
Dalam konteks Rumah Sakit dan Puskesmas, piutang dapat timbul karena berbagai aktivitas pelayanan kesehatan maupun transaksi pendukung lainnya.
Beberapa sumber piutang BLUD antara lain:
- Piutang pelayanan kesehatan.
- Piutang pasien atau penjamin.
- Piutang kerja sama pelayanan.
- Piutang klaim layanan kesehatan.
- Piutang dari pihak ketiga.
- Piutang atas transaksi barang dan jasa.
- Piutang lainnya yang timbul dari aktivitas BLUD.
Pengelolaan piutang tidak berhenti ketika transaksi dicatat sebagai piutang. BLUD harus memiliki mekanisme untuk memastikan bahwa piutang tersebut dapat ditagih dan diterima sesuai dengan hak BLUD.
Artinya, semakin cepat BLUD dapat mengidentifikasi piutang, memvalidasi dokumen, melakukan rekonsiliasi dan penagihan, maka semakin kecil risiko piutang menjadi bermasalah.
Mengapa Piutang BLUD Rumah Sakit dan Puskesmas Perlu Dikendalikan?
Piutang yang terlalu tinggi dapat memberikan tekanan terhadap arus kas. Secara sederhana, BLUD dapat mencatat pendapatan, tetapi kas belum tentu langsung diterima.
Contohnya, sebuah Rumah Sakit BLUD memiliki pendapatan pelayanan sebesar Rp10 miliar dalam periode tertentu. Dari jumlah tersebut, sebagian masih harus menunggu proses verifikasi, klaim, atau pembayaran dari pihak penjamin.
Secara akuntansi, transaksi tersebut dapat memiliki konsekuensi terhadap pendapatan dan piutang. Namun dari sisi kas, BLUD belum menerima uang tersebut.
Kondisi inilah yang menyebabkan pengelolaan piutang menjadi sangat penting.
Beberapa risiko akibat lemahnya pengelolaan piutang adalah:
- Piutang semakin lama semakin menumpuk.
- Arus kas operasional menjadi terganggu.
- Kesulitan membayar kewajiban tepat waktu.
- Data piutang tidak sesuai dengan dokumen pendukung.
- Terjadi perbedaan data antara unit pelayanan, bagian keuangan dan pihak penjamin.
- Piutang sulit ditelusuri berdasarkan umur dan sumbernya.
- Potensi piutang tidak tertagih semakin besar.
- Proses penyusunan laporan keuangan menjadi lebih kompleks.
- Pengendalian internal menjadi lemah.
- Risiko temuan pemeriksaan meningkat.
Oleh karena itu, BLUD perlu memiliki sistem monitoring piutang yang dilakukan secara berkala.
Klasifikasi dan Analisis Umur Piutang BLUD
Salah satu instrumen penting dalam pengelolaan piutang adalah aging schedule atau analisis umur piutang.
Dengan aging schedule, BLUD dapat mengetahui piutang mana yang masih baru, mulai terlambat, telah lama tertunggak, atau membutuhkan tindakan khusus.
Contoh sederhana:
| Umur Piutang | Kondisi | Tindakan |
|---|---|---|
| 0–30 hari | Lancar | Monitoring |
| 31–60 hari | Mulai jatuh tempo | Penagihan |
| 61–90 hari | Perlu perhatian | Intensifikasi penagihan |
| 91–180 hari | Berisiko | Evaluasi dokumen dan penagihan |
| Di atas 180 hari | Berisiko tinggi | Penanganan khusus dan evaluasi |
Pembagian umur tersebut merupakan contoh sistem monitoring internal dan perlu disesuaikan dengan karakteristik transaksi, kebijakan BLUD, perjanjian, serta ketentuan yang berlaku.
Dengan aging schedule, pimpinan BLUD dapat mengetahui kondisi piutang secara lebih cepat.
Strategi Penagihan Piutang BLUD
Penagihan piutang perlu dilakukan secara terstruktur. BLUD sebaiknya tidak menunggu sampai piutang menjadi terlalu lama baru dilakukan penagihan.
Siklus penagihan dapat mencakup:
- Identifikasi piutang.
- Validasi dokumen.
- Rekonsiliasi dengan unit terkait.
- Penentuan tanggal jatuh tempo.
- Penerbitan dokumen penagihan.
- Monitoring pembayaran.
- Konfirmasi kepada pihak yang memiliki kewajiban.
- Penagihan lanjutan.
- Evaluasi piutang bermasalah.
- Pelaporan kepada pimpinan.
Dokumentasi setiap tahapan juga penting karena dapat menjadi bukti bahwa BLUD telah melakukan pengelolaan dan penagihan secara optimal.
Pengelolaan Piutang Klaim Pelayanan Kesehatan
Pada Rumah Sakit, salah satu aspek yang perlu mendapat perhatian adalah piutang yang berkaitan dengan klaim pelayanan kesehatan.
Permasalahan klaim dapat muncul karena beberapa faktor, seperti:
- Dokumen pelayanan belum lengkap.
- Data pasien tidak sesuai.
- Administrasi belum selesai.
- Dokumen pendukung klaim belum lengkap.
- Terjadi perbedaan data antara unit pelayanan dan bagian keuangan.
- Klaim perlu diperbaiki atau diverifikasi ulang.
- Proses pembayaran belum selesai.
Karena itu, pengelolaan piutang tidak hanya menjadi tanggung jawab bagian keuangan.
Unit pelayanan, rekam medis, casemix, penagihan, akuntansi, manajemen dan pihak terkait perlu memiliki koordinasi yang baik.
Semakin cepat permasalahan administratif ditemukan, semakin cepat pula proses penyelesaian piutang dapat dilakukan.
Pengelolaan Piutang pada Puskesmas BLUD
Puskesmas yang menerapkan pola pengelolaan keuangan BLUD juga membutuhkan sistem pengelolaan piutang yang baik.
Karakteristik transaksi Puskesmas dapat berbeda dengan Rumah Sakit. Puskesmas dapat memiliki transaksi pelayanan, kerja sama, pendapatan layanan tertentu, maupun sumber penerimaan lain sesuai dengan ketentuan yang berlaku.
Permenkes Nomor 19 Tahun 2024 mengatur penyelenggaraan Puskesmas termasuk pencatatan, pelaporan, pembinaan, pengawasan dan pendanaan.
Dalam konteks BLUD, pengelolaan piutang perlu dihubungkan dengan sistem keuangan dan administrasi pelayanan sehingga data antara pelayanan dan keuangan dapat direkonsiliasi.
Apa Itu Pengelolaan Utang BLUD?
Utang BLUD merupakan kewajiban yang harus dibayar oleh BLUD kepada pihak lain sebagai akibat transaksi atau perikatan yang sah.
Dalam operasional Rumah Sakit dan Puskesmas, utang dapat muncul karena:
- Pembelian obat.
- Pembelian alat kesehatan.
- Pembelian bahan medis habis pakai.
- Pengadaan barang dan jasa.
- Jasa pelayanan atau jasa profesional.
- Utilitas.
- Kewajiban kepada pihak ketiga.
- Transaksi operasional lainnya.
- Pinjaman atau kewajiban lain sesuai ketentuan.
Pengelolaan utang harus dilakukan dengan prinsip kehati-hatian. BLUD perlu memastikan bahwa setiap kewajiban memiliki dokumen yang lengkap, nilai yang jelas, pihak yang harus dibayar, tanggal jatuh tempo dan sumber dana pembayaran.
Perbedaan Pengelolaan Piutang dan Utang BLUD
Piutang dan utang memiliki arah pengelolaan yang berbeda.
| Aspek | Piutang | Utang |
|---|---|---|
| Posisi | Hak BLUD | Kewajiban BLUD |
| Arus kas | Diharapkan masuk | Harus keluar |
| Fokus | Penagihan | Pembayaran |
| Risiko | Tidak tertagih | Keterlambatan pembayaran |
| Monitoring | Umur piutang | Umur utang |
| Dokumen | Bukti hak tagih | Bukti kewajiban |
| Tujuan | Mempercepat penerimaan | Menjaga kewajiban tetap terkendali |
Keduanya harus dikelola secara bersamaan karena berhubungan langsung dengan likuiditas BLUD.
Mengapa Pengelolaan Utang Penting untuk Likuiditas BLUD?
Utang tidak selalu berarti kondisi keuangan BLUD buruk. Dalam kegiatan operasional, kewajiban dapat muncul secara normal.
Namun, utang yang tidak dikendalikan dapat menjadi masalah ketika BLUD tidak memiliki kemampuan kas yang cukup untuk membayar kewajiban sesuai jatuh tempo.
Misalnya, sebuah Rumah Sakit BLUD memiliki kewajiban kepada pemasok obat sebesar Rp2 miliar yang jatuh tempo dalam waktu 30 hari. Pada saat yang sama, terdapat piutang pelayanan sebesar Rp5 miliar yang belum diterima.
Secara sederhana, BLUD memiliki hak penerimaan yang lebih besar daripada kewajibannya. Namun apabila piutang tersebut belum diterima ketika pembayaran pemasok jatuh tempo, Rumah Sakit tetap menghadapi tekanan likuiditas.
Situasi tersebut menunjukkan bahwa pengelolaan piutang dan utang tidak boleh dilakukan secara terpisah.
Cash Flow Management dalam Pengelolaan BLUD
Salah satu materi penting dalam pengelolaan piutang dan utang adalah manajemen arus kas.
BLUD perlu membuat proyeksi penerimaan dan pengeluaran secara berkala.
Contoh sederhana:
| Komponen | Nilai |
|---|---|
| Saldo kas awal | Rp3 miliar |
| Estimasi penerimaan piutang | Rp4 miliar |
| Pendapatan kas lainnya | Rp2 miliar |
| Total kas tersedia | Rp9 miliar |
| Kewajiban jatuh tempo | Rp5 miliar |
| Belanja operasional | Rp2 miliar |
| Estimasi saldo akhir | Rp2 miliar |
Perhitungan tersebut hanya merupakan contoh sederhana. Dalam praktik, BLUD perlu memasukkan berbagai faktor lain seperti ketepatan waktu penerimaan, belanja rutin, kebutuhan obat, bahan medis habis pakai, gaji atau jasa, kewajiban kontraktual dan kebutuhan pelayanan lainnya.
Hubungan Piutang, Utang dan Cash Conversion Cycle
BLUD juga dapat melihat hubungan antara piutang, persediaan dan utang melalui pendekatan siklus kas.
Semakin lama BLUD menunggu penerimaan piutang, semakin besar kebutuhan kas yang harus disiapkan untuk membiayai kegiatan operasional.
Oleh karena itu, beberapa indikator dapat digunakan untuk evaluasi internal, antara lain:
- Rata-rata umur piutang.
- Persentase piutang jatuh tempo.
- Persentase piutang tertagih.
- Nilai piutang macet.
- Rata-rata umur utang.
- Nilai utang jatuh tempo.
- Rasio kas terhadap kewajiban jangka pendek.
- Perkiraan arus kas masuk dan keluar.
Indikator tersebut dapat menjadi bagian dari dashboard manajemen BLUD.
Rekonsiliasi Data Piutang dan Utang
Rekonsiliasi merupakan proses penting untuk memastikan bahwa data yang digunakan oleh unit pelayanan dan bagian keuangan konsisten.
Rekonsiliasi dapat dilakukan antara:
- Unit pelayanan dengan bagian keuangan.
- Bagian penagihan dengan akuntansi.
- Data sistem informasi dengan dokumen transaksi.
- Data klaim dengan dokumen pelayanan.
- Data utang dengan dokumen pengadaan.
- Data pemasok dengan daftar kewajiban.
- Buku pembantu dengan laporan keuangan.
Jika terdapat perbedaan, BLUD perlu menelusuri penyebabnya.
Jangan sampai perbedaan data baru diketahui pada saat penyusunan laporan tahunan atau ketika dilakukan pemeriksaan.
Penyisihan Piutang dan Piutang Bermasalah
Tidak seluruh piutang memiliki tingkat risiko yang sama.
Karena itu, BLUD perlu melakukan analisis terhadap kemungkinan piutang tidak tertagih sesuai kebijakan akuntansi dan ketentuan yang berlaku.
Hal yang dapat dianalisis antara lain:
- Umur piutang.
- Riwayat pembayaran.
- Status pihak yang memiliki kewajiban.
- Kelengkapan dokumen.
- Sengketa atau perbedaan nilai.
- Kemampuan pihak yang memiliki kewajiban.
- Upaya penagihan yang telah dilakukan.
- Kebijakan akuntansi yang berlaku.
Dalam pengelolaan piutang pemerintah, JDIH Kementerian Keuangan juga menyediakan terminologi mengenai piutang dan piutang yang nyata-nyata tidak dapat ditagih sebagai bagian dari referensi hukum keuangan negara.
BLUD perlu berhati-hati membedakan antara piutang yang terlambat dibayar, piutang bermasalah dan piutang yang secara ketentuan dapat dilakukan tindakan penyelesaian tertentu.
Pengendalian Internal Piutang dan Utang BLUD
Pengendalian internal diperlukan agar proses pengelolaan piutang dan utang tidak hanya bergantung pada satu orang atau satu unit kerja.
Beberapa pengendalian yang dapat diterapkan antara lain:
- Pemisahan fungsi pencatatan dan penagihan.
- Otorisasi transaksi.
- Rekonsiliasi berkala.
- Monitoring umur piutang.
- Monitoring jatuh tempo utang.
- Pemeriksaan dokumen pendukung.
- Pembatasan akses sistem.
- Review oleh pejabat yang berwenang.
- Penyusunan laporan monitoring secara berkala.
- Dokumentasi proses penagihan dan pembayaran.
Pengendalian tersebut perlu disesuaikan dengan struktur organisasi masing-masing BLUD.
Digitalisasi Pengelolaan Piutang dan Utang BLUD
Pada tahun 2027, digitalisasi menjadi salah satu aspek yang semakin penting dalam pengelolaan keuangan BLUD.
Sistem digital dapat membantu BLUD dalam:
- Menampilkan daftar piutang secara real time.
- Mengelompokkan piutang berdasarkan umur.
- Memberikan notifikasi jatuh tempo.
- Memantau status penagihan.
- Memantau kewajiban yang akan jatuh tempo.
- Membuat proyeksi arus kas.
- Melakukan rekonsiliasi data.
- Menyediakan dashboard manajemen.
- Mengurangi risiko kesalahan input.
- Mempermudah proses audit dan pemeriksaan.
Namun, digitalisasi tidak otomatis menyelesaikan masalah apabila proses bisnisnya belum tertata.
BLUD harus memastikan bahwa sistem informasi yang digunakan memiliki data yang akurat, struktur akun yang tepat, prosedur kerja yang jelas, hak akses yang terkontrol dan rekonsiliasi yang konsisten.
Contoh Kasus Pengelolaan Piutang Rumah Sakit BLUD
Sebagai contoh ilustrasi, sebuah Rumah Sakit BLUD memiliki piutang pelayanan sebesar Rp8 miliar.
Dari jumlah tersebut:
- Rp3 miliar berumur kurang dari 30 hari.
- Rp2 miliar berumur 31–90 hari.
- Rp1,5 miliar berumur 91–180 hari.
- Rp1,5 miliar berumur lebih dari 180 hari.
Manajemen kemudian melakukan analisis dan menemukan bahwa sebagian piutang yang telah berumur panjang belum tertagih karena dokumen pendukung belum lengkap.
Jika kondisi tersebut dibiarkan, saldo piutang akan terus meningkat.
Langkah perbaikan yang dapat dilakukan adalah:
- Membentuk daftar piutang berdasarkan umur.
- Mengidentifikasi penyebab keterlambatan.
- Melakukan rekonsiliasi dokumen.
- Menentukan PIC untuk setiap kelompok piutang.
- Menetapkan target penyelesaian.
- Melakukan penagihan berkala.
- Melaporkan perkembangan kepada manajemen.
- Mengevaluasi kebijakan proses pelayanan dan penagihan.
Dari kasus tersebut terlihat bahwa masalah piutang bukan hanya masalah bagian akuntansi. Masalah dapat bermula dari proses pelayanan, administrasi, dokumentasi, verifikasi hingga penagihan.
Contoh Kasus Pengelolaan Utang Puskesmas BLUD
Misalnya Puskesmas BLUD memiliki kewajiban kepada pemasok obat dan bahan medis sebesar Rp750 juta.
Pada waktu yang sama, penerimaan kas Puskesmas diperkirakan Rp500 juta dalam periode berjalan.
Jika seluruh utang harus dibayar dalam waktu dekat, manajemen perlu melakukan perencanaan arus kas agar pembayaran tidak mengganggu pelayanan.
Manajemen dapat melakukan:
- Pemetaan utang berdasarkan jatuh tempo.
- Verifikasi dokumen.
- Prioritas pembayaran sesuai ketentuan.
- Penyusunan proyeksi kas.
- Evaluasi kontrak dan kewajiban.
- Monitoring penerimaan.
- Koordinasi dengan pihak terkait.
Kasus tersebut menunjukkan pentingnya menghubungkan informasi piutang dengan utang dalam satu sistem pengelolaan kas.
Materi Bimtek Pengelolaan Piutang dan Utang BLUD Tahun 2027
Bimtek Pengelolaan Piutang dan Utang BLUD Rumah Sakit dan Puskesmas Tahun 2027 dapat dirancang untuk membahas aspek strategis dan teknis.
Materi yang dapat diberikan meliputi:
- Kebijakan dan regulasi terbaru pengelolaan keuangan BLUD.
- Konsep dan karakteristik piutang BLUD Rumah Sakit dan Puskesmas.
- Identifikasi, pencatatan dan pengendalian piutang BLUD.
- Strategi penagihan dan penyelesaian piutang bermasalah.
- Analisis umur piutang dan monitoring piutang jatuh tempo.
- Pengelolaan utang dan kewajiban BLUD.
- Analisis jatuh tempo dan prioritas pembayaran.
- Manajemen arus kas dan likuiditas BLUD.
- Rekonsiliasi piutang, utang dan laporan keuangan.
- Pengendalian internal dan mitigasi risiko.
- Digitalisasi monitoring piutang dan utang.
- Studi kasus pengelolaan piutang dan utang Rumah Sakit serta Puskesmas BLUD.
Sasaran Peserta Bimtek
Bimtek ini dapat diikuti oleh berbagai unsur yang terlibat dalam pengelolaan keuangan dan operasional BLUD, antara lain:
- Direktur atau pimpinan Rumah Sakit BLUD.
- Kepala Puskesmas BLUD.
- Pejabat keuangan BLUD.
- Bendahara penerimaan dan pengeluaran.
- Pejabat penatausahaan keuangan.
- Pengelola akuntansi dan pelaporan.
- Pengelola piutang dan penagihan.
- Pengelola utang dan pembayaran.
- Bagian keuangan dan perencanaan.
- Tim manajemen BLUD.
Manfaat Mengikuti Bimtek Pengelolaan Piutang dan Utang BLUD
Peserta diharapkan dapat memperoleh pemahaman yang lebih komprehensif mengenai pengelolaan piutang dan utang.
Manfaat yang dapat diperoleh antara lain:
- Memahami konsep pengelolaan piutang dan utang BLUD.
- Memahami regulasi yang menjadi dasar pengelolaan BLUD.
- Meningkatkan kemampuan melakukan monitoring piutang.
- Meningkatkan efektivitas proses penagihan.
- Meningkatkan pengendalian kewajiban.
- Memahami analisis umur piutang dan umur utang.
- Meningkatkan kemampuan melakukan rekonsiliasi.
- Membantu menjaga likuiditas BLUD.
- Meningkatkan kualitas pelaporan keuangan.
- Memperkuat pengendalian internal.
- Mengurangi risiko piutang tidak tertagih.
- Membantu manajemen mengambil keputusan berbasis data.
Indikator Keberhasilan Pengelolaan Piutang dan Utang BLUD
BLUD dapat menyusun indikator untuk mengevaluasi keberhasilan pengelolaan piutang dan utang.
Beberapa indikator yang dapat digunakan adalah:
| Indikator | Tujuan |
|---|---|
| Persentase piutang tertagih | Mengukur efektivitas penagihan |
| Umur rata-rata piutang | Mengukur kecepatan penerimaan |
| Piutang > 90 hari | Mengidentifikasi risiko |
| Piutang bermasalah | Mengetahui potensi risiko keuangan |
| Utang jatuh tempo | Mengukur kewajiban jangka pendek |
| Ketepatan pembayaran | Mengukur disiplin pembayaran |
| Rasio kas terhadap kewajiban | Mengukur kemampuan likuiditas |
| Akurasi rekonsiliasi | Mengukur kualitas data |
Indikator tersebut dapat digunakan dalam evaluasi bulanan, triwulanan maupun tahunan sesuai kebutuhan manajemen.
Strategi BLUD Menghadapi Tahun 2027
Tahun 2027 perlu dipersiapkan dengan pendekatan pengelolaan keuangan yang lebih terintegrasi.
Beberapa strategi yang dapat dilakukan BLUD antara lain:
Memperkuat Database Piutang
BLUD perlu memastikan setiap piutang memiliki data yang jelas, mulai dari sumber transaksi, nilai, tanggal timbul, tanggal jatuh tempo, pihak yang memiliki kewajiban hingga status penagihan.
Membuat Aging Schedule Secara Berkala
Aging schedule membantu manajemen melihat piutang berdasarkan umur sehingga tindakan dapat dilakukan lebih cepat.
Mengintegrasikan Piutang dengan Cash Flow
Proyeksi penerimaan piutang perlu dimasukkan dalam perencanaan kas. Namun, BLUD tetap perlu mempertimbangkan risiko keterlambatan penerimaan.
Membuat Daftar Utang Jatuh Tempo
Daftar kewajiban harus diperbarui secara berkala agar manajemen mengetahui kebutuhan pembayaran dalam periode mendatang.
Meningkatkan Rekonsiliasi
Rekonsiliasi antara unit pelayanan, sistem informasi dan keuangan harus dilakukan secara konsisten.
Memperkuat Pengendalian Internal
Setiap transaksi harus memiliki dokumen, otorisasi dan jejak audit yang memadai.
Mengembangkan Dashboard Keuangan
Dashboard dapat membantu pimpinan melihat kondisi piutang, utang, kas dan indikator keuangan secara lebih cepat.
Checklist Pengelolaan Piutang dan Utang BLUD
Sebelum memasuki tahun anggaran 2027, BLUD dapat menggunakan checklist sederhana berikut:
Piutang
-
Daftar seluruh piutang tersedia.
-
Umur piutang telah dianalisis.
-
Piutang jatuh tempo telah diidentifikasi.
-
Dokumen pendukung telah diverifikasi.
-
Penagihan telah dilakukan.
-
Piutang bermasalah telah dipetakan.
-
Rekonsiliasi telah dilakukan.
-
Laporan piutang tersedia untuk manajemen.
Utang
-
Daftar seluruh utang tersedia.
-
Jatuh tempo telah dipetakan.
-
Dokumen pendukung telah diverifikasi.
-
Sumber pembayaran telah direncanakan.
-
Kewajiban prioritas telah diidentifikasi.
-
Proyeksi arus kas telah diperbarui.
-
Rekonsiliasi utang telah dilakukan.
-
Laporan kewajiban tersedia untuk manajemen.
Peran Manajemen dalam Pengelolaan Piutang dan Utang
Pengelolaan piutang dan utang bukan hanya pekerjaan staf keuangan. Manajemen BLUD memiliki peran strategis dalam menetapkan kebijakan, mengawasi indikator, memastikan koordinasi antarunit, dan mengambil tindakan ketika terjadi penyimpangan.
Pimpinan perlu mengetahui:
- Berapa total piutang BLUD?
- Berapa piutang yang telah jatuh tempo?
- Berapa piutang yang berumur panjang?
- Apa penyebab piutang belum tertagih?
- Berapa total utang BLUD?
- Kapan kewajiban tersebut jatuh tempo?
- Apakah kas tersedia cukup untuk membayar kewajiban?
- Apa risiko apabila penerimaan terlambat?
- Bagaimana strategi meningkatkan arus kas?
Pertanyaan tersebut dapat menjadi bagian dari agenda evaluasi keuangan BLUD secara berkala.
Kesimpulan
Bimtek Pengelolaan Piutang dan Utang BLUD Rumah Sakit dan Puskesmas Tahun 2027 menjadi salah satu kebutuhan penting bagi BLUD yang ingin meningkatkan kualitas pengelolaan keuangan dan menjaga keberlanjutan pelayanan kesehatan.
Piutang yang tidak tertagih dapat menghambat arus kas, sedangkan utang yang tidak dikelola dengan baik dapat meningkatkan tekanan terhadap likuiditas. Karena itu, keduanya perlu dikelola secara terintegrasi melalui sistem pencatatan, monitoring, rekonsiliasi, penagihan, pengendalian dan evaluasi yang konsisten.
Pengelolaan keuangan BLUD juga harus memperhatikan regulasi yang berlaku. Permendagri Nomor 79 Tahun 2018 menjadi salah satu dasar penting pengelolaan BLUD, sementara PP Nomor 12 Tahun 2019 dan Permendagri Nomor 77 Tahun 2020 menjadi bagian penting dalam kerangka pengelolaan keuangan daerah. Untuk Puskesmas, regulasi terbaru seperti Permenkes Nomor 19 Tahun 2024 juga perlu menjadi perhatian dalam penyelenggaraan Puskesmas.
Memasuki tahun 2027, BLUD Rumah Sakit dan Puskesmas perlu bergerak dari sekadar mencatat transaksi menuju pengelolaan keuangan yang lebih analitis dan berbasis data. Monitoring aging piutang, pengendalian utang jatuh tempo, proyeksi arus kas, rekonsiliasi data dan penguatan pengendalian internal menjadi bagian penting untuk mendukung kondisi keuangan BLUD yang sehat.
FAQ Bimtek Pengelolaan Piutang dan Utang BLUD
1. Apa yang dimaksud dengan pengelolaan piutang BLUD?
Pengelolaan piutang BLUD adalah serangkaian proses untuk mengidentifikasi, mencatat, memantau, menagih, merekonsiliasi dan menyelesaikan hak BLUD yang belum diterima dari pihak lain sesuai ketentuan yang berlaku.
2. Mengapa pengelolaan piutang penting bagi Rumah Sakit BLUD?
Karena piutang yang tinggi atau terlambat tertagih dapat menghambat arus kas. Rumah Sakit membutuhkan kas yang cukup untuk membiayai obat, alat kesehatan, jasa pelayanan, operasional dan kebutuhan pelayanan lainnya.
3. Apakah Puskesmas BLUD juga perlu melakukan pengelolaan piutang dan utang?
Ya. Puskesmas yang menerapkan pola pengelolaan keuangan BLUD juga perlu memiliki sistem pengelolaan hak dan kewajiban yang tertib sesuai karakteristik transaksi dan ketentuan yang berlaku.
4. Apa hubungan antara piutang dan utang BLUD?
Piutang berkaitan dengan penerimaan yang akan diterima BLUD, sedangkan utang berkaitan dengan kewajiban yang harus dibayar BLUD. Keduanya berhubungan langsung dengan arus kas dan likuiditas.
5. Apa itu aging schedule piutang BLUD?
Aging schedule adalah daftar atau analisis yang mengelompokkan piutang berdasarkan umur atau lamanya piutang belum diterima. Analisis ini membantu menentukan prioritas penagihan dan mengidentifikasi piutang berisiko.
6. Siapa yang perlu mengikuti Bimtek Pengelolaan Piutang dan Utang BLUD?
Pelatihan dapat diikuti oleh pimpinan BLUD, pejabat keuangan, bendahara, pengelola akuntansi, bagian penagihan, bagian perencanaan, pengelola utang, pengelola keuangan serta unsur manajemen Rumah Sakit dan Puskesmas BLUD.
7. Apa manfaat Bimtek Pengelolaan Piutang dan Utang BLUD Tahun 2027?
Bimtek membantu peserta memahami pengelolaan piutang dan utang secara lebih sistematis, mulai dari regulasi, pencatatan, monitoring, aging schedule, penagihan, pengendalian kewajiban, rekonsiliasi, cash flow hingga evaluasi dan pengendalian internal.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN
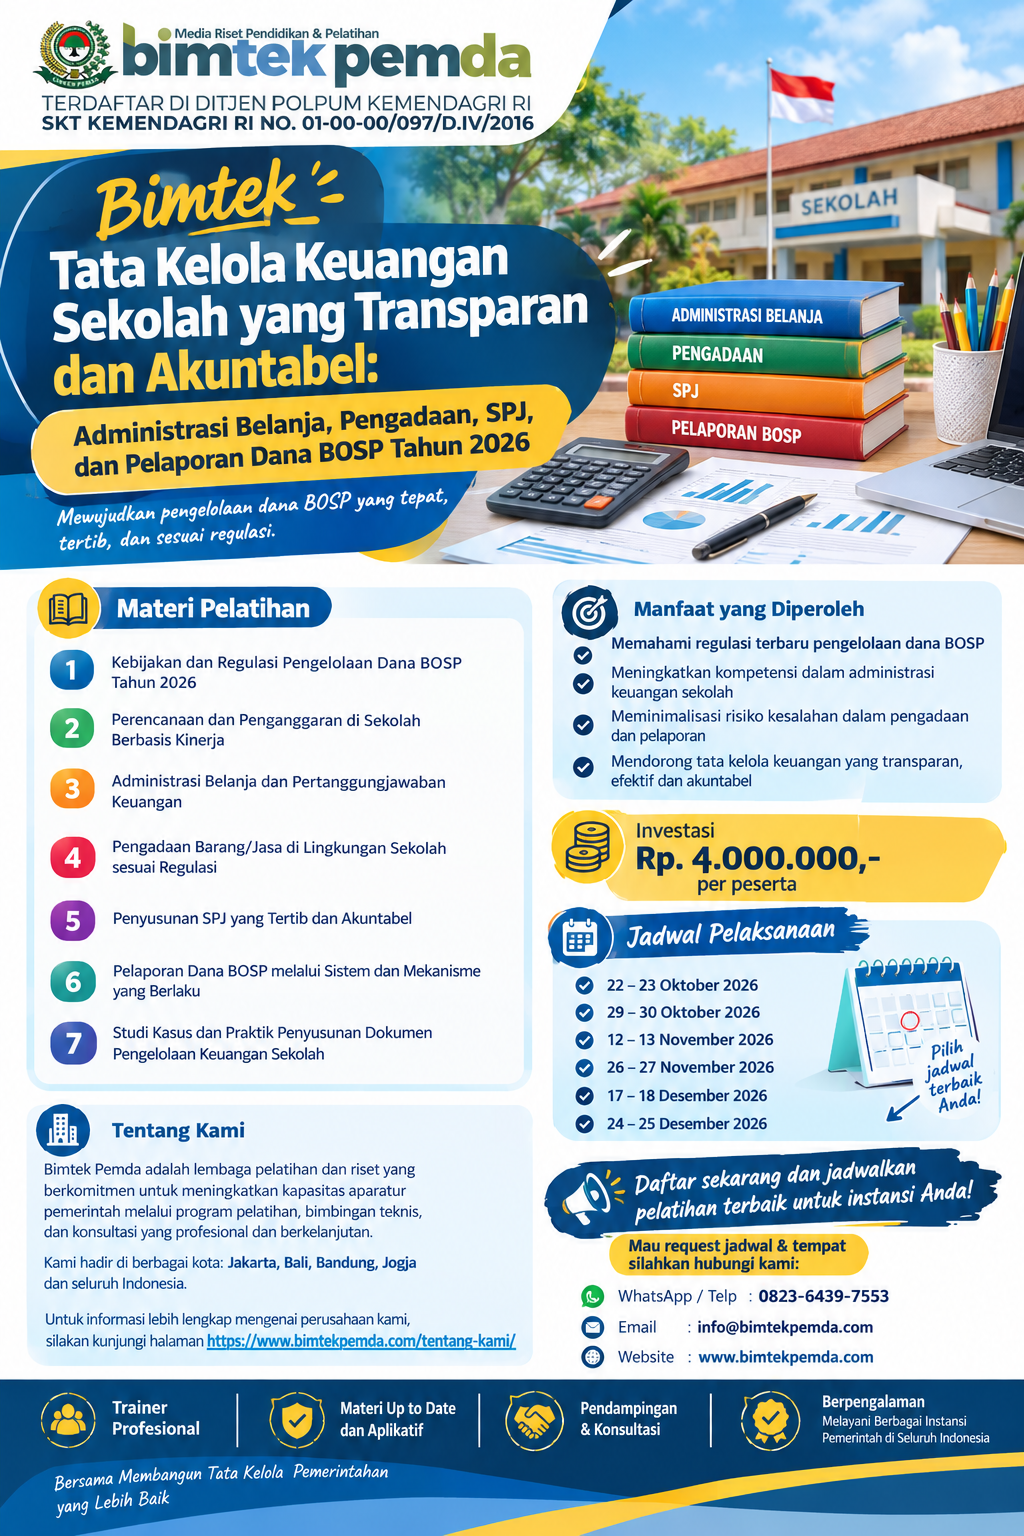
Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000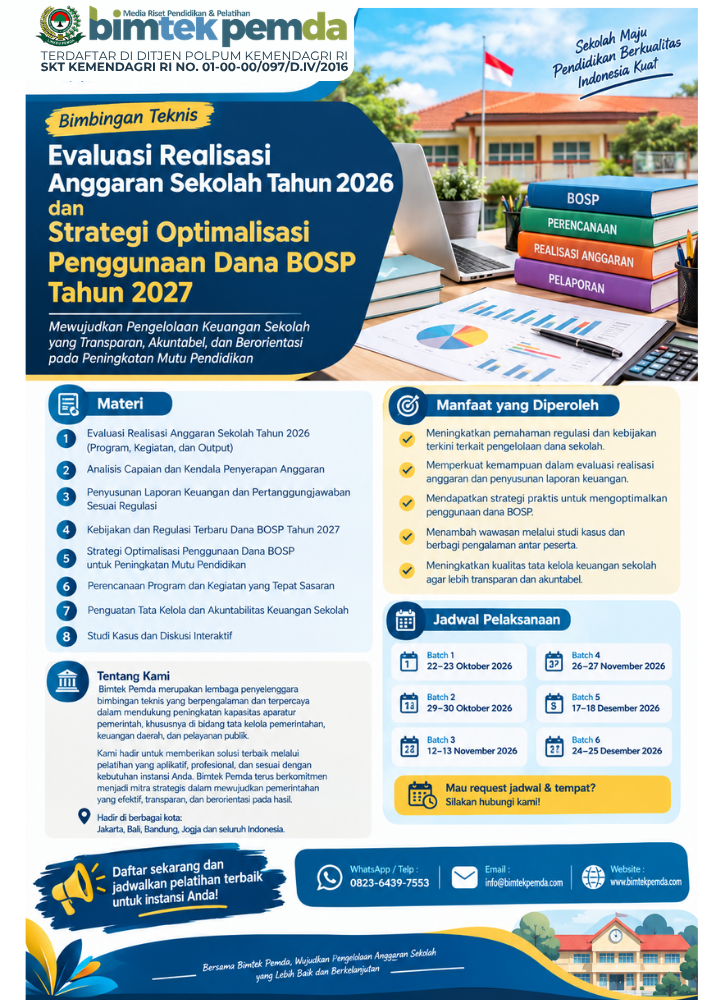
Bimtek Evaluasi Realisasi Anggaran Sekolah Tahun 2026 dan Strategi Optimalisasi Penggunaan Dana BOSP Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Audit Internal dan Pengendalian Risiko Pengelolaan Dana BOS/BOSP untuk Meningkatkan Akuntabilitas Keuangan Sekolah
Rentang harga: Rp2.500.000 hingga Rp5.000.000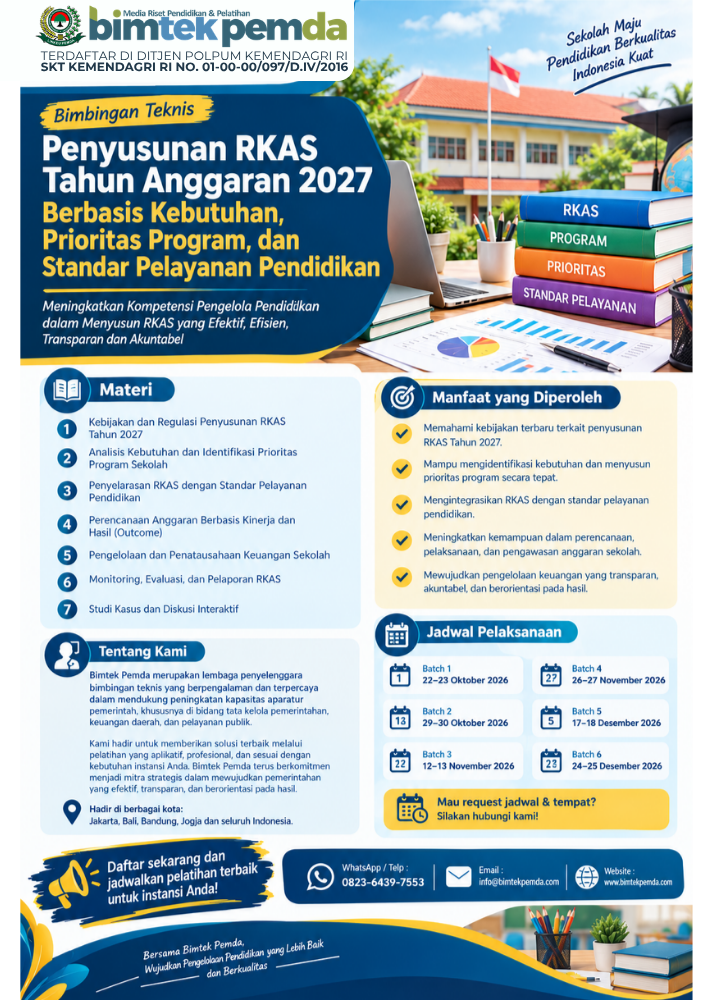
Bimtek Penyusunan RKAS Tahun Anggaran 2027 Berbasis Kebutuhan, Prioritas Program, dan Standar Pelayanan Pendidikan
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Evaluasi dan Pertanggungjawaban Keuangan Sekolah Akhir Tahun Anggaran 2026 serta Persiapan RKAS Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000


