
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI
Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110
info@bimtekpemda.com
0823-6439-7553
SOCIAL MEDIA

Bimtek Penyusunan KUA-PPAS dan APBD Tahun Anggaran 2027 Berbasis SIPD-RI
Bimtek Penyusunan KUA-PPAS dan APBD Tahun Anggaran 2027 berbasis SIPD-RI untuk meningkatkan kompetensi aparatur dalam perencanaan dan penganggaran daerah.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Penyusunan anggaran daerah merupakan salah satu tahapan paling penting dalam siklus penyelenggaraan pemerintahan daerah. Anggaran Pendapatan dan Belanja Daerah (APBD) tidak hanya berfungsi sebagai dokumen keuangan tahunan, tetapi juga menjadi instrumen utama untuk menerjemahkan prioritas pembangunan daerah ke dalam program, kegiatan, dan subkegiatan yang dapat dilaksanakan secara terukur.
Memasuki Tahun Anggaran 2027, pemerintah daerah menghadapi kebutuhan untuk menyusun perencanaan dan penganggaran yang semakin terintegrasi. Proses tersebut tidak cukup hanya memahami konsep Kebijakan Umum Anggaran (KUA), Prioritas dan Plafon Anggaran Sementara (PPAS), serta APBD, tetapi juga harus mampu mengoperasikan dan memahami alur penganggaran melalui Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD-RI).
Kementerian Keuangan melalui Direktorat Jenderal Perimbangan Keuangan juga telah menyampaikan KEM PPKF Tahun 2027 sebagai dasar penyusunan rancangan KUA-PPAS Tahun 2027. Dokumen tersebut menjadi bagian dari upaya penyelarasan kebijakan fiskal pusat dan daerah dalam proses perencanaan dan penganggaran.
Di sisi lain, regulasi teknis terbaru menegaskan bahwa penyusunan rancangan KUA, PPAS, dan APBD menggunakan klasifikasi, kodefikasi, serta nomenklatur sesuai ketentuan peraturan perundang-undangan dan dilaksanakan melalui SIPD-RI.
Kondisi tersebut membuat peningkatan kompetensi aparatur pemerintah daerah menjadi semakin penting. Kesalahan dalam memahami keterkaitan antara RKPD, KUA, PPAS, RKA-SKPD, hingga APBD dapat menyebabkan ketidaksesuaian antara dokumen perencanaan dan penganggaran.
Melalui Bimtek Penyusunan KUA-PPAS dan APBD Tahun Anggaran 2027 Berbasis SIPD-RI, aparatur pemerintah daerah dapat memperoleh pemahaman yang lebih komprehensif mengenai proses penyusunan anggaran, mulai dari konsep, regulasi, sinkronisasi perencanaan, penyusunan plafon anggaran, sampai implementasi penganggaran melalui SIPD-RI.
Mengapa Penyusunan KUA-PPAS dan APBD Tahun 2027 Sangat Penting?
KUA dan PPAS merupakan bagian penting dari rangkaian proses penyusunan APBD. KUA menggambarkan kebijakan umum pemerintah daerah dalam bidang pendapatan, belanja, dan pembiayaan beserta asumsi yang mendasarinya.
Sementara itu, PPAS memberikan gambaran mengenai program prioritas dan batas maksimal anggaran yang diberikan kepada perangkat daerah sebagai dasar penyusunan RKA-SKPD.
Secara sederhana, hubungan antara dokumen tersebut dapat digambarkan sebagai berikut:
RPJPD → RPJMD → RKPD → KUA-PPAS → RKA-SKPD → RAPBD → APBD
Artinya, APBD seharusnya tidak disusun secara terpisah dari dokumen perencanaan pembangunan daerah.
Direktorat Jenderal Perimbangan Keuangan menjelaskan bahwa proses perencanaan dan penganggaran daerah dimulai dari dokumen perencanaan jangka panjang hingga RKPD, kemudian kepala daerah berdasarkan RKPD menyusun rancangan KUA. Setelah KUA dibahas dan disepakati bersama DPRD, proses dilanjutkan dengan PPAS dan penyusunan RKA-SKPD.
Karena itu, kualitas APBD sangat dipengaruhi oleh kualitas proses perencanaan dan penganggaran pada tahapan sebelumnya.
Untuk Tahun Anggaran 2027, pemerintah daerah juga perlu memperhatikan perkembangan kebijakan fiskal nasional dan arah pembangunan nasional agar prioritas daerah tetap memiliki keterkaitan dengan kebijakan fiskal pusat.
Apa Itu KUA?
Kebijakan Umum APBD atau KUA adalah dokumen yang memuat kebijakan bidang pendapatan, belanja, dan pembiayaan serta asumsi yang mendasarinya untuk periode satu tahun.
KUA menjadi salah satu dokumen penting dalam proses pembahasan awal APBD antara pemerintah daerah dan DPRD.
Beberapa substansi yang perlu diperhatikan dalam penyusunan KUA antara lain:
- kondisi ekonomi makro daerah;
- asumsi dasar penyusunan APBD;
- kebijakan pendapatan daerah;
- kebijakan belanja daerah;
- kebijakan pembiayaan daerah;
- strategi pencapaian target pembangunan;
- kemampuan keuangan daerah;
- prioritas pembangunan daerah;
- sinkronisasi dengan kebijakan fiskal nasional;
- pemenuhan belanja wajib dan mengikat sesuai ketentuan.
KUA harus mampu menjelaskan arah kebijakan fiskal daerah secara rasional. Artinya, setiap kebijakan anggaran perlu memiliki dasar yang jelas, baik dari sisi kebutuhan pembangunan maupun kemampuan keuangan daerah.
Apa Itu PPAS?
Prioritas dan Plafon Anggaran Sementara atau PPAS merupakan dokumen yang memuat program prioritas serta batas maksimal anggaran yang diberikan kepada perangkat daerah.
PPAS memiliki posisi penting karena menjadi penghubung antara kebijakan umum APBD dengan penyusunan RKA-SKPD.
Dengan adanya PPAS, perangkat daerah memperoleh batasan anggaran dan arah prioritas yang harus menjadi dasar dalam menyusun rencana kerja dan anggaran.
Secara sederhana:
| Dokumen | Fungsi Utama |
|---|---|
| RKPD | Menjabarkan prioritas pembangunan daerah dalam satu tahun |
| KUA | Menentukan kebijakan umum pendapatan, belanja, dan pembiayaan |
| PPAS | Menentukan prioritas program dan plafon anggaran |
| RKA-SKPD | Menjabarkan kebutuhan anggaran perangkat daerah |
| RAPBD | Rancangan APBD sebelum ditetapkan |
| APBD | Anggaran daerah yang telah ditetapkan |
Dengan demikian, PPAS tidak seharusnya dipandang hanya sebagai daftar plafon anggaran. PPAS harus menjadi instrumen untuk memastikan sumber daya keuangan daerah diarahkan pada program yang benar-benar menjadi prioritas.
Hubungan RKPD dengan KUA-PPAS Tahun Anggaran 2027
RKPD merupakan salah satu dasar penting dalam penyusunan KUA dan PPAS.
Karena itu, perangkat daerah harus memastikan bahwa program dan kegiatan yang diusulkan dalam penganggaran Tahun 2027 memiliki keterkaitan dengan arah kebijakan dan prioritas pembangunan daerah.
Permendagri yang mengatur pedoman penyusunan RKPD dan penganggaran menegaskan bahwa KUA dan PPAS disusun berdasarkan RKPD dengan mengacu pada pedoman penyusunan APBD.
Hubungan tersebut dapat digambarkan:
Prioritas pembangunan → RKPD → KUA → PPAS → RKA-SKPD → APBD
Apabila terjadi ketidaksesuaian antara dokumen tersebut, pemerintah daerah dapat menghadapi berbagai persoalan dalam proses pembahasan, evaluasi, maupun pelaksanaan anggaran.
Peran SIPD-RI dalam Penyusunan APBD 2027
SIPD-RI menjadi bagian penting dalam transformasi digital tata kelola pemerintahan daerah.
Penggunaan sistem digital dalam perencanaan dan penganggaran memungkinkan pemerintah daerah melakukan pengelolaan data secara lebih terintegrasi.
Dalam konteks KUA-PPAS dan APBD, SIPD-RI berperan dalam mendukung proses penyusunan dokumen berdasarkan klasifikasi, kodefikasi, dan nomenklatur yang telah ditetapkan.
Regulasi terbaru secara eksplisit menyebutkan bahwa penyusunan rancangan KUA, rancangan PPAS, dan rancangan APBD menggunakan klasifikasi, kodefikasi, serta nomenklatur sesuai ketentuan dan dilaksanakan melalui SIPD-RI.
Oleh sebab itu, pemahaman SIPD-RI tidak dapat dipisahkan dari kompetensi aparatur yang menangani perencanaan dan penganggaran daerah.
Tantangan Penyusunan KUA-PPAS dan APBD Berbasis SIPD-RI
Implementasi SIPD-RI memberikan banyak manfaat, tetapi juga menghadirkan tantangan bagi pemerintah daerah.
Beberapa tantangan yang sering muncul antara lain:
1. Pemahaman kodefikasi dan nomenklatur
Perangkat daerah perlu memahami klasifikasi, kodefikasi, dan nomenklatur program, kegiatan, serta subkegiatan yang digunakan dalam sistem.
Kesalahan dalam memilih nomenklatur dapat menyebabkan dokumen perencanaan dan penganggaran tidak sesuai dengan ketentuan.
2. Sinkronisasi antarperangkat daerah
Penyusunan APBD melibatkan banyak pihak, mulai dari Bappeda, perangkat daerah, Badan Keuangan Daerah, hingga pimpinan daerah.
Jika koordinasi tidak berjalan dengan baik, dapat muncul perbedaan data dan prioritas.
3. Keterbatasan kemampuan teknis operator
Operator SIPD-RI tidak hanya membutuhkan kemampuan menginput data.
Mereka juga perlu memahami alasan di balik data yang dimasukkan.
Misalnya, ketika menentukan suatu kegiatan dan subkegiatan, operator harus memahami hubungan antara kegiatan tersebut dengan indikator kinerja, target, kebutuhan anggaran, serta prioritas pembangunan.
4. Perubahan kebijakan
Kebijakan pemerintah pusat maupun daerah dapat mengalami perubahan sehingga dokumen perencanaan dan penganggaran perlu disesuaikan.
5. Keterbatasan fiskal
Tidak semua kebutuhan pembangunan dapat dibiayai secara bersamaan.
Pemerintah daerah harus menentukan skala prioritas berdasarkan kapasitas fiskal yang tersedia.
Prinsip Penyusunan KUA-PPAS dan APBD 2027
Penyusunan KUA-PPAS dan APBD harus dilakukan berdasarkan prinsip pengelolaan keuangan daerah yang baik.
Beberapa prinsip yang perlu menjadi perhatian adalah:
- transparansi;
- akuntabilitas;
- efisiensi;
- efektivitas;
- ekonomis;
- kepatuhan terhadap peraturan;
- berbasis kinerja;
- berorientasi pada hasil;
- sinkronisasi pusat dan daerah;
- kesesuaian antara perencanaan dan penganggaran.
Anggaran yang besar belum tentu menunjukkan kualitas APBD yang baik.
Yang lebih penting adalah apakah anggaran tersebut mampu menghasilkan output dan outcome yang sesuai dengan sasaran pembangunan.
APBD Berbasis Kinerja
Salah satu aspek penting dalam penyusunan APBD adalah penerapan anggaran berbasis kinerja.
Dalam pendekatan ini, anggaran tidak hanya dilihat dari jumlah uang yang dialokasikan, tetapi juga dari hasil yang ingin dicapai.
Contohnya:
| Pendekatan | Fokus |
|---|---|
| Berbasis input | Berapa dana yang digunakan |
| Berbasis output | Apa yang dihasilkan |
| Berbasis outcome | Apa perubahan atau manfaat yang dihasilkan |
Misalnya, perangkat daerah mengalokasikan anggaran untuk program peningkatan pelayanan kesehatan.
Tidak cukup hanya mencantumkan jumlah anggaran.
Perlu ada indikator yang menunjukkan:
- jumlah fasilitas yang diperbaiki;
- jumlah masyarakat yang menerima layanan;
- peningkatan cakupan pelayanan;
- penurunan waktu tunggu;
- peningkatan kualitas pelayanan;
- indikator hasil lainnya yang relevan.
Dengan demikian, penyusunan KUA-PPAS dan APBD 2027 perlu diarahkan pada penganggaran yang memberikan manfaat nyata kepada masyarakat.
Sinkronisasi Kebijakan Fiskal Pusat dan Daerah
Tahun Anggaran 2027 juga memiliki konteks penting karena pemerintah pusat terus memperkuat harmonisasi kebijakan fiskal nasional.
Direktorat Jenderal Perimbangan Keuangan telah menyampaikan KEM PPKF Tahun 2027 sebagai dasar penyusunan rancangan KUA-PPAS Tahun 2027.
Selain itu, pemerintah juga telah menerbitkan informasi mengenai pemetaan kegiatan pembangunan prioritas daerah dalam rangka harmonisasi kebijakan fiskal nasional Tahun Anggaran 2027.
Hal tersebut menunjukkan bahwa penyusunan APBD daerah perlu memperhatikan keterkaitan antara prioritas pembangunan daerah dan kebijakan fiskal nasional.
Untuk mendapatkan informasi kebijakan fiskal dan dokumen resmi, pemerintah daerah dapat mengakses:
Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan
Informasi regulasi juga dapat ditelusuri melalui:
Tahapan Penyusunan KUA-PPAS Tahun Anggaran 2027
Secara umum, proses penyusunan dapat dipahami melalui beberapa tahapan.
Tahap 1: Menelaah dokumen perencanaan
Pemerintah daerah perlu menelaah:
- RPJPD;
- RPJMD;
- RKPD;
- Renstra Perangkat Daerah;
- Renja Perangkat Daerah;
- prioritas pembangunan;
- indikator kinerja;
- kapasitas fiskal daerah.
Tahap 2: Menganalisis kemampuan keuangan daerah
Analisis kapasitas fiskal diperlukan agar target belanja realistis.
Pemerintah daerah perlu memperhatikan:
- PAD;
- pendapatan transfer;
- pendapatan daerah lainnya;
- belanja wajib;
- belanja mengikat;
- pembiayaan;
- kebutuhan program prioritas.
Tahap 3: Menyusun rancangan KUA
Rancangan KUA memuat kebijakan pendapatan, belanja, pembiayaan, serta asumsi yang mendasarinya.
Tahap 4: Menyusun rancangan PPAS
Setelah kebijakan umum dirumuskan, pemerintah daerah menyusun prioritas program dan plafon anggaran sementara.
Tahap 5: Pembahasan bersama DPRD
Rancangan KUA dan PPAS dibahas antara pemerintah daerah dengan DPRD.
Ketentuan teknis terbaru menyebutkan bahwa kepala daerah menyampaikan rancangan KUA dan rancangan PPAS kepada DPRD paling lambat minggu kedua bulan Juli untuk dibahas dan disepakati bersama.
Tahap 6: Penyusunan RKA-SKPD
Setelah KUA-PPAS disepakati, perangkat daerah menyusun RKA-SKPD sesuai plafon dan prioritas yang telah ditetapkan.
Tahap 7: Penyusunan RAPBD
RKA-SKPD menjadi salah satu dasar dalam penyusunan rancangan APBD.
Tahap 8: Pembahasan dan penetapan APBD
Rancangan APBD kemudian dibahas bersama DPRD dan diproses sesuai ketentuan sampai menjadi APBD yang ditetapkan.
Contoh Kasus Penyusunan Anggaran Daerah
Sebagai ilustrasi, Pemerintah Kabupaten A memiliki tiga prioritas pembangunan Tahun 2027:
- peningkatan pelayanan kesehatan;
- peningkatan infrastruktur dasar;
- penguatan pelayanan publik berbasis digital.
Pada tahap awal, masing-masing perangkat daerah mengusulkan berbagai program.
Namun kemampuan keuangan daerah terbatas.
Total kebutuhan awal yang diusulkan perangkat daerah mencapai Rp2 triliun, sedangkan kemampuan fiskal daerah hanya memungkinkan belanja prioritas sebesar Rp1,5 triliun.
Dalam kondisi tersebut, pemerintah daerah tidak dapat sekadar memangkas anggaran secara proporsional.
Perlu dilakukan analisis berdasarkan:
- urgensi;
- keterkaitan dengan prioritas daerah;
- target kinerja;
- manfaat bagi masyarakat;
- kewajiban pemerintah daerah;
- kemampuan fiskal;
- kesiapan pelaksanaan;
- risiko pelaksanaan.
Misalnya, program digitalisasi pelayanan publik yang semula diusulkan sebesar Rp50 miliar dapat ditinjau kembali dengan menggunakan analisis kebutuhan dan target output.
Jika setelah evaluasi kebutuhan riil hanya Rp30 miliar, maka plafon dapat disesuaikan.
Sebaliknya, program pelayanan kesehatan yang berkaitan langsung dengan pemenuhan pelayanan dasar dapat memperoleh prioritas lebih tinggi sesuai ketentuan yang berlaku.
Contoh tersebut menunjukkan bahwa penyusunan KUA-PPAS bukan sekadar proses administratif.
Di dalamnya terdapat proses pengambilan keputusan strategis mengenai bagaimana sumber daya daerah digunakan.
Kesalahan yang Perlu Dihindari dalam Penyusunan KUA-PPAS dan APBD
Beberapa kesalahan yang perlu dihindari antara lain:
Tidak sinkron dengan RKPD
Program yang muncul dalam KUA-PPAS seharusnya memiliki dasar dalam dokumen perencanaan.
Mengabaikan kemampuan fiskal
Perencanaan harus disesuaikan dengan kemampuan keuangan daerah.
Hanya fokus pada penyerapan anggaran
Keberhasilan program tidak semata-mata ditentukan oleh persentase penyerapan.
Indikator kinerja tidak jelas
Setiap program perlu memiliki indikator yang relevan dan terukur.
Kesalahan nomenklatur SIPD-RI
Kesalahan kodefikasi dapat memengaruhi konsistensi data perencanaan dan penganggaran.
Kurangnya koordinasi
KUA-PPAS dan APBD merupakan pekerjaan lintas perangkat daerah sehingga membutuhkan koordinasi yang kuat.
Manfaat Mengikuti Bimtek Penyusunan KUA-PPAS dan APBD 2027
Pelatihan atau bimbingan teknis dapat membantu aparatur memahami proses penyusunan anggaran secara lebih sistematis.
Beberapa manfaat yang dapat diperoleh antara lain:
- memahami konsep KUA dan PPAS;
- memahami siklus penyusunan APBD;
- memahami hubungan RKPD dengan APBD;
- memahami penganggaran berbasis kinerja;
- memahami klasifikasi dan nomenklatur;
- memahami integrasi perencanaan dan penganggaran;
- memahami implementasi SIPD-RI;
- meningkatkan kemampuan menyusun dokumen anggaran;
- mengurangi risiko kesalahan administrasi;
- meningkatkan koordinasi antarperangkat daerah;
- memahami perkembangan kebijakan fiskal Tahun 2027.
Materi Bimtek Penyusunan KUA-PPAS dan APBD Tahun Anggaran 2027 Berbasis SIPD-RI
Materi pelatihan dapat dirancang secara komprehensif, antara lain:
| Materi | Pokok Pembahasan |
|---|---|
| Kebijakan APBD 2027 | Arah kebijakan fiskal dan penganggaran daerah |
| KUA | Kebijakan pendapatan, belanja, pembiayaan dan asumsi |
| PPAS | Prioritas program dan plafon anggaran |
| RKPD | Keterkaitan perencanaan dan penganggaran |
| Penganggaran Berbasis Kinerja | Output, outcome dan indikator kinerja |
| Kapasitas Fiskal | Analisis kemampuan keuangan daerah |
| SIPD-RI | Implementasi proses perencanaan dan penganggaran |
| Kodefikasi | Klasifikasi, kodefikasi dan nomenklatur |
| RKA-SKPD | Penyusunan RKA berdasarkan KUA-PPAS |
| APBD | Penyusunan RAPBD hingga penetapan |
| Sinkronisasi | Penyelarasan kebijakan pusat dan daerah |
| Studi Kasus | Simulasi dan pemecahan permasalahan |
Materi tersebut dapat disesuaikan dengan kebutuhan peserta, karakteristik daerah, serta perkembangan regulasi yang berlaku.
Siapa yang Perlu Mengikuti Bimtek Ini?
Pelatihan KUA-PPAS dan APBD Tahun Anggaran 2027 dapat diikuti oleh berbagai unsur pemerintah daerah, antara lain:
- Bappeda;
- Badan Pengelola Keuangan dan Aset Daerah;
- Badan Pendapatan Daerah;
- Sekretariat Daerah;
- Bagian Administrasi Pembangunan;
- Inspektorat;
- perangkat daerah;
- pejabat perencana;
- pejabat pengelola keuangan;
- tim anggaran pemerintah daerah;
- operator SIPD-RI;
- pejabat struktural dan fungsional terkait;
- staf perencanaan dan penganggaran.
Bimtek juga relevan bagi aparatur yang terlibat dalam penyusunan RKPD, KUA-PPAS, RKA-SKPD, RAPBD, maupun APBD.
Strategi Meningkatkan Kualitas APBD Tahun 2027
Pemerintah daerah dapat menerapkan beberapa strategi berikut.
1. Memperkuat keterkaitan perencanaan dan penganggaran
Jangan sampai program dalam APBD berdiri sendiri tanpa hubungan yang jelas dengan dokumen perencanaan.
2. Menggunakan data sebagai dasar penganggaran
Data historis realisasi pendapatan dan belanja dapat digunakan sebagai bahan analisis.
Portal Data SIKD Kementerian Keuangan, misalnya, menyediakan informasi mengenai postur APBD dan realisasi APBD pemerintah daerah.
3. Mengutamakan program prioritas
Keterbatasan fiskal mengharuskan pemerintah daerah menentukan prioritas.
4. Memperkuat indikator kinerja
Anggaran perlu dikaitkan dengan target yang dapat diukur.
5. Meningkatkan kompetensi operator SIPD-RI
Operator perlu memahami sistem sekaligus substansi perencanaan dan penganggaran.
6. Memperkuat koordinasi
Bappeda, perangkat keuangan, perangkat daerah, dan unsur terkait perlu memiliki pemahaman yang sama.
Mengapa Bimtek Berbasis Praktik Lebih Efektif?
Pemahaman mengenai KUA-PPAS dan APBD tidak cukup hanya melalui teori.
Peserta perlu memahami bagaimana konsep tersebut diterapkan dalam pekerjaan sehari-hari.
Pelatihan berbasis praktik dapat mencakup:
- simulasi penyusunan KUA;
- simulasi PPAS;
- analisis kapasitas fiskal;
- penyusunan plafon;
- analisis indikator kinerja;
- simulasi RKA-SKPD;
- simulasi alur SIPD-RI;
- studi kasus permasalahan penganggaran;
- pembahasan kesalahan yang sering terjadi.
Dengan metode tersebut, peserta dapat memahami hubungan antara kebijakan, dokumen, angka anggaran, indikator kinerja, serta sistem informasi.
KUA-PPAS dan APBD sebagai Instrumen Pengendalian Pembangunan
KUA-PPAS dan APBD pada dasarnya tidak hanya berkaitan dengan administrasi keuangan.
Dokumen tersebut merupakan instrumen pengendalian pembangunan daerah.
Ketika suatu daerah menetapkan prioritas pembangunan, keputusan tersebut harus tercermin dalam alokasi anggaran.
Sebaliknya, jika sebuah program memperoleh anggaran yang besar, pemerintah daerah harus mampu menjelaskan alasan, target, manfaat, dan hasil yang diharapkan.
Dengan demikian, APBD dapat menjadi instrumen untuk:
- meningkatkan kualitas pelayanan publik;
- mempercepat pembangunan;
- meningkatkan kesejahteraan masyarakat;
- mendukung pertumbuhan ekonomi daerah;
- mengurangi kesenjangan;
- meningkatkan kualitas infrastruktur;
- memperkuat tata kelola pemerintahan.
FAQ Seputar Bimtek KUA-PPAS dan APBD 2027
Apa yang dimaksud dengan KUA-PPAS?
KUA adalah Kebijakan Umum APBD yang memuat kebijakan pendapatan, belanja, pembiayaan, dan asumsi yang mendasarinya. PPAS memuat program prioritas dan plafon anggaran sementara yang menjadi dasar penyusunan RKA-SKPD.
Mengapa KUA-PPAS penting dalam penyusunan APBD?
KUA-PPAS menjadi bagian penting dari proses pengambilan keputusan mengenai arah kebijakan dan prioritas anggaran sebelum perangkat daerah menyusun RKA-SKPD dan rancangan APBD.
Apa hubungan KUA-PPAS dengan RKPD?
KUA dan PPAS disusun berdasarkan RKPD dengan memperhatikan pedoman penyusunan APBD. Karena itu, program dan prioritas dalam penganggaran harus memiliki keterkaitan dengan perencanaan pembangunan daerah.
Apa fungsi SIPD-RI dalam penyusunan APBD?
SIPD-RI digunakan untuk mendukung proses perencanaan dan penganggaran daerah secara terintegrasi, termasuk penyusunan KUA, PPAS, dan APBD dengan menggunakan klasifikasi, kodefikasi, serta nomenklatur yang sesuai ketentuan.
Siapa yang perlu mengikuti Bimtek KUA-PPAS dan APBD?
Bimtek relevan bagi aparatur Bappeda, BPKAD/BKAD, perangkat daerah, sekretariat daerah, inspektorat, pejabat perencana, pejabat pengelola keuangan, operator SIPD-RI, serta pihak lain yang terlibat dalam perencanaan dan penganggaran daerah.
Apakah materi Bimtek dapat disesuaikan dengan kebutuhan pemerintah daerah?
Ya. Materi dapat disesuaikan dengan kebutuhan peserta, termasuk pembahasan KUA-PPAS, APBD, penganggaran berbasis kinerja, kodefikasi dan nomenklatur, serta praktik penggunaan SIPD-RI.
Mengapa penyusunan APBD 2027 perlu dipersiapkan lebih awal?
Persiapan lebih awal memberikan waktu yang cukup untuk melakukan sinkronisasi antara RKPD, KUA, PPAS, RKA-SKPD, dan APBD serta melakukan penyesuaian terhadap kebijakan fiskal dan regulasi terbaru.
Kesimpulan
Bimtek Penyusunan KUA-PPAS dan APBD Tahun Anggaran 2027 Berbasis SIPD-RI menjadi salah satu bentuk peningkatan kompetensi yang relevan bagi aparatur pemerintah daerah yang terlibat dalam perencanaan dan penganggaran.
Penyusunan APBD 2027 membutuhkan pemahaman yang menyeluruh, mulai dari keterkaitan RPJPD, RPJMD, RKPD, KUA, PPAS, RKA-SKPD hingga APBD. Selain itu, aparatur perlu memahami perkembangan kebijakan fiskal nasional, kapasitas keuangan daerah, penganggaran berbasis kinerja, serta penerapan SIPD-RI.
Kementerian Keuangan telah menyediakan informasi KEM PPKF Tahun 2027 sebagai salah satu dasar penyusunan rancangan KUA-PPAS Tahun 2027. Sementara itu, ketentuan mengenai penyusunan KUA, PPAS, dan APBD melalui SIPD-RI semakin memperkuat kebutuhan akan kompetensi teknis aparatur pemerintah daerah.
Oleh karena itu, pemerintah daerah perlu memastikan bahwa aparatur yang terlibat memiliki pemahaman yang memadai terhadap kebijakan, tahapan, dokumen, sistem, serta mekanisme penganggaran.
Dengan kompetensi yang lebih baik, proses penyusunan APBD diharapkan menjadi lebih konsisten dengan dokumen perencanaan, lebih terukur, lebih transparan, dan lebih berorientasi pada hasil pembangunan.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN
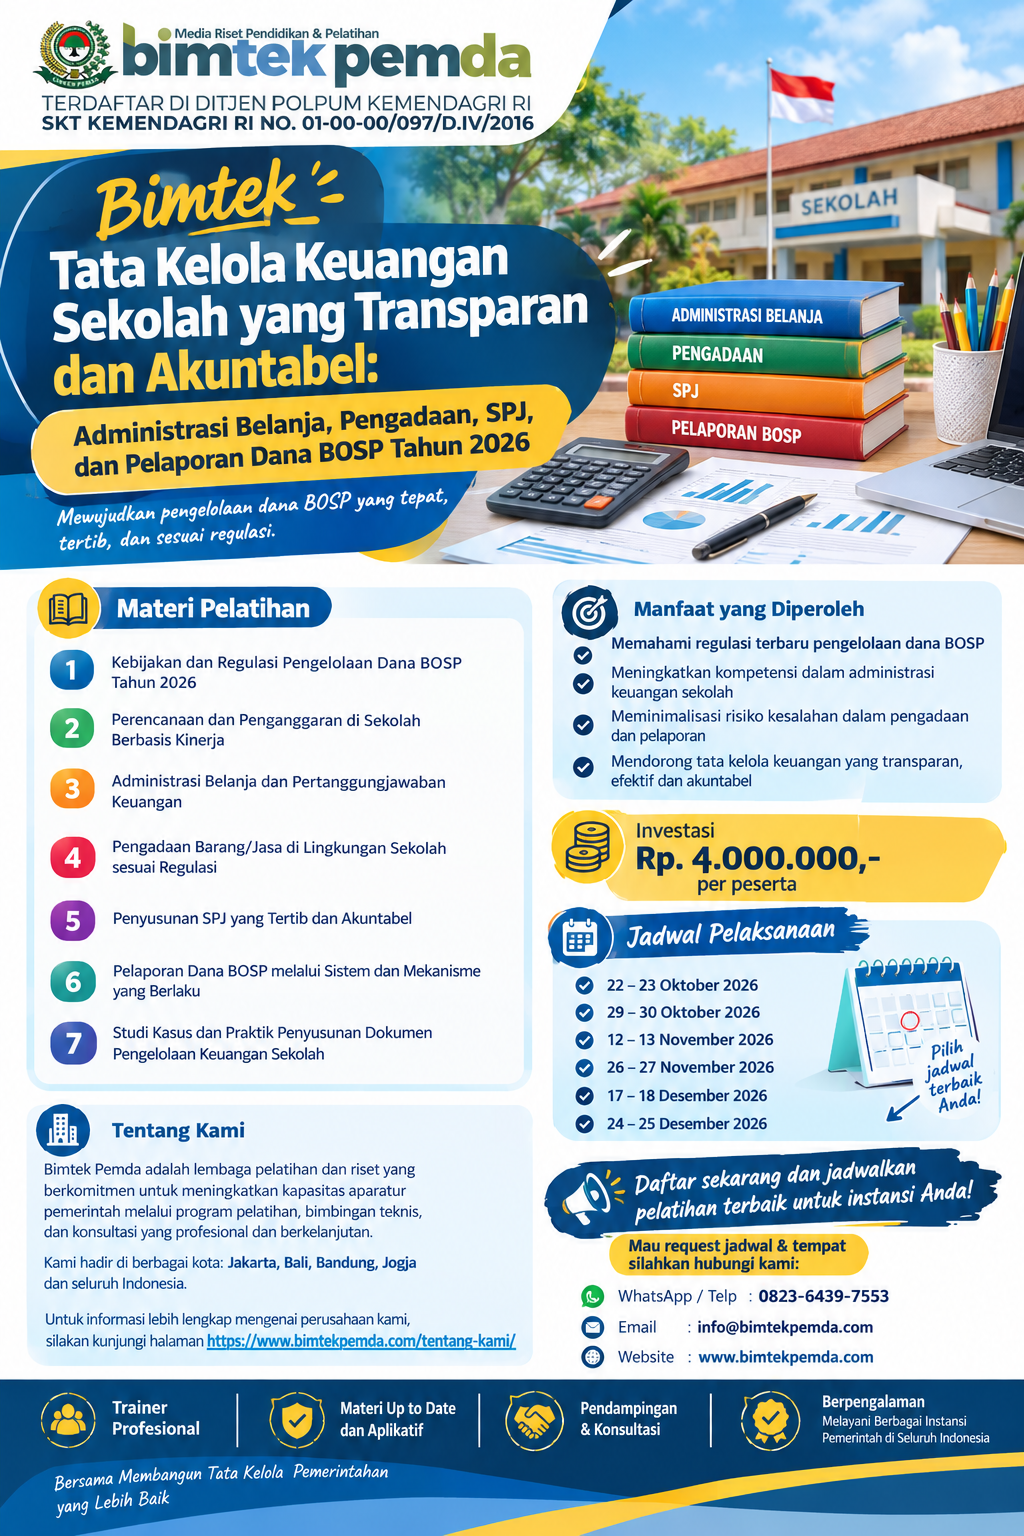
Bimtek Tata Kelola Keuangan Sekolah yang Transparan dan Akuntabel: Administrasi Belanja, Pengadaan, SPJ, dan Pelaporan Dana BOSP Tahun 2026
Rentang harga: Rp2.500.000 hingga Rp5.000.000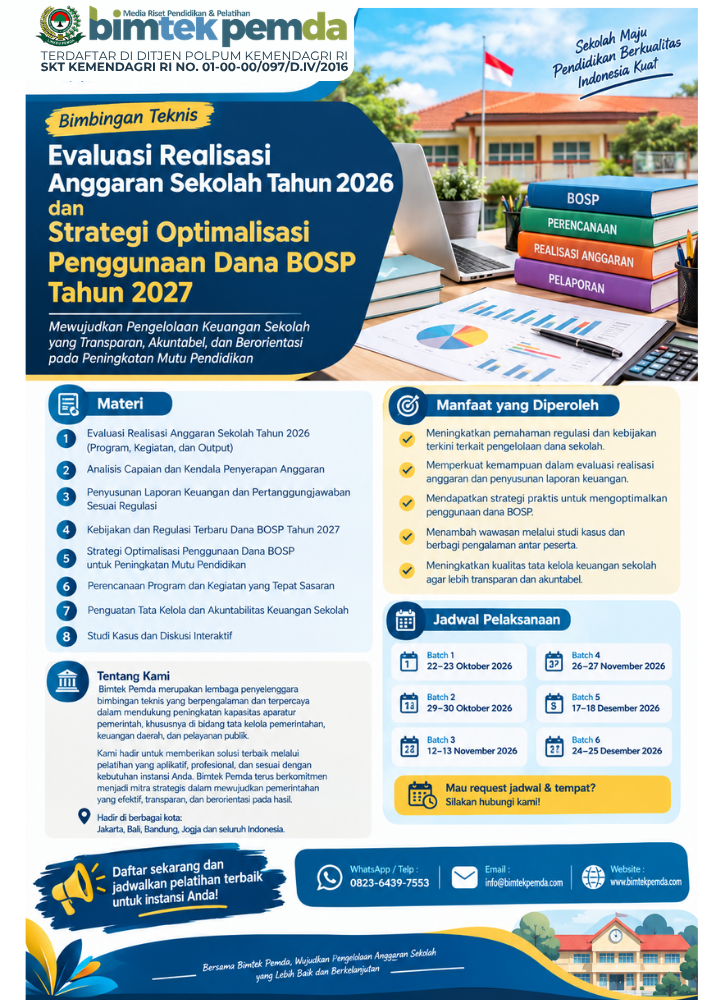
Bimtek Evaluasi Realisasi Anggaran Sekolah Tahun 2026 dan Strategi Optimalisasi Penggunaan Dana BOSP Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Audit Internal dan Pengendalian Risiko Pengelolaan Dana BOS/BOSP untuk Meningkatkan Akuntabilitas Keuangan Sekolah
Rentang harga: Rp2.500.000 hingga Rp5.000.000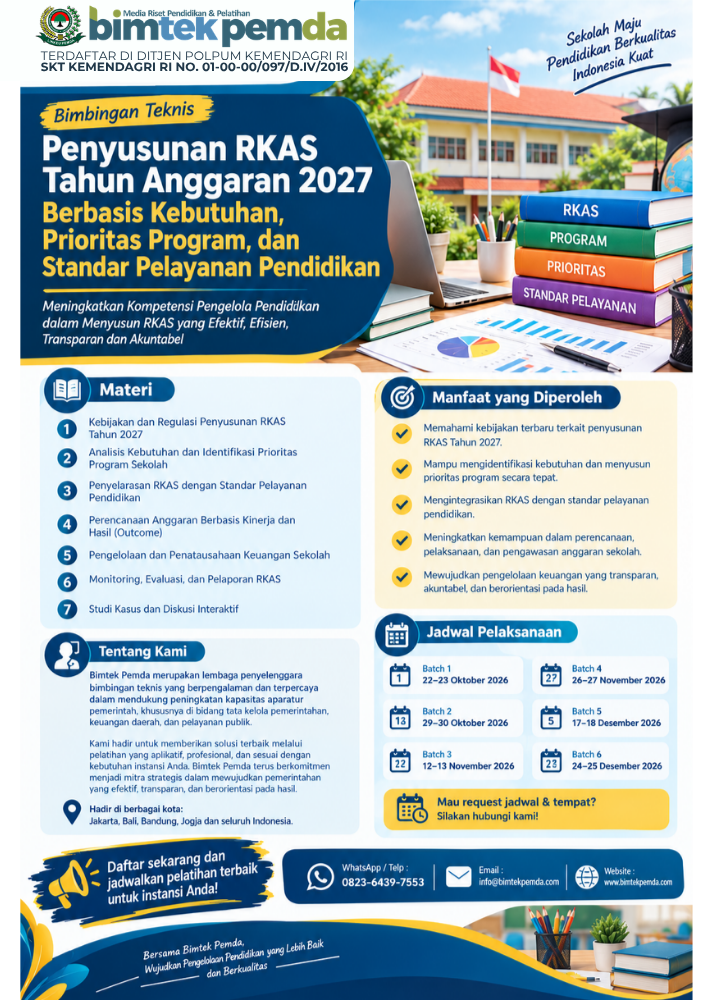
Bimtek Penyusunan RKAS Tahun Anggaran 2027 Berbasis Kebutuhan, Prioritas Program, dan Standar Pelayanan Pendidikan
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Evaluasi dan Pertanggungjawaban Keuangan Sekolah Akhir Tahun Anggaran 2026 serta Persiapan RKAS Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000


