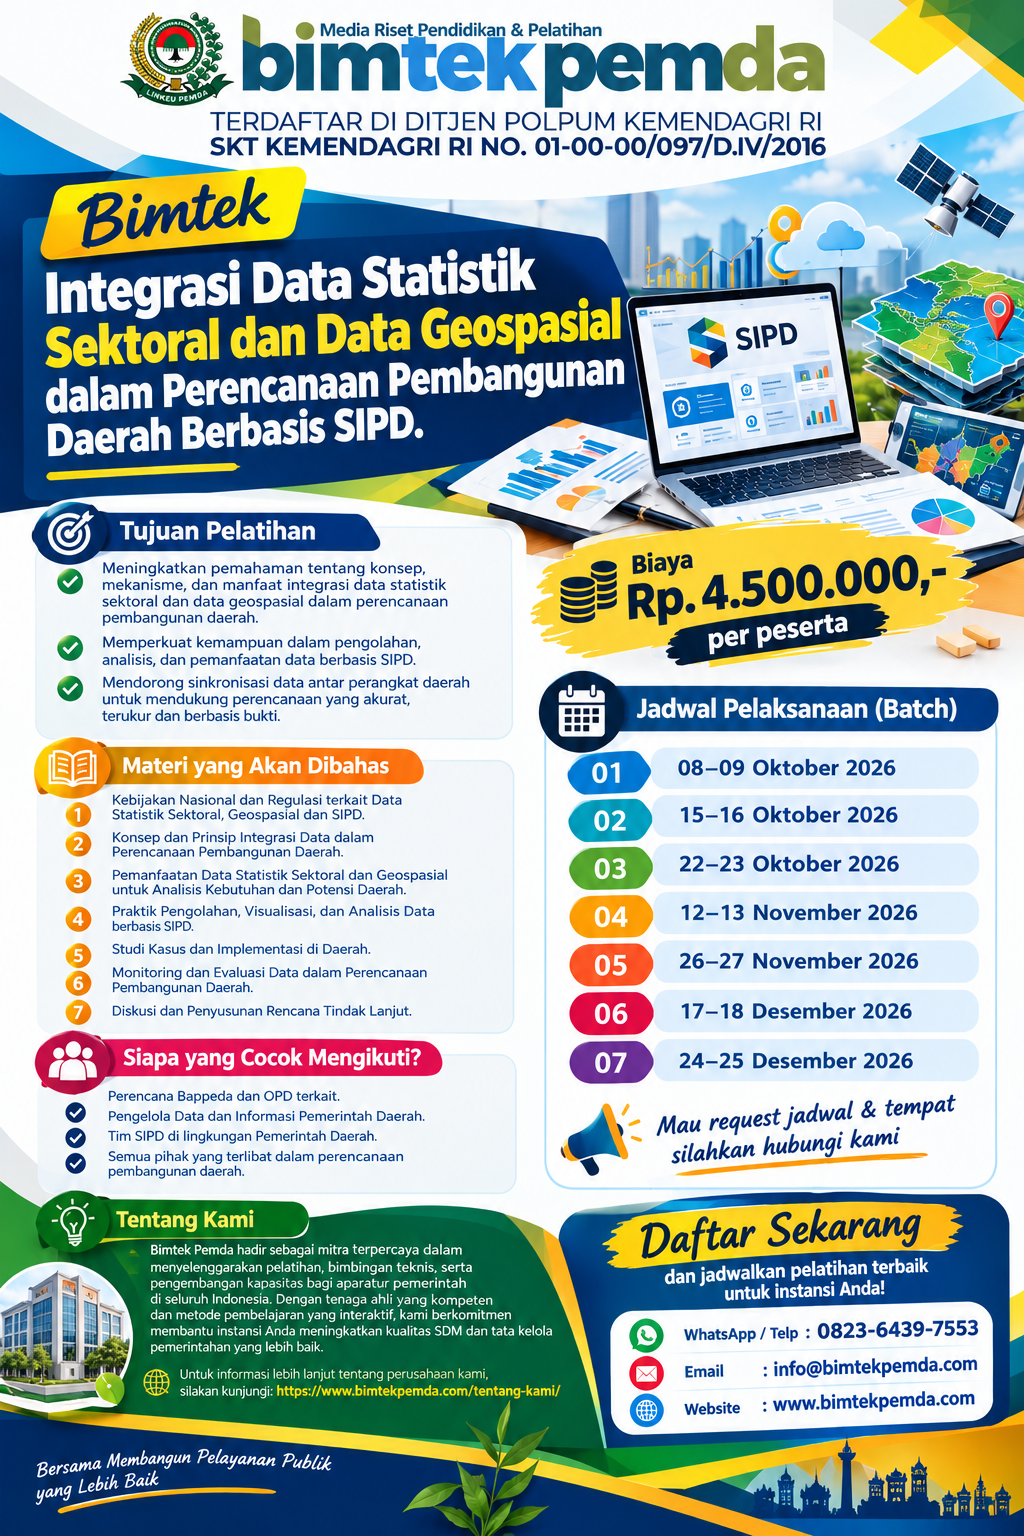
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI

Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110

info@bimtekpemda.com

0812-1372-0188
SOCIAL MEDIA
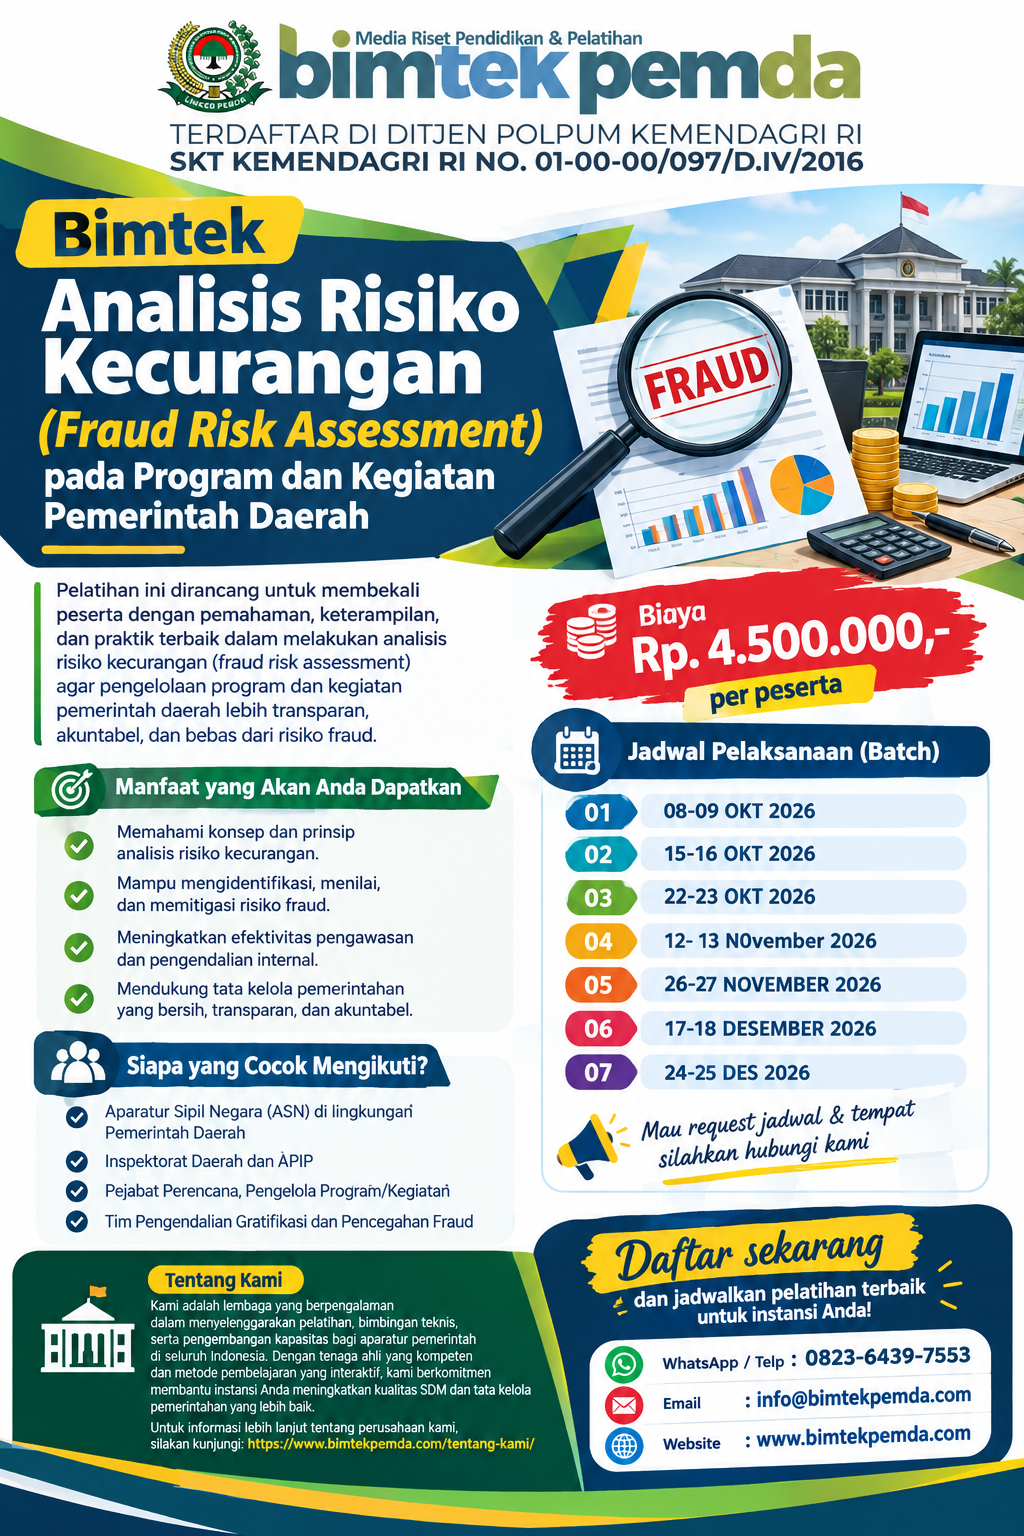
Bimtek Analisis Risiko Kecurangan (Fraud Risk Assessment) pada Program dan Kegiatan Pemerintah Daerah
Bimtek Analisis Risiko Kecurangan membahas Fraud Risk Assessment, identifikasi fraud, mitigasi risiko, dan pengendalian program pemerintah daerah
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Pemerintah daerah mengelola berbagai program dan kegiatan yang melibatkan anggaran, sumber daya manusia, aset, pengadaan barang dan jasa, pelayanan publik, bantuan, hibah, perizinan, serta berbagai proses administrasi pemerintahan. Kompleksitas tersebut membuat setiap program dan kegiatan memiliki risiko, termasuk risiko terjadinya kecurangan atau fraud.
Kecurangan tidak selalu muncul dalam bentuk penyalahgunaan anggaran secara langsung. Risiko dapat muncul melalui konflik kepentingan, manipulasi dokumen, pemalsuan data, pembayaran yang tidak sesuai kondisi sebenarnya, pengadaan yang diarahkan, mark-up, penerima manfaat yang tidak tepat, penyalahgunaan kewenangan, hingga kelemahan dalam proses verifikasi dan pengawasan.
Karena itu, pemerintah daerah membutuhkan pendekatan yang tidak hanya bersifat reaktif setelah terjadi permasalahan, tetapi juga mampu mengenali dan mengelola risiko sejak tahap perencanaan.
Salah satu pendekatan yang semakin penting adalah Fraud Risk Assessment (FRA) atau analisis risiko kecurangan.
Pada 2026, Badan Pengawasan Keuangan dan Pembangunan (BPKP) bahkan menyelenggarakan Workshop Enterprise Fraud Risk Assessment (EFRA) bagi organisasi perangkat daerah di berbagai pemerintah daerah. Kegiatan tersebut diarahkan antara lain untuk membantu OPD mengidentifikasi risiko fraud, menyusun Fraud Risk Register, menentukan prioritas pengendalian, dan mengintegrasikan mitigasi dengan SPIP serta manajemen risiko organisasi.
Hal tersebut menunjukkan bahwa analisis risiko kecurangan bukan lagi sekadar konsep pengawasan, tetapi menjadi bagian penting dari penguatan tata kelola pemerintah daerah berbasis risiko.
Apa Itu Fraud Risk Assessment?
Fraud Risk Assessment (FRA) adalah proses sistematis untuk mengidentifikasi, menganalisis, menilai, memprioritaskan, dan merancang respons terhadap risiko terjadinya kecurangan dalam suatu organisasi atau proses bisnis.
Dalam konteks pemerintah daerah, FRA dapat digunakan untuk melihat:
- Di mana potensi kecurangan dapat terjadi.
- Bagaimana kecurangan dapat dilakukan.
- Siapa atau proses apa yang memiliki kerawanan.
- Faktor apa yang memungkinkan terjadinya fraud.
- Seberapa besar kemungkinan fraud terjadi.
- Seberapa besar dampaknya terhadap pemerintah daerah.
- Pengendalian apa yang sudah tersedia.
- Apakah pengendalian tersebut benar-benar efektif.
- Pengendalian tambahan apa yang diperlukan.
Dengan pendekatan ini, pemerintah daerah tidak hanya bertanya “Apakah pernah terjadi fraud?”, tetapi juga mulai bertanya:
“Di bagian mana fraud berpotensi terjadi dan apa yang harus dilakukan sebelum risiko tersebut menjadi permasalahan?”
Pendekatan preventif seperti inilah yang membuat FRA relevan dalam pengelolaan program dan kegiatan pemerintah daerah.
Mengapa Analisis Risiko Kecurangan Penting bagi Pemerintah Daerah?
Program pemerintah daerah pada dasarnya dirancang untuk mencapai tujuan pembangunan dan pelayanan publik. Ketika terjadi fraud, dampaknya bukan hanya terhadap keuangan daerah, tetapi juga terhadap pencapaian sasaran program.
Misalnya, sebuah pemerintah daerah memiliki program bantuan kepada masyarakat.
Jika terdapat kelemahan dalam verifikasi penerima, risiko yang mungkin muncul antara lain:
- penerima tidak memenuhi kriteria;
- data penerima dimanipulasi;
- penerima ganda;
- bantuan tidak disalurkan sesuai ketentuan;
- dokumen pertanggungjawaban tidak menggambarkan kondisi sebenarnya;
- konflik kepentingan dalam penentuan penerima;
- adanya penerima fiktif.
Jika risiko tersebut tidak dikenali sejak awal, pemerintah daerah dapat menghadapi permasalahan administrasi, keuangan, reputasi, bahkan risiko hukum.
Karena itu, FRA membantu pemerintah daerah menghubungkan tujuan program dengan potensi risiko kecurangan.
Landasan SPIP dan Penilaian Risiko di Pemerintah Daerah
Analisis risiko kecurangan tidak dapat dipisahkan dari Sistem Pengendalian Intern Pemerintah (SPIP).
Salah satu landasan penting adalah Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah. Peraturan tersebut masih berstatus berlaku dan menjadi dasar penyelenggaraan SPIP.
PP Nomor 60 Tahun 2008 – JDIH BPK
Dalam SPIP, penilaian risiko merupakan bagian penting dari proses pengendalian. Kegiatan pengendalian kemudian diarahkan untuk membantu memastikan arahan pimpinan dapat dilaksanakan dan risiko yang telah diidentifikasi dapat dikurangi. PP 60/2008 juga mencantumkan berbagai bentuk kegiatan pengendalian, seperti pemisahan fungsi, otorisasi transaksi penting, pencatatan yang akurat, pembatasan akses, reviu kinerja, serta dokumentasi yang baik.
Selain itu, Peraturan BPKP Nomor 5 Tahun 2021 mengatur Penilaian Maturitas Penyelenggaraan SPIP Terintegrasi pada Kementerian/Lembaga/Pemerintah Daerah.
Peraturan BPKP Nomor 5 Tahun 2021 – JDIH BPKP
Dengan demikian, FRA dapat ditempatkan sebagai bagian dari pendekatan pengendalian risiko yang lebih luas dalam penyelenggaraan pemerintahan daerah.
Fraud Risk Assessment dalam Kerangka SPIP
FRA tidak seharusnya berdiri sendiri sebagai dokumen tambahan yang hanya dibuat untuk memenuhi kebutuhan administrasi.
FRA sebaiknya terhubung dengan:
- Tujuan pemerintah daerah.
- Tujuan perangkat daerah.
- Sasaran program.
- Sasaran kegiatan.
- Proses bisnis.
- Risiko organisasi.
- Pengendalian yang sudah ada.
- Rencana mitigasi.
- Monitoring dan evaluasi.
- Peran APIP.
Dengan integrasi tersebut, hasil FRA dapat digunakan untuk memperkuat pengendalian yang sudah berjalan.
BPKP dalam pembinaan EFRA pada 2026 juga menekankan pentingnya penyusunan Fraud Risk Universe sebagai dasar penguatan sistem pengendalian intern dan strategi pencegahan korupsi.
Perbedaan Risiko Biasa dan Risiko Fraud
Tidak semua risiko organisasi merupakan risiko fraud.
Risiko biasa dapat muncul karena kesalahan, gangguan sistem, keterbatasan sumber daya, perubahan kebijakan, keterlambatan, atau faktor eksternal.
Sementara itu, risiko fraud berkaitan dengan kemungkinan adanya tindakan yang dilakukan secara sengaja untuk memperoleh keuntungan tertentu atau menyebabkan kerugian bagi pihak lain.
Contohnya:
| Risiko | Contoh |
|---|---|
| Risiko operasional | Sistem pelayanan mengalami gangguan |
| Risiko SDM | Kekurangan pegawai pada unit pelayanan |
| Risiko teknologi | Aplikasi tidak dapat digunakan |
| Risiko keuangan | Kesalahan pencatatan |
| Risiko fraud | Data transaksi sengaja dimanipulasi |
| Risiko fraud | Dokumen pertanggungjawaban dibuat tidak sesuai kondisi sebenarnya |
| Risiko fraud | Pemilihan penerima bantuan sengaja diarahkan |
| Risiko fraud | Konflik kepentingan tidak diungkapkan |
Dalam FRA, perhatian diberikan secara khusus terhadap kemungkinan terjadinya tindakan yang disengaja dan penyalahgunaan kelemahan pengendalian.
Jenis Fraud yang Perlu Diwaspadai pada Program Pemerintah Daerah
Risiko kecurangan dapat berbeda sesuai karakteristik OPD.
Beberapa bentuk risiko yang perlu diperhatikan antara lain:
1. Manipulasi Data
Manipulasi dapat terjadi ketika data penerima manfaat, volume pekerjaan, capaian program, atau dokumen administrasi tidak menggambarkan kondisi sebenarnya.
2. Mark-Up
Mark-up dapat berkaitan dengan peningkatan nilai yang tidak didukung kondisi atau kebutuhan sebenarnya.
3. Penerima Manfaat Tidak Tepat
Program bantuan atau subsidi dapat memiliki risiko apabila proses verifikasi penerima tidak berjalan dengan baik.
4. Konflik Kepentingan
Keputusan dapat menjadi tidak objektif apabila terdapat hubungan kepentingan antara pihak yang mengambil keputusan dan pihak yang memperoleh manfaat.
5. Pengadaan yang Diarahkan
Pada pengadaan barang dan jasa, risiko dapat muncul sejak tahap perencanaan sampai pelaksanaan dan pengawasan.
KPK pernah menjelaskan bahwa berdasarkan kasus-kasus yang ditanganinya, korupsi terkait pengadaan barang dan jasa merupakan salah satu area penting yang perlu mendapat perhatian. KPK juga mengidentifikasi risiko pada berbagai tahapan, mulai dari perencanaan, pengadaan, kontrak, pelaksanaan, pengawasan, sampai pelaporan.
KPK – Mencegah Korupsi pada Pengadaan Barang dan Jasa
6. Pembayaran Tidak Sesuai Kondisi
Risiko dapat muncul apabila pembayaran dilakukan atas pekerjaan, barang, atau jasa yang tidak sesuai dengan kondisi sebenarnya.
7. Dokumen Fiktif
Dokumen dapat menjadi instrumen fraud apabila sengaja dibuat untuk mendukung transaksi atau kegiatan yang sebenarnya tidak terjadi.
Tahapan Fraud Risk Assessment pada Pemerintah Daerah
FRA sebaiknya dilakukan secara sistematis.
Secara umum, prosesnya dapat dilakukan melalui beberapa tahapan berikut.
Tahap 1: Menentukan Tujuan Program atau Kegiatan
Pertama, OPD perlu memahami tujuan yang ingin dicapai.
Contohnya:
Program: Peningkatan kualitas pelayanan kesehatan.
Kegiatan: Pengadaan dan distribusi obat.
Tujuan: Menjamin ketersediaan obat sesuai kebutuhan pelayanan.
Tanpa memahami tujuan program, identifikasi risiko akan menjadi terlalu umum.
Tahap 2: Memetakan Proses Bisnis
Selanjutnya, OPD memetakan bagaimana kegiatan berjalan dari awal sampai akhir.
Contohnya:
Perencanaan kebutuhan → Penganggaran → Pengadaan → Penerimaan → Penyimpanan → Distribusi → Pencatatan → Pelaporan.
Setiap titik proses kemudian dianalisis untuk melihat kemungkinan terjadinya fraud.
Tahap 3: Mengidentifikasi Risiko Fraud
Pada tahap ini tim menanyakan:
- Apa yang bisa dimanipulasi?
- Di mana terdapat kelemahan pengendalian?
- Siapa yang memiliki akses?
- Apakah terdapat fungsi yang belum dipisahkan?
- Apakah terdapat transaksi yang dapat dilakukan tanpa verifikasi memadai?
- Apakah terdapat konflik kepentingan?
- Apakah terdapat data yang sulit diverifikasi?
Tahap 4: Menganalisis Penyebab
Risiko tidak cukup hanya ditulis.
Tim perlu memahami mengapa risiko tersebut dapat terjadi.
Misalnya:
Risiko: Data penerima bantuan tidak sesuai kondisi.
Penyebab:
- verifikasi lapangan terbatas;
- data tidak diperbarui;
- fungsi verifikasi tidak independen;
- tidak ada rekonsiliasi data;
- pengawasan belum konsisten.
Tahap 5: Menilai Kemungkinan dan Dampak
Setiap risiko kemudian diberikan penilaian.
Contoh sederhana:
| Risiko | Kemungkinan | Dampak | Prioritas |
|---|---|---|---|
| Data penerima dimanipulasi | Tinggi | Tinggi | Prioritas Tinggi |
| Dokumen terlambat | Sedang | Rendah | Prioritas Sedang |
| Kesalahan input | Sedang | Sedang | Prioritas Sedang |
| Akses sistem tanpa otorisasi | Rendah | Tinggi | Prioritas Tinggi |
Penilaian tersebut perlu mengikuti metodologi dan skala risiko yang ditetapkan organisasi.
Tahap 6: Menilai Pengendalian yang Sudah Ada
Tim kemudian melihat apakah pengendalian yang ada sudah memadai.
Contohnya:
- Apakah terdapat pemisahan fungsi?
- Apakah terdapat persetujuan berjenjang?
- Apakah terdapat rekonsiliasi?
- Apakah akses sistem dibatasi?
- Apakah terdapat pemeriksaan independen?
- Apakah terdapat dokumentasi?
- Apakah terdapat monitoring?
Tahap 7: Menentukan Mitigasi
Jika pengendalian belum memadai, dibuat tindakan mitigasi.
Contohnya:
- memperkuat verifikasi;
- melakukan rekonsiliasi data;
- menerapkan maker-checker;
- membatasi akses sistem;
- memperkuat dokumentasi;
- melakukan pemeriksaan berbasis risiko;
- meningkatkan pemantauan;
- memperjelas pembagian tugas.
Tahap 8: Monitoring
FRA tidak berhenti setelah risk register selesai.
Risiko harus dipantau secara berkala karena:
- proses bisnis berubah;
- aplikasi berubah;
- regulasi berubah;
- pegawai berganti;
- modus fraud berkembang;
- program baru muncul.
Penyusunan Fraud Risk Register
Salah satu output penting FRA adalah Fraud Risk Register.
Dokumen ini dapat menjadi alat untuk memantau risiko kecurangan secara lebih terstruktur.
Contoh format:
| No. | Proses | Risiko Fraud | Penyebab | Dampak | Level | Pengendalian | Mitigasi |
|---|---|---|---|---|---|---|---|
| 1 | Verifikasi bantuan | Data penerima dimanipulasi | Verifikasi lemah | Bantuan tidak tepat sasaran | Tinggi | Verifikasi berjenjang | Rekonsiliasi dan sampling |
| 2 | Pengadaan | Spesifikasi diarahkan | Konflik kepentingan | Persaingan tidak sehat | Tinggi | Review dokumen | Deklarasi konflik kepentingan |
| 3 | Pembayaran | Pembayaran tidak sesuai prestasi | Verifikasi tidak memadai | Kerugian daerah | Tinggi | Pemeriksaan dokumen | Verifikasi independen |
| 4 | Pelaporan | Capaian dimanipulasi | Target tidak realistis | Informasi tidak akurat | Sedang | Reviu kinerja | Validasi data |
| 5 | Pengelolaan aset | Aset tidak tercatat | Rekonsiliasi lemah | Kehilangan aset | Sedang | Inventarisasi | Stock opname berkala |
Format tersebut dapat disesuaikan dengan karakteristik masing-masing pemerintah daerah.
Mengenal Fraud Risk Universe
Konsep Fraud Risk Universe (FRU) menjadi semakin relevan dalam pengelolaan risiko fraud di pemerintah daerah.
Secara sederhana, FRU dapat dipahami sebagai pemetaan menyeluruh mengenai berbagai risiko fraud yang mungkin muncul dalam organisasi atau proses bisnis.
BPKP pada 2026 menggunakan pendekatan EFRA untuk membantu OPD menyusun Fraud Risk Universe sebagai dasar penguatan pengendalian intern dan strategi pencegahan korupsi.
Dengan adanya FRU, pemerintah daerah dapat memperoleh gambaran mengenai:
- jenis risiko fraud;
- proses yang rentan;
- OPD atau unit yang terkait;
- faktor penyebab;
- pengendalian;
- tingkat risiko;
- prioritas mitigasi.
Dengan kata lain, FRU dapat menjadi semacam peta risiko kecurangan organisasi.
Contoh Penerapan FRA pada Program Bantuan Pemerintah
Misalnya sebuah pemerintah daerah memiliki program bantuan sosial untuk masyarakat.
Tahapan program:
- Penyusunan kriteria penerima.
- Pendataan calon penerima.
- Verifikasi.
- Penetapan penerima.
- Penyaluran.
- Pelaporan.
- Monitoring.
Dari proses tersebut dapat ditemukan beberapa risiko.
| Tahapan | Risiko Fraud | Pengendalian |
|---|---|---|
| Pendataan | Data penerima tidak valid | Validasi data |
| Verifikasi | Verifikasi fiktif | Sampling lapangan |
| Penetapan | Konflik kepentingan | Review dan deklarasi konflik |
| Penyaluran | Penerima tidak sesuai | Rekonsiliasi |
| Pelaporan | Bukti tidak sesuai | Verifikasi dokumen |
| Monitoring | Temuan tidak ditindaklanjuti | Monitoring berkala |
Pendekatan tersebut membuat pemerintah daerah dapat mengalokasikan sumber daya pengawasan berdasarkan area yang paling membutuhkan perhatian.
Contoh Kasus Nyata: Penguatan EFRA pada Pemerintah Daerah Tahun 2026
Contoh nyata penerapan pendekatan ini dapat dilihat dari kegiatan BPKP pada 2026.
BPKP menyelenggarakan Workshop EFRA tingkat operasional OPD secara nasional. Kegiatan tersebut dilaksanakan secara bertahap dan melibatkan berbagai wilayah serta OPD. Fokusnya antara lain penyusunan Fraud Risk Universe sebagai dasar penguatan sistem pengendalian intern dan strategi pencegahan korupsi.
Di wilayah Riau, BPKP pada Juli 2026 melaksanakan pembinaan melalui Workshop EFRA untuk pemerintah daerah. Salah satu sasaran pembinaan adalah OPD Kesatuan Bangsa dan Politik. Peserta dibekali pemahaman mengenai identifikasi risiko fraud, penyusunan Fraud Risk Register, penentuan prioritas pengendalian, serta penyusunan mitigasi yang terintegrasi dengan SPIP dan manajemen risiko organisasi.
BPKP Riau – Workshop EFRA untuk Pemerintah Daerah
BPKP juga menyelenggarakan EFRA untuk berbagai kategori OPD lainnya. Pada kegiatan yang menyasar bidang riset dan inovasi daerah, misalnya, peserta memperoleh pemahaman mulai dari identifikasi risiko, penilaian tingkat kerawanan, hingga penyusunan strategi mitigasi.
BPKP – Workshop EFRA Bidang Riset dan Inovasi Daerah
Fakta tersebut menunjukkan bahwa pendekatan analisis risiko fraud dapat diterapkan pada berbagai karakteristik OPD, bukan hanya pada satu sektor tertentu.
FRA untuk Berbagai Jenis OPD
Setiap OPD memiliki karakteristik risiko yang berbeda.
BPKAD
Potensi risiko dapat berkaitan dengan:
- pengelolaan kas;
- belanja;
- aset;
- rekonsiliasi;
- pencatatan;
- pembayaran;
- pertanggungjawaban.
Dinas Kesehatan
Risiko dapat berkaitan dengan:
- pengadaan obat;
- distribusi;
- persediaan;
- bantuan kesehatan;
- klaim;
- pengelolaan fasilitas kesehatan.
Dinas Pendidikan
Risiko dapat muncul pada:
- bantuan pendidikan;
- pengadaan;
- pembangunan sarana;
- pendataan penerima;
- distribusi barang;
- kegiatan sekolah.
Dinas PUPR
Risiko dapat muncul pada:
- perencanaan pekerjaan;
- volume pekerjaan;
- spesifikasi;
- pengadaan;
- pelaksanaan kontrak;
- pembayaran;
- pemeriksaan hasil pekerjaan.
Dinas Sosial
Area risiko dapat mencakup:
- data penerima;
- bantuan sosial;
- distribusi bantuan;
- verifikasi penerima;
- pertanggungjawaban.
Dinas Kependudukan dan Pencatatan Sipil
Risiko dapat berkaitan dengan:
- akses data;
- pelayanan;
- pemrosesan dokumen;
- penyalahgunaan akses;
- validasi informasi.
BPKP sendiri pada 2026 melaksanakan Workshop EFRA untuk Disdukcapil pada pemerintah daerah prioritas dan super prioritas, dengan pendekatan identifikasi dan pengelolaan risiko fraud dalam proses bisnis pelayanan administrasi kependudukan.
Peran APIP dalam Pengendalian Risiko Fraud
APIP memiliki posisi penting dalam penguatan pengendalian risiko.
Namun, perlu dibedakan antara pemilik risiko dan pengawas.
OPD sebagai pemilik proses bisnis memiliki tanggung jawab untuk mengidentifikasi dan mengelola risiko yang berada dalam prosesnya.
Sementara itu, Inspektorat/APIP dapat berperan dalam:
- memberikan assurance;
- melakukan reviu;
- melakukan evaluasi;
- memberikan konsultasi;
- menilai efektivitas pengendalian;
- memberikan rekomendasi perbaikan;
- memonitor tindak lanjut.
Dokumen BPKP terkait penilaian risiko kecurangan pengelolaan keuangan daerah juga menggambarkan keterlibatan pemerintah daerah dan APIP dalam proses penilaian, reviu, monitoring, evaluasi, serta penjaminan kualitas.
Kesalahan yang Sering Terjadi dalam FRA
Penerapan FRA dapat kurang efektif apabila dilakukan hanya sebagai formalitas.
Beberapa kesalahan yang perlu dihindari antara lain:
1. Risk Register Terlalu Umum
Contoh:
“Risiko penyalahgunaan anggaran.”
Risiko tersebut terlalu luas.
Lebih baik dijelaskan prosesnya:
“Manipulasi dokumen pertanggungjawaban untuk mendukung pembayaran yang tidak sesuai dengan kondisi kegiatan.”
2. Tidak Mengidentifikasi Penyebab
Risk register sebaiknya tidak hanya menyebutkan risiko, tetapi juga penyebab dan faktor pemicunya.
3. Tidak Menilai Pengendalian yang Ada
Risiko yang sudah memiliki pengendalian kuat tentu perlu diperlakukan berbeda dengan risiko yang hampir tidak memiliki pengendalian.
4. Mitigasi Tidak Spesifik
Contoh mitigasi yang terlalu umum:
“Meningkatkan pengawasan.”
Lebih baik:
“Melakukan verifikasi independen terhadap dokumen penerima sebelum penetapan daftar penerima.”
5. Tidak Ada PIC
Setiap rencana mitigasi sebaiknya memiliki pihak yang bertanggung jawab.
6. Tidak Dilakukan Monitoring
Risk register yang hanya dibuat sekali dan tidak diperbarui akan kehilangan manfaatnya.
Indikator Fraud Risk Assessment yang Efektif
FRA yang baik dapat dilihat dari beberapa indikator.
| Indikator | Kondisi yang Diharapkan |
|---|---|
| Identifikasi | Risiko fraud spesifik dan berbasis proses |
| Analisis | Penyebab dan dampak jelas |
| Penilaian | Risiko memiliki level/prioritas |
| Pengendalian | Pengendalian eksisting terdokumentasi |
| Mitigasi | Tindakan mitigasi konkret |
| PIC | Penanggung jawab jelas |
| Waktu | Target penyelesaian tersedia |
| Monitoring | Ada pemantauan berkala |
| Dokumentasi | Bukti pelaksanaan tersedia |
| Integrasi | Terhubung dengan manajemen risiko/SPIP |
Bagaimana Menentukan Prioritas Risiko Fraud?
Tidak semua risiko dapat ditangani dengan intensitas yang sama.
Prioritas dapat mempertimbangkan:
Kemungkinan terjadinya fraud × Dampak fraud
Namun, penilaian tidak sebaiknya hanya berdasarkan angka.
Tim juga perlu mempertimbangkan:
- besarnya anggaran;
- volume transaksi;
- jumlah pihak yang terlibat;
- tingkat diskresi;
- kompleksitas proses;
- akses terhadap aset;
- kelemahan pengendalian;
- riwayat permasalahan;
- perubahan sistem;
- potensi konflik kepentingan.
Area dengan kombinasi kemungkinan dan dampak tinggi perlu mendapatkan perhatian pengendalian lebih besar.
Hubungan FRA dengan Manajemen Risiko
FRA merupakan bagian dari pendekatan manajemen risiko yang lebih luas.
Hubungannya dapat digambarkan sebagai berikut:
Tujuan Organisasi → Proses Bisnis → Risiko → Risiko Fraud → Penilaian → Pengendalian → Mitigasi → Monitoring → Evaluasi
Dengan pendekatan ini, FRA tidak menjadi dokumen yang berdiri sendiri.
Hasilnya dapat digunakan sebagai bahan:
- penyusunan rencana pengendalian;
- pengawasan berbasis risiko;
- audit internal;
- evaluasi SPIP;
- peningkatan efektivitas pengendalian korupsi;
- perbaikan proses bisnis;
- penguatan tata kelola.
BPKP juga menekankan bahwa pengendalian intern dan manajemen risiko, termasuk manajemen risiko kecurangan, merupakan bagian penting dalam pengelolaan keuangan dan pembangunan daerah.
Hubungan FRA dengan Pengadaan Barang dan Jasa
Pengadaan barang dan jasa merupakan salah satu area yang membutuhkan perhatian karena melibatkan anggaran, spesifikasi, penyedia, kontrak, pembayaran, serta pemeriksaan hasil pekerjaan.
FRA dapat dilakukan pada setiap tahapan:
| Tahapan | Contoh Risiko |
|---|---|
| Perencanaan | Kebutuhan dibuat tidak realistis |
| Penyusunan spesifikasi | Spesifikasi diarahkan |
| Pemilihan penyedia | Konflik kepentingan |
| Kontrak | Klausul tidak melindungi kepentingan pemerintah |
| Pelaksanaan | Volume/hasil pekerjaan tidak sesuai |
| Pembayaran | Pembayaran tidak sesuai prestasi |
| Pengawasan | Permasalahan tidak ditindaklanjuti |
| Pelaporan | Kondisi sebenarnya tidak tercermin |
KPK juga menyoroti bahwa risiko korupsi dalam pengadaan dapat terjadi pada berbagai tahapan, mulai dari perencanaan sampai pelaporan.
Hubungan FRA dengan Program dan Kegiatan Daerah
FRA sebaiknya dilakukan sedini mungkin, bahkan sejak tahap perencanaan.
Contohnya, ketika OPD merancang suatu kegiatan, tim dapat langsung bertanya:
- Apa tujuan kegiatan?
- Apa proses utamanya?
- Apa aset atau anggaran yang digunakan?
- Siapa pihak yang memiliki akses?
- Di mana titik keputusan?
- Di mana titik verifikasi?
- Apakah terdapat konflik kepentingan?
- Apakah terdapat data yang mudah dimanipulasi?
- Apa pengendalian yang tersedia?
- Bagaimana cara mendeteksi penyimpangan?
Dengan demikian, pengendalian dirancang bersamaan dengan kegiatan, bukan setelah masalah muncul.
Manfaat Mengikuti Bimtek Analisis Risiko Kecurangan
Bimtek Analisis Risiko Kecurangan (Fraud Risk Assessment) pada Program dan Kegiatan Pemerintah Daerah dapat menjadi sarana peningkatan kapasitas bagi pejabat dan pengelola program yang bertanggung jawab terhadap pengendalian risiko.
Materi pelatihan dapat diarahkan pada praktik, antara lain:
- konsep dasar fraud;
- karakteristik risiko fraud sektor publik;
- hubungan fraud dengan SPIP;
- identifikasi risiko fraud;
- pemetaan proses bisnis;
- analisis penyebab;
- penilaian kemungkinan dan dampak;
- penilaian efektivitas pengendalian;
- penyusunan Fraud Risk Register;
- penyusunan Fraud Risk Universe;
- penetapan prioritas risiko;
- penyusunan mitigasi;
- penetapan PIC;
- monitoring mitigasi;
- integrasi dengan manajemen risiko;
- peran APIP;
- studi kasus pemerintah daerah;
- praktik penyusunan FRA berdasarkan program/kegiatan.
Siapa yang Perlu Mengikuti Bimtek Ini?
Pelatihan dapat ditujukan bagi:
- Inspektorat Daerah;
- APIP;
- Kepala Perangkat Daerah;
- Sekretaris OPD;
- Kepala Bagian;
- Kepala Bidang;
- pejabat pengelola program;
- pejabat perencana;
- pejabat keuangan;
- pengelola kegiatan;
- pejabat pengadaan;
- pengelola pengadaan;
- tim manajemen risiko;
- tim SPIP;
- pejabat yang menangani pengendalian internal;
- Bappeda;
- BPKAD;
- serta unsur perangkat daerah lainnya yang terkait.
Output yang Diharapkan dari Pelaksanaan Bimtek
Setelah mengikuti kegiatan, peserta diharapkan tidak hanya memahami teori FRA, tetapi juga mampu menerapkannya dalam proses kerja.
Output yang dapat diarahkan meliputi:
- Pemahaman konsep risiko fraud sektor publik.
- Kemampuan mengidentifikasi titik rawan fraud.
- Kemampuan memetakan proses bisnis.
- Kemampuan menyusun risiko fraud.
- Kemampuan melakukan analisis risiko.
- Kemampuan menilai pengendalian.
- Kemampuan menyusun Fraud Risk Register.
- Kemampuan menentukan prioritas mitigasi.
- Kemampuan menyusun rencana pengendalian.
- Kemampuan melakukan monitoring dan evaluasi.
Checklist Sederhana Fraud Risk Assessment untuk OPD
Sebelum melakukan FRA, OPD dapat menggunakan checklist berikut:
| Pertanyaan | Ya/Tidak |
|---|---|
| Apakah tujuan program sudah jelas? | ☐ |
| Apakah proses bisnis sudah dipetakan? | ☐ |
| Apakah titik rawan fraud sudah diidentifikasi? | ☐ |
| Apakah penyebab risiko sudah dianalisis? | ☐ |
| Apakah dampak risiko sudah dinilai? | ☐ |
| Apakah pengendalian eksisting sudah dicatat? | ☐ |
| Apakah efektivitas pengendalian telah dinilai? | ☐ |
| Apakah risiko prioritas sudah ditentukan? | ☐ |
| Apakah mitigasi sudah disusun? | ☐ |
| Apakah PIC sudah ditetapkan? | ☐ |
| Apakah target waktu sudah ditentukan? | ☐ |
| Apakah monitoring dilakukan? | ☐ |
Checklist tersebut dapat dikembangkan sesuai metodologi manajemen risiko yang digunakan pemerintah daerah.
Strategi Membangun Budaya Antifraud di Pemerintah Daerah
FRA tidak akan efektif apabila hanya dikerjakan oleh satu tim.
Pengendalian fraud membutuhkan budaya organisasi.
Beberapa langkah yang dapat dilakukan antara lain:
Membangun Kesadaran
Pegawai perlu memahami bahwa fraud merupakan risiko organisasi yang harus dikenali dan dikendalikan.
Memperkuat Keteladanan Pimpinan
Pimpinan perlu menunjukkan komitmen terhadap integritas dan pengendalian.
Memperjelas Pembagian Fungsi
Fungsi pelaksana, pemeriksa, dan pemberi persetujuan perlu diatur secara memadai.
Meningkatkan Transparansi
Semakin transparan proses, semakin mudah potensi penyimpangan dideteksi.
Memperkuat Sistem Pelaporan
Organisasi perlu memiliki mekanisme penyampaian informasi atau pengaduan yang dapat digunakan secara tepat.
Melakukan Monitoring
Risiko perlu dipantau secara berkelanjutan, bukan hanya saat audit atau pemeriksaan.
Mengapa FRA Perlu Dilakukan Secara Berkala?
Risiko fraud bersifat dinamis.
Sebuah proses yang sebelumnya memiliki risiko rendah dapat berubah menjadi risiko tinggi karena:
- perubahan regulasi;
- perubahan aplikasi;
- perubahan struktur organisasi;
- perubahan pejabat;
- perubahan metode pelayanan;
- perubahan anggaran;
- program baru;
- digitalisasi proses;
- peningkatan volume transaksi;
- perubahan pola kerja sama dengan pihak ketiga.
Karena itu, FRA sebaiknya menjadi bagian dari siklus manajemen risiko, bukan kegiatan satu kali.
FAQ Bimtek Analisis Risiko Kecurangan
Apa yang dimaksud dengan Fraud Risk Assessment?
Fraud Risk Assessment adalah proses sistematis untuk mengidentifikasi, menganalisis, menilai, dan mengendalikan potensi risiko kecurangan dalam organisasi atau proses bisnis.
Apakah FRA sama dengan audit?
Tidak. FRA merupakan proses penilaian risiko untuk mengenali potensi kecurangan dan menentukan pengendalian yang diperlukan. Audit memiliki tujuan, prosedur, dan ruang lingkup yang berbeda.
Apakah FRA hanya diperlukan oleh Inspektorat?
Tidak. FRA dapat melibatkan OPD sebagai pemilik proses dan risiko. Inspektorat/APIP memiliki peran penting dalam assurance, reviu, evaluasi, konsultasi, dan pengawasan sesuai kewenangannya.
Apa output utama dari Fraud Risk Assessment?
Output dapat berupa daftar risiko fraud, analisis risiko, Fraud Risk Register, pemetaan risiko, prioritas risiko, serta rencana mitigasi dan pengendalian.
Apakah FRA dapat diterapkan pada semua OPD?
Pada prinsipnya pendekatan FRA dapat disesuaikan dengan berbagai OPD. Namun, risiko dan proses bisnis setiap OPD berbeda sehingga metode dan contoh risikonya perlu disesuaikan dengan karakteristik masing-masing.
Apa hubungan FRA dengan SPIP?
FRA dapat mendukung proses penilaian risiko dan penguatan kegiatan pengendalian dalam kerangka SPIP. Pengintegrasiannya perlu disesuaikan dengan kebijakan dan metodologi yang berlaku di pemerintah daerah.
Mengapa pemerintah daerah perlu membuat Fraud Risk Register?
Fraud Risk Register membantu organisasi mendokumentasikan risiko kecurangan secara sistematis sehingga risiko prioritas, pengendalian, tindakan mitigasi, penanggung jawab, dan monitoring dapat lebih mudah dipantau.
Kesimpulan
Bimtek Analisis Risiko Kecurangan (Fraud Risk Assessment) pada Program dan Kegiatan Pemerintah Daerah merupakan topik strategis untuk memperkuat pendekatan pencegahan fraud berbasis risiko di lingkungan pemerintah daerah.
FRA membantu OPD berpindah dari pendekatan yang hanya berfokus pada penanganan setelah permasalahan terjadi menuju pendekatan yang lebih preventif, yaitu mengenali titik rawan, menganalisis kemungkinan dan dampak, mengevaluasi pengendalian, serta menentukan langkah mitigasi sebelum risiko berkembang menjadi permasalahan.
Perkembangan pembinaan BPKP pada 2026 menunjukkan bahwa EFRA dan penyusunan Fraud Risk Universe semakin digunakan dalam penguatan pengendalian risiko fraud pada OPD pemerintah daerah.
Karena itu, pemerintah daerah perlu memastikan bahwa analisis risiko kecurangan tidak berhenti pada penyusunan dokumen. Hasil FRA perlu diterjemahkan menjadi pengendalian yang nyata, memiliki penanggung jawab, memiliki target waktu, dipantau pelaksanaannya, serta diperbarui ketika proses bisnis dan risiko berubah.
Dengan penerapan yang konsisten, FRA dapat menjadi salah satu instrumen untuk memperkuat SPIP, manajemen risiko, pengendalian internal, akuntabilitas program, dan tata kelola pemerintahan daerah.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN

Bimtek Integrasi Manajemen Risiko ke dalam Perencanaan dan Penganggaran Daerah
Rentang harga: Rp2.500.000 hingga Rp5.000.000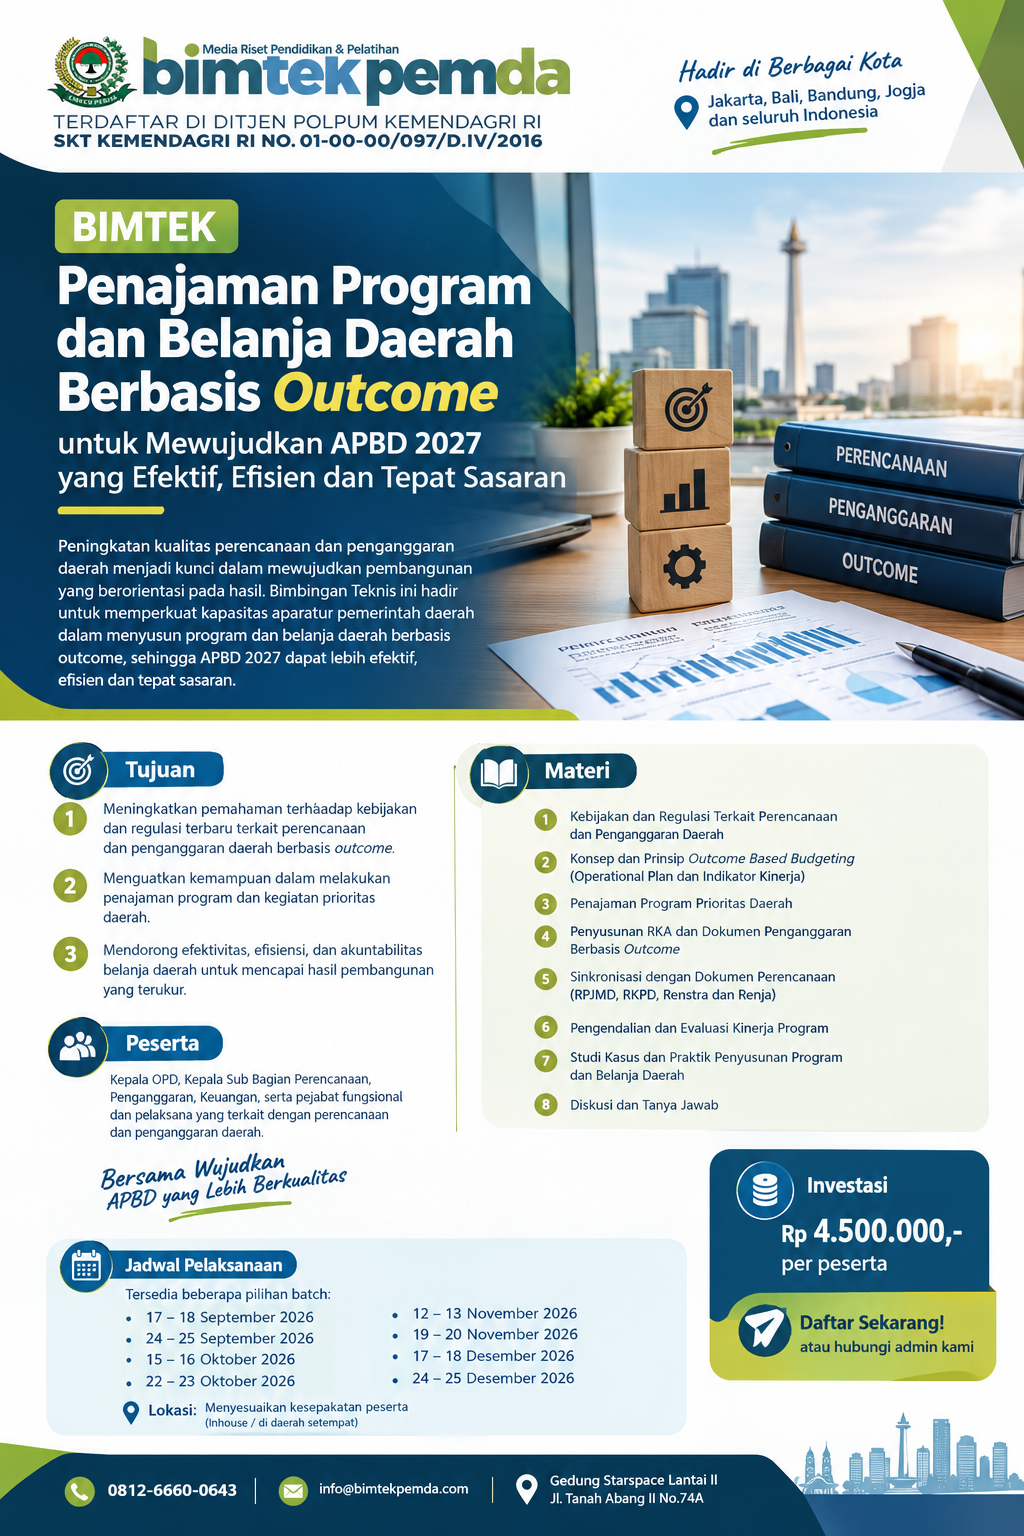
Bimtek Penajaman Program dan Belanja Daerah Berbasis Outcome untuk Mewujudkan APBD 2027 yang Efektif, Efisien dan Tepat Sasaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000 Bimtek Analisis Risiko Kecurangan (Fraud Risk Assessment) pada Program dan Kegiatan Pemerintah Daerah
Rentang harga: Rp2.500.000 hingga Rp5.000.000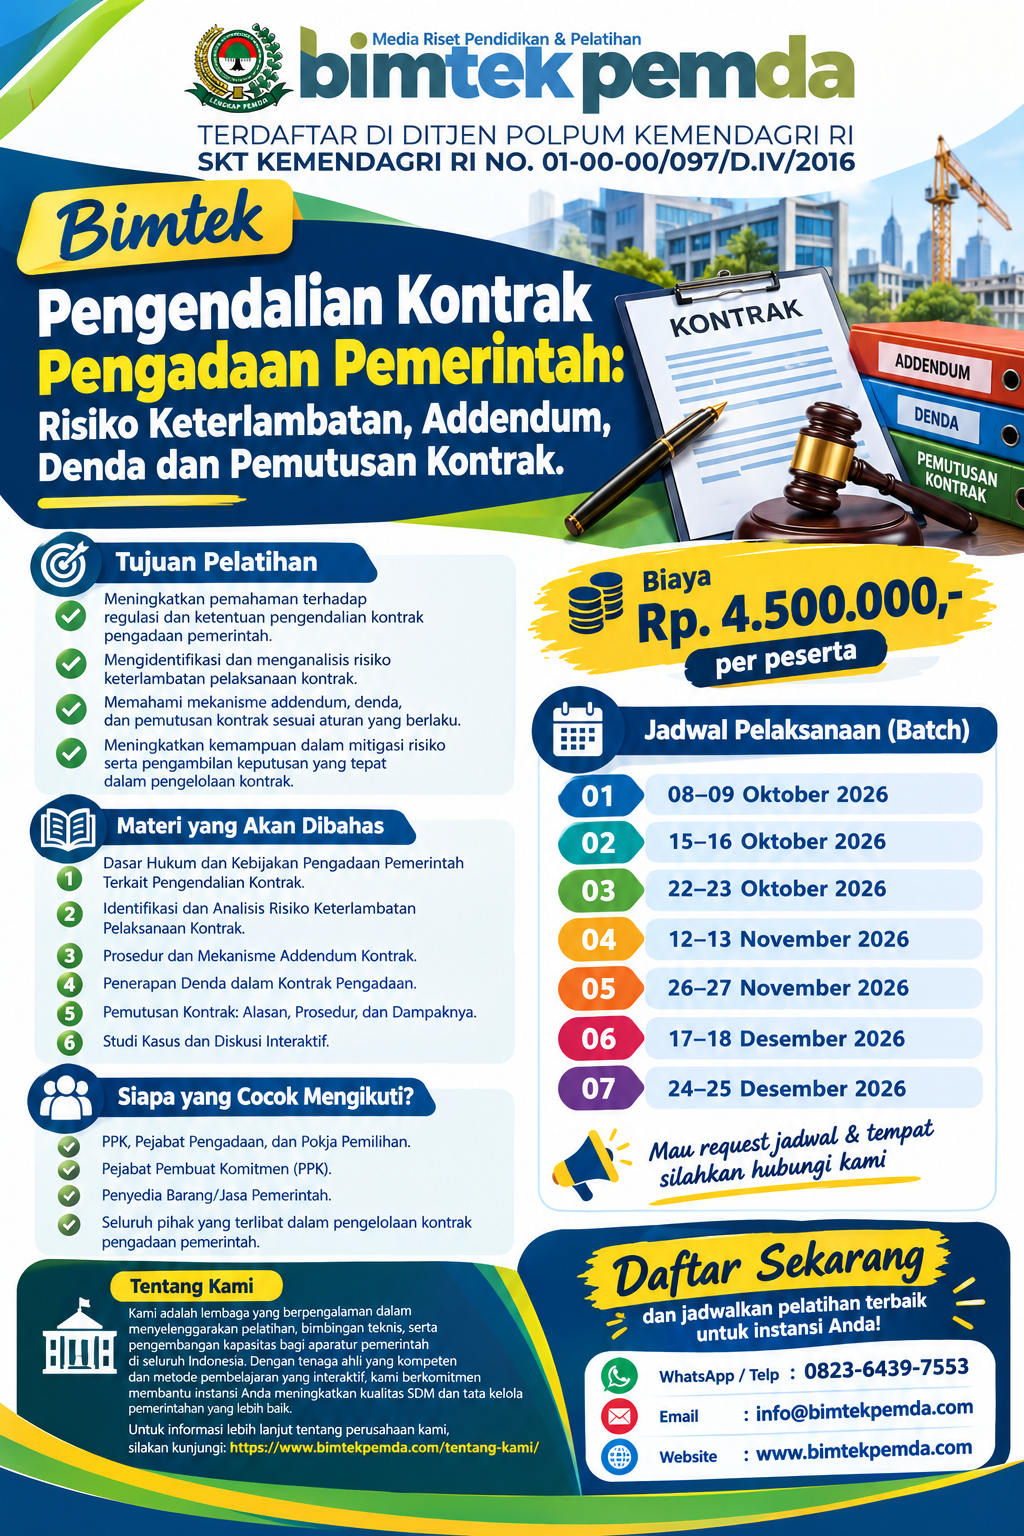
Bimtek Pengendalian Kontrak Pengadaan Pemerintah: Risiko Keterlambatan, Addendum, Denda dan Pemutusan Kontrak
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penyusunan Peta Masalah Pelayanan Publik dan Perencanaan Program Berbasis Kebutuhan Masyarakat
Rentang harga: Rp2.500.000 hingga Rp5.000.000