
PILIH MATERI SESUAI KEBUTUHANMU
PETA LOKASI
INFORMASI ALAMAT & NOMOR TELEPON
Untuk mengirim pesan singkat kepada kami, Anda dapat menghubungi salah satu customer service yang sudah kami cantumkan
KONTAK KAMI

Jl. Kalibaru Barat No.1, Kali Baru, Cilincing
Jakarta Utara 14110

info@bimtekpemda.com

0812-1372-0188
SOCIAL MEDIA
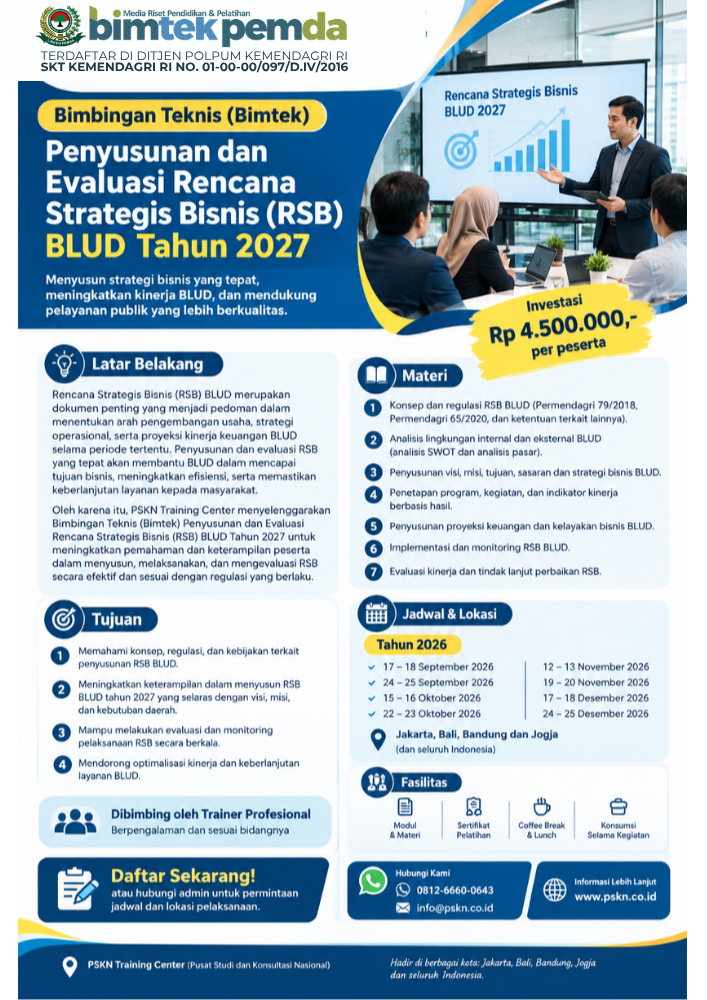
Bimtek Penyusunan dan Evaluasi Rencana Strategis Bisnis (RSB) BLUD Tahun 2027
Bimtek Penyusunan dan Evaluasi Rencana Strategis Bisnis (RSB) BLUD Tahun 2027 untuk meningkatkan perencanaan, kinerja, layanan, dan keuangan BLUD.
Tag Terkait
Biaya Pendaftaran
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Deskripsi
Badan Layanan Umum Daerah atau BLUD memiliki karakteristik pengelolaan yang berbeda dengan perangkat daerah pada umumnya. BLUD diberikan fleksibilitas tertentu dalam pengelolaan keuangan untuk mendukung peningkatan kualitas pelayanan kepada masyarakat dengan tetap menerapkan prinsip tata kelola yang baik, akuntabilitas, efisiensi, efektivitas, transparansi, dan praktik bisnis yang sehat.
Fleksibilitas tersebut membutuhkan perencanaan yang kuat. BLUD tidak cukup hanya menyusun rencana kerja tahunan, tetapi perlu memiliki arah strategis yang jelas mengenai pelayanan, sumber daya manusia, sarana prasarana, keuangan, pengembangan organisasi, teknologi, mutu pelayanan, serta target kinerja dalam periode beberapa tahun.
Salah satu dokumen penting dalam konteks tersebut adalah Rencana Strategis Bisnis atau RSB BLUD.
Rencana Strategis BLUD merupakan dokumen perencanaan lima tahunan yang digunakan untuk menjelaskan strategi pengelolaan BLUD dengan mempertimbangkan alokasi sumber daya dan kinerja melalui teknik analisis bisnis. Ketentuan mengenai rencana strategis BLUD terdapat dalam Permendagri Nomor 79 Tahun 2018. Berbagai regulasi daerah yang mengatur RSB juga menunjukkan bahwa dokumen tersebut mencakup visi, misi, program strategis, pengukuran kinerja, rencana pencapaian lima tahunan, serta proyeksi keuangan.
Memasuki tahun 2027, penyusunan dan evaluasi RSB BLUD menjadi semakin penting karena BLUD harus mampu memastikan bahwa arah strategis yang telah ditetapkan benar-benar dapat diterjemahkan menjadi program, kegiatan, indikator kinerja, target pelayanan, kebutuhan anggaran, serta hasil yang dapat diukur.
RSB juga tidak seharusnya hanya menjadi dokumen administratif yang disusun untuk memenuhi persyaratan. RSB harus menjadi instrumen manajemen yang digunakan oleh pimpinan BLUD dalam menentukan prioritas, mengalokasikan sumber daya, mengendalikan risiko, mengevaluasi kinerja, dan mengambil keputusan.
Oleh karena itu, Bimtek Penyusunan dan Evaluasi Rencana Strategis Bisnis (RSB) BLUD Tahun 2027 diperlukan untuk membantu pengelola BLUD memahami proses penyusunan, implementasi, monitoring, evaluasi, dan penyempurnaan RSB secara lebih komprehensif.
Apa Itu Rencana Strategis Bisnis BLUD?
Rencana Strategis Bisnis BLUD atau RSB BLUD merupakan dokumen perencanaan strategis yang menggambarkan arah pengelolaan BLUD dalam jangka menengah.
Dalam praktiknya, RSB dapat menjadi jembatan antara arah kebijakan pemerintah daerah dengan kebutuhan operasional BLUD.
RSB membantu menjawab sejumlah pertanyaan penting:
- BLUD ingin menjadi seperti apa dalam lima tahun ke depan?
- Pelayanan apa yang perlu dikembangkan?
- Masalah apa yang harus diselesaikan?
- Sumber daya apa yang dibutuhkan?
- Berapa target kinerja yang ingin dicapai?
- Bagaimana strategi peningkatan mutu pelayanan?
- Bagaimana kondisi dan target keuangan BLUD?
- Program strategis apa yang harus diprioritaskan?
- Bagaimana keberhasilan program akan diukur?
- Bagaimana hasil pelaksanaan RSB akan dievaluasi?
Dengan demikian, RSB bukan sekadar dokumen yang berisi visi dan misi. RSB harus mampu menjelaskan hubungan antara kondisi saat ini, target masa depan, strategi pencapaian, kebutuhan sumber daya, indikator kinerja, dan proyeksi keuangan.
Dasar Regulasi RSB BLUD
Penyusunan RSB BLUD perlu memperhatikan regulasi yang berlaku, baik regulasi nasional maupun kebijakan pemerintah daerah.
Salah satu regulasi utama adalah Peraturan Menteri Dalam Negeri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah.
Dalam berbagai regulasi daerah mengenai RSB, ketentuan Pasal 41 Permendagri Nomor 79 Tahun 2018 menjadi salah satu dasar penyusunan rencana strategis BLUD. RSB ditetapkan untuk periode lima tahunan dan digunakan sebagai dasar pengelolaan strategis BLUD.
Selain Permendagri Nomor 79 Tahun 2018, pengelola BLUD juga perlu memperhatikan ketentuan mengenai pengelolaan keuangan daerah, termasuk Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah. Database Peraturan BPK mencatat PP Nomor 12 Tahun 2019 sebagai regulasi yang berlaku dan mencabut PP Nomor 58 Tahun 2005.
Untuk memahami regulasi secara lebih lengkap, instansi dapat mengakses:
Permendagri Nomor 79 Tahun 2018 tentang Badan Layanan Umum Daerah
https://peraturan.bpk.go.id/Details/111301/permendagri-no-79-tahun-2018
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
https://peraturan.bpk.go.id/details/103888/pp-no-12-tahun-2019
Selain regulasi nasional tersebut, pemerintah daerah juga dapat memiliki peraturan kepala daerah atau regulasi daerah yang mengatur RSB BLUD secara lebih teknis.
Contohnya, terdapat regulasi daerah yang secara khusus mengatur RSB BLUD Rumah Sakit dan Puskesmas. Salah satu regulasi pemerintah daerah bahkan mengatur sistematika RSB yang mencakup visi, misi, program strategis, pengukuran pencapaian kinerja, rencana pencapaian lima tahunan dan proyeksi keuangan lima tahunan.
Karena itu, penyusunan RSB Tahun 2027 sebaiknya selalu disesuaikan dengan regulasi pemerintah daerah masing-masing dan perkembangan kebijakan terbaru.
Fungsi RSB dalam Pengelolaan BLUD
RSB memiliki fungsi strategis dalam pengelolaan BLUD.
Dokumen ini dapat digunakan sebagai:
- Pedoman arah pengembangan BLUD.
- Dasar penyusunan program strategis.
- Dasar penetapan target kinerja.
- Dasar pengembangan layanan.
- Acuan pengalokasian sumber daya.
- Dasar penyusunan proyeksi keuangan.
- Acuan penyusunan RBA tahunan.
- Instrumen monitoring dan evaluasi.
- Instrumen pengendalian kinerja.
- Dasar pengambilan keputusan manajemen.
Dalam salah satu regulasi daerah mengenai BLUD, RSB digunakan sebagai dasar penyusunan RBA dan evaluasi kinerja. RBA tahunan kemudian disusun dengan berpedoman pada RSB dan rencana kerja pemerintah daerah.
Hal ini menunjukkan bahwa RSB memiliki hubungan langsung dengan penganggaran dan pelaksanaan kegiatan BLUD.
Hubungan RSB dengan RBA BLUD
Salah satu kesalahan yang sering terjadi dalam pengelolaan BLUD adalah memandang RSB dan RBA sebagai dua dokumen yang berdiri sendiri.
Padahal, keduanya memiliki hubungan yang erat.
Secara sederhana:
RSB = arah strategis lima tahunan
RBA = rencana bisnis dan anggaran tahunan
RSB menjelaskan arah yang ingin dicapai BLUD dalam periode lima tahun. RBA kemudian menerjemahkan arah strategis tersebut ke dalam rencana tahunan yang lebih operasional.
Contohnya, dalam RSB ditetapkan strategi peningkatan kapasitas layanan rawat jalan.
Strategi tersebut kemudian dapat diterjemahkan dalam RBA melalui:
- Pengadaan peralatan medis.
- Pengembangan ruang pelayanan.
- Pelatihan tenaga kesehatan.
- Pengembangan sistem antrean.
- Penguatan sistem informasi.
- Penambahan layanan tertentu.
- Peningkatan promosi layanan.
- Target pendapatan dan belanja.
Dengan demikian, RBA seharusnya tidak berjalan tanpa hubungan dengan RSB.
Komponen Utama RSB BLUD
Secara umum, penyusunan RSB BLUD perlu memuat berbagai unsur strategis.
Beberapa komponen penting meliputi:
| Komponen | Fokus Pembahasan |
|---|---|
| Visi | Kondisi ideal BLUD di masa depan |
| Misi | Upaya strategis untuk mencapai visi |
| Gambaran kondisi | Kondisi aktual organisasi dan pelayanan |
| Analisis lingkungan | Faktor internal dan eksternal |
| Strategi | Pilihan strategi pencapaian tujuan |
| Program strategis | Program prioritas lima tahunan |
| Indikator kinerja | Ukuran keberhasilan |
| Target | Sasaran yang ingin dicapai |
| Rencana pengembangan layanan | Pengembangan produk dan pelayanan |
| SDM | Kebutuhan dan pengembangan tenaga |
| Sarana prasarana | Kebutuhan infrastruktur |
| Keuangan | Proyeksi pendapatan, belanja dan kebutuhan investasi |
| Monitoring dan evaluasi | Mekanisme pengukuran pencapaian |
Sistematika teknis dapat berbeda berdasarkan kebijakan daerah dan karakteristik BLUD.
Tahapan Penyusunan RSB BLUD Tahun 2027
Penyusunan RSB sebaiknya dilakukan secara sistematis agar dokumen yang dihasilkan tidak hanya lengkap secara administratif tetapi juga dapat digunakan sebagai alat manajemen.
Menentukan Tim Penyusun
Tahap pertama adalah membentuk tim yang melibatkan unsur terkait.
Tim dapat melibatkan:
- Pimpinan BLUD.
- Bagian perencanaan.
- Bagian keuangan.
- Bagian pelayanan.
- Bagian SDM.
- Bagian mutu.
- Pengelola sarana prasarana.
- Pengelola sistem informasi.
- Unit terkait lainnya.
Keterlibatan lintas unit penting karena strategi BLUD tidak hanya berkaitan dengan keuangan.
Melakukan Evaluasi RSB Periode Sebelumnya
Sebelum menyusun RSB baru, BLUD perlu melihat pencapaian periode sebelumnya.
Pertanyaan yang perlu dijawab antara lain:
- Target apa yang sudah tercapai?
- Target apa yang belum tercapai?
- Mengapa target belum tercapai?
- Program mana yang berhasil?
- Program mana yang kurang efektif?
- Apakah target masih relevan?
- Apakah terdapat perubahan regulasi?
- Apakah terdapat perubahan kebutuhan masyarakat?
- Bagaimana kondisi keuangan?
- Bagaimana perkembangan mutu layanan?
Evaluasi tersebut menjadi dasar untuk menentukan strategi berikutnya.
Melakukan Analisis Kondisi Internal
BLUD perlu mengetahui kekuatan dan kelemahannya.
Analisis dapat mencakup:
- Sumber daya manusia.
- Keuangan.
- Pelayanan.
- Sarana prasarana.
- Teknologi.
- Sistem informasi.
- Tata kelola.
- Mutu layanan.
- Kepuasan masyarakat.
- Produktivitas.
- Efisiensi operasional.
Melakukan Analisis Lingkungan Eksternal
Faktor eksternal juga dapat memengaruhi keberhasilan BLUD.
Beberapa faktor yang dapat dianalisis:
- Kebijakan pemerintah.
- Perubahan regulasi kesehatan.
- Perubahan kebutuhan masyarakat.
- Perkembangan teknologi.
- Persaingan layanan.
- Perubahan pola pembiayaan kesehatan.
- Kondisi ekonomi.
- Perubahan demografi.
- Perkembangan fasilitas kesehatan lain.
Menyusun Analisis SWOT
Analisis SWOT dapat digunakan sebagai alat bantu untuk memahami posisi BLUD.
Contoh:
Strengths
- Memiliki tenaga kesehatan yang kompeten.
- Memiliki basis pasien yang cukup besar.
- Memiliki fasilitas pelayanan yang memadai.
Weaknesses
- Waktu tunggu masih tinggi.
- Sistem informasi belum terintegrasi.
- Beberapa peralatan membutuhkan pembaruan.
Opportunities
- Pengembangan layanan unggulan.
- Digitalisasi pelayanan.
- Peningkatan kebutuhan layanan kesehatan.
Threats
- Persaingan dengan fasilitas kesehatan lain.
- Perubahan kebijakan.
- Perubahan pola pembiayaan.
Hasil SWOT kemudian harus diterjemahkan menjadi strategi nyata.
Menyusun Visi dan Misi BLUD
Visi menggambarkan kondisi yang ingin diwujudkan.
Visi sebaiknya:
- Jelas.
- Relevan.
- Realistis.
- Berorientasi masa depan.
- Selaras dengan mandat pelayanan publik.
Misi kemudian menjelaskan langkah utama untuk mencapai visi tersebut.
Kesalahan yang perlu dihindari adalah membuat visi dan misi yang terlalu umum sehingga tidak dapat diterjemahkan menjadi indikator kinerja.
Menyusun Program Strategis BLUD
Program strategis merupakan bagian penting dalam RSB.
Program tidak cukup ditulis sebagai daftar kegiatan. Setiap program sebaiknya memiliki hubungan yang jelas dengan permasalahan dan tujuan strategis.
Contohnya:
Permasalahan: waktu tunggu pasien terlalu lama.
Strategi: meningkatkan efisiensi alur pelayanan.
Program: transformasi proses pelayanan rawat jalan.
Kegiatan: pengembangan sistem antrean dan integrasi informasi.
Indikator: rata-rata waktu tunggu.
Target: penurunan waktu tunggu sesuai target yang ditetapkan BLUD.
Model seperti ini membuat RSB lebih mudah dievaluasi.
Penyusunan Indikator Kinerja RSB
Indikator kinerja digunakan untuk mengukur apakah strategi BLUD berhasil atau tidak.
Indikator dapat dikelompokkan menjadi beberapa kategori:
| Kategori | Contoh Indikator |
|---|---|
| Pelayanan | Jumlah kunjungan |
| Mutu | Tingkat kepuasan pasien |
| Efisiensi | Waktu tunggu |
| Keuangan | Pertumbuhan pendapatan |
| SDM | Produktivitas pegawai |
| Operasional | Utilisasi fasilitas |
| Tata kelola | Kepatuhan terhadap SOP |
| Digitalisasi | Persentase layanan terintegrasi |
Indikator harus memiliki definisi operasional yang jelas.
Jangan sampai sebuah indikator memiliki nama yang sama tetapi dihitung dengan metode berbeda oleh setiap unit.
Target Kinerja Harus Realistis
Target merupakan salah satu bagian penting dalam RSB.
Target yang terlalu rendah tidak mendorong peningkatan kinerja. Sebaliknya, target yang terlalu tinggi tanpa mempertimbangkan kemampuan sumber daya dapat sulit dicapai.
Penetapan target perlu mempertimbangkan:
- Data historis.
- Kondisi aktual.
- Kapasitas SDM.
- Anggaran.
- Infrastruktur.
- Potensi pendapatan.
- Kebijakan pemerintah.
- Kondisi lingkungan eksternal.
- Risiko.
Contohnya, apabila kunjungan pasien meningkat rata-rata 5% per tahun, BLUD tidak otomatis harus menetapkan target peningkatan 30% tanpa analisis kapasitas pelayanan.
Proyeksi Keuangan Lima Tahunan
RSB juga perlu memiliki perspektif keuangan.
Proyeksi keuangan membantu BLUD memperkirakan kebutuhan dan kemampuan keuangan dalam menjalankan strategi.
Beberapa komponen yang dapat dianalisis:
- Proyeksi pendapatan.
- Proyeksi belanja.
- Kebutuhan investasi.
- Kebutuhan sarana prasarana.
- Kebutuhan SDM.
- Proyeksi kas.
- Kebutuhan pemeliharaan.
- Pengembangan layanan.
- Potensi risiko keuangan.
Proyeksi tidak boleh dibuat sekadar dengan menaikkan angka tahun sebelumnya.
BLUD perlu mempertimbangkan asumsi yang digunakan.
Contohnya:
- Pertumbuhan volume layanan.
- Perubahan tarif.
- Perubahan biaya.
- Kebutuhan investasi.
- Perubahan kebijakan.
- Pertumbuhan biaya operasional.
- Kemampuan penerimaan.
Contoh Kasus Penyusunan RSB Rumah Sakit BLUD
Sebagai contoh ilustrasi, sebuah RSUD BLUD memiliki masalah berupa:
- Waktu tunggu pasien tinggi.
- Pendapatan layanan belum optimal.
- Beberapa alat kesehatan sudah berusia lama.
- Sistem informasi belum terintegrasi.
- Piutang pelayanan meningkat.
Dalam penyusunan RSB, masalah tersebut tidak cukup ditulis sebagai daftar permasalahan.
Masalah perlu diterjemahkan menjadi tujuan dan strategi.
Contoh:
| Masalah | Strategi | Program | Indikator |
|---|---|---|---|
| Waktu tunggu tinggi | Digitalisasi alur pelayanan | Sistem antrean terintegrasi | Waktu tunggu |
| Alat kesehatan lama | Modernisasi sarana | Pengadaan alat prioritas | Utilisasi alat |
| Piutang meningkat | Penguatan revenue cycle | Sistem monitoring piutang | Umur piutang |
| Sistem belum terintegrasi | Transformasi digital | Integrasi sistem informasi | Persentase integrasi |
| Pendapatan belum optimal | Pengembangan layanan | Penguatan layanan unggulan | Pertumbuhan pendapatan |
Dengan pendekatan tersebut, RSB menjadi lebih konkret.
Contoh Kasus RSB Puskesmas BLUD
Puskesmas BLUD memiliki masalah berupa meningkatnya jumlah pasien tetapi kapasitas layanan belum berkembang secara optimal.
Hasil evaluasi menunjukkan:
- Antrean panjang pada jam tertentu.
- Beberapa layanan belum optimal.
- Pemanfaatan teknologi masih terbatas.
- Data pelayanan belum terintegrasi.
- Perencanaan kebutuhan SDM belum sepenuhnya berbasis beban kerja.
Dalam RSB, Puskesmas dapat menetapkan strategi penguatan layanan primer dan digitalisasi proses pelayanan.
Program dapat mencakup:
- Pengembangan layanan prioritas.
- Optimalisasi jadwal tenaga kesehatan.
- Penguatan sistem antrean.
- Integrasi data pelayanan.
- Peningkatan kompetensi SDM.
- Evaluasi kepuasan masyarakat.
Target kemudian disusun berdasarkan baseline dan kemampuan Puskesmas.
Evaluasi RSB BLUD
Evaluasi RSB merupakan proses penting untuk memastikan strategi yang ditetapkan benar-benar berjalan.
Evaluasi tidak harus menunggu akhir periode lima tahun.
Evaluasi dapat dilakukan secara berkala, misalnya:
- Bulanan untuk indikator operasional tertentu.
- Triwulanan untuk monitoring program.
- Semesteran untuk evaluasi capaian.
- Tahunan untuk evaluasi menyeluruh.
Evaluasi harus melihat bukan hanya angka pencapaian, tetapi juga faktor penyebabnya.
Misalnya target pendapatan tidak tercapai.
Pertanyaannya bukan hanya “berapa kekurangannya?”, tetapi juga:
- Apakah volume layanan menurun?
- Apakah tarif berubah?
- Apakah klaim terlambat?
- Apakah kapasitas pelayanan terbatas?
- Apakah terjadi perubahan kebijakan?
- Apakah ada masalah SDM?
- Apakah terdapat masalah sistem?
Dengan demikian, evaluasi dapat menghasilkan tindakan korektif.
Evaluasi Target Kinerja RSB
Evaluasi kinerja dapat menggunakan kategori sederhana:
| Status | Makna |
|---|---|
| Tercapai | Target telah dicapai |
| Hampir tercapai | Capaian mendekati target |
| Belum tercapai | Capaian masih di bawah target |
| Tidak relevan | Kondisi berubah sehingga target perlu ditinjau |
Kategori tersebut dapat dikembangkan sesuai kebutuhan BLUD.
Yang penting adalah setiap indikator memiliki data pendukung dan metode pengukuran yang konsisten.
Evaluasi Keuangan dalam RSB
Evaluasi keuangan perlu dilakukan bersama evaluasi pelayanan.
BLUD tidak seharusnya hanya melihat apakah pendapatan meningkat.
Beberapa hal yang dapat dievaluasi:
- Pertumbuhan pendapatan.
- Struktur pendapatan.
- Pertumbuhan belanja.
- Efisiensi biaya.
- Kondisi kas.
- Piutang.
- Utang.
- Investasi.
- Margin operasional sesuai konteks dan kebijakan BLUD.
- Kemampuan membiayai pengembangan layanan.
Pertumbuhan pendapatan yang tinggi tetapi disertai pertumbuhan biaya yang jauh lebih tinggi tetap membutuhkan perhatian.
Evaluasi RSB dan Risiko BLUD
Strategi BLUD selalu memiliki risiko.
Risiko dapat berasal dari:
- Keuangan.
- Operasional.
- SDM.
- Teknologi.
- Regulasi.
- Pelayanan.
- Reputasi.
- Pengadaan.
- Infrastruktur.
Karena itu, evaluasi RSB sebaiknya memasukkan analisis risiko.
Contoh:
Strategi: digitalisasi pelayanan.
Risiko: sistem mengalami gangguan.
Dampak: pelayanan terganggu.
Mitigasi: sistem backup dan prosedur pelayanan manual.
Pendekatan tersebut membuat RSB lebih adaptif.
Kesalahan yang Sering Terjadi dalam Penyusunan RSB
Beberapa kesalahan yang perlu dihindari antara lain:
RSB Hanya Menjadi Dokumen Administratif
RSB dibuat hanya karena diperlukan untuk memenuhi persyaratan, tetapi tidak digunakan dalam pengambilan keputusan.
Target Tidak Berdasarkan Data
Target dibuat berdasarkan perkiraan tanpa melihat baseline.
Program Terlalu Banyak
Terlalu banyak program dapat menyebabkan sumber daya tidak fokus.
Tidak Ada Hubungan dengan RBA
Program dalam RSB tidak diterjemahkan ke dalam rencana anggaran tahunan.
Indikator Tidak Terukur
Indikator menggunakan istilah umum tanpa definisi operasional.
Tidak Ada Evaluasi Berkala
Dokumen RSB disusun tetapi tidak pernah dievaluasi secara rutin.
Tidak Melibatkan Unit Terkait
RSB hanya disusun oleh bagian perencanaan sehingga kebutuhan unit pelayanan tidak sepenuhnya terakomodasi.
Strategi Meningkatkan Kualitas RSB Tahun 2027
Untuk meningkatkan kualitas RSB, BLUD dapat menerapkan beberapa strategi.
Berbasis Data
Setiap target harus memiliki baseline.
Berorientasi Hasil
Program tidak hanya dinilai dari kegiatan yang dilaksanakan, tetapi dari hasil yang diperoleh.
Terintegrasi dengan Anggaran
Program strategis harus dapat diterjemahkan ke dalam kebutuhan anggaran.
Melibatkan Stakeholder
Penyusunan perlu melibatkan unsur internal dan pihak terkait sesuai kebutuhan.
Fleksibel
RSB perlu dapat disesuaikan apabila terdapat perubahan lingkungan yang signifikan sesuai mekanisme perubahan yang berlaku.
Terukur
Setiap tujuan harus memiliki indikator dan target.
RSB sebagai Dasar Pengambilan Keputusan Manajemen
RSB yang baik dapat menjadi alat bantu bagi pimpinan ketika harus memilih prioritas.
Misalnya BLUD memiliki dana terbatas dan harus memilih antara:
- Renovasi ruang pelayanan.
- Pengadaan alat kesehatan.
- Pengembangan sistem informasi.
- Pelatihan SDM.
- Pengembangan layanan baru.
Keputusan sebaiknya tidak hanya berdasarkan siapa yang mengusulkan lebih dahulu.
Pimpinan dapat melihat:
- Prioritas strategis.
- Dampak terhadap pelayanan.
- Urgensi.
- Risiko.
- Kemampuan keuangan.
- Target RSB.
- Manfaat bagi masyarakat.
Dengan demikian, RSB berfungsi sebagai alat pengambilan keputusan.
Digitalisasi Monitoring RSB BLUD
Penggunaan dashboard kinerja dapat membantu BLUD melakukan monitoring RSB.
Dashboard dapat menampilkan:
- Target tahunan.
- Realisasi.
- Persentase capaian.
- Status indikator.
- Anggaran.
- Realisasi anggaran.
- Program prioritas.
- Risiko.
- Tindak lanjut.
Digitalisasi juga dapat membantu pimpinan memperoleh informasi lebih cepat.
Namun, sistem digital harus dibangun berdasarkan indikator dan proses bisnis yang sudah jelas.
Materi Bimtek Penyusunan dan Evaluasi RSB BLUD Tahun 2027
Bimtek dapat dirancang secara aplikatif dengan menggabungkan pembahasan regulasi, konsep strategis, penyusunan dokumen, evaluasi dan studi kasus.
Materi yang dapat diberikan meliputi:
- Kebijakan dan regulasi terbaru BLUD.
- Konsep dan prinsip Rencana Strategis Bisnis BLUD.
- Kedudukan RSB dalam perencanaan BLUD.
- Hubungan RSB dengan Renstra perangkat daerah dan perencanaan daerah.
- Evaluasi RSB periode sebelumnya.
- Analisis kondisi internal dan eksternal.
- Analisis SWOT dan analisis bisnis.
- Penyusunan visi dan misi BLUD.
- Penyusunan strategi dan arah kebijakan.
- Penyusunan program strategis lima tahunan.
- Penyusunan indikator dan target kinerja.
- Penyusunan rencana pengembangan layanan.
- Penyusunan proyeksi keuangan lima tahunan.
- Integrasi RSB dengan RBA.
- Monitoring dan evaluasi RSB.
- Penyusunan tindak lanjut hasil evaluasi.
- Studi kasus RSB Rumah Sakit BLUD.
- Studi kasus RSB Puskesmas BLUD.
Sasaran Peserta Bimtek RSB BLUD
Pelatihan ini dapat diikuti oleh:
- Direktur atau pimpinan Rumah Sakit BLUD.
- Kepala Puskesmas BLUD.
- Pejabat dan pengelola BLUD.
- Bagian perencanaan.
- Bagian keuangan.
- Pejabat penatausahaan keuangan.
- Pengelola program dan kegiatan.
- Pengelola pelayanan.
- Pengelola SDM.
- Tim penyusun RSB.
- Tim monitoring dan evaluasi.
Manfaat Mengikuti Bimtek RSB BLUD
Melalui Bimtek Penyusunan dan Evaluasi RSB BLUD Tahun 2027, peserta diharapkan mampu:
- Memahami konsep RSB BLUD.
- Memahami regulasi terkait RSB.
- Mengidentifikasi kondisi aktual BLUD.
- Melakukan evaluasi RSB periode sebelumnya.
- Menentukan isu strategis.
- Menyusun visi dan misi.
- Menentukan strategi.
- Menyusun program prioritas.
- Menentukan indikator kinerja.
- Menyusun target lima tahunan.
- Menyusun proyeksi keuangan.
- Mengintegrasikan RSB dengan RBA.
- Melakukan monitoring dan evaluasi.
- Menyusun tindak lanjut hasil evaluasi.
Checklist Penyusunan RSB BLUD Tahun 2027
Sebelum dokumen RSB ditetapkan, BLUD dapat melakukan pemeriksaan internal:
Evaluasi RSB periode sebelumnya telah dilakukan.
Data kondisi aktual telah diperbarui.
Isu strategis telah diidentifikasi.
Analisis internal telah dilakukan.
Analisis eksternal telah dilakukan.
Visi dan misi telah dirumuskan.
Strategi telah ditentukan.
Program strategis telah disusun.
Indikator kinerja telah ditentukan.
Target lima tahunan telah ditetapkan.
Rencana pengembangan layanan telah disusun.
Kebutuhan SDM telah dianalisis.
Kebutuhan sarana prasarana telah dianalisis.
Proyeksi keuangan telah disusun.
Hubungan RSB dengan RBA telah diperiksa.
Mekanisme monitoring telah ditentukan.
Mekanisme evaluasi telah ditentukan.
Risiko strategis telah diidentifikasi.
Dokumen telah melalui proses review.
RSB BLUD untuk Rumah Sakit dan Puskesmas
Meskipun sama-sama merupakan BLUD, Rumah Sakit dan Puskesmas memiliki karakteristik layanan yang berbeda.
Rumah Sakit umumnya memiliki kompleksitas pelayanan yang lebih tinggi, mulai dari rawat jalan, rawat inap, layanan penunjang, layanan spesialistik, instalasi farmasi, kamar operasi, hingga berbagai layanan lainnya.
Sementara itu, Puskesmas lebih banyak berfokus pada pelayanan kesehatan tingkat pertama, promotif, preventif, pelayanan dasar, serta kebutuhan kesehatan masyarakat di wilayah kerjanya.
Karena itu, RSB tidak seharusnya menggunakan template yang sama secara mentah.
Strategi harus disesuaikan dengan:
- Karakteristik layanan.
- Kebutuhan masyarakat.
- Wilayah kerja.
- Kapasitas SDM.
- Kondisi sarana.
- Kemampuan keuangan.
- Kebijakan pemerintah daerah.
- Permasalahan pelayanan.
Pentingnya Evaluasi RSB Sebelum Menyusun Rencana Berikutnya
Evaluasi merupakan titik awal perbaikan.
BLUD perlu membandingkan antara:
Rencana → Realisasi → Deviasi → Penyebab → Tindak Lanjut
Contohnya:
Target kunjungan pasien = 100.000 kunjungan.
Realisasi = 85.000 kunjungan.
Deviasi = 15.000 kunjungan.
Tetapi evaluasi tidak boleh berhenti pada angka 85.000.
BLUD perlu mencari penyebabnya.
Jika penyebabnya adalah keterbatasan dokter, maka strategi SDM perlu diperbaiki.
Jika penyebabnya adalah fasilitas kurang memadai, maka investasi dapat menjadi salah satu alternatif.
Jika penyebabnya adalah perubahan pola kebutuhan masyarakat, maka pengembangan layanan dapat menjadi strategi.
Dengan demikian, evaluasi RSB menjadi proses pembelajaran organisasi.
Kesimpulan
Bimtek Penyusunan dan Evaluasi Rencana Strategis Bisnis (RSB) BLUD Tahun 2027 merupakan pelatihan yang penting bagi Rumah Sakit dan Puskesmas yang ingin meningkatkan kualitas perencanaan strategis dan pengelolaan BLUD.
RSB bukan sekadar dokumen lima tahunan. RSB merupakan instrumen untuk menentukan arah organisasi, menetapkan prioritas, mengembangkan layanan, mengelola sumber daya, meningkatkan kinerja, menyusun proyeksi keuangan dan memastikan program tahunan tetap sejalan dengan strategi organisasi.
Permendagri Nomor 79 Tahun 2018 menjadi salah satu rujukan utama dalam penyusunan rencana strategis BLUD. Dalam praktik daerah, RSB juga digunakan sebagai dasar penyusunan RBA dan evaluasi kinerja.
Penyusunan RSB Tahun 2027 sebaiknya diawali dengan evaluasi terhadap kondisi dan capaian sebelumnya. Selanjutnya BLUD perlu melakukan analisis internal dan eksternal, menentukan isu strategis, menyusun visi dan misi, menetapkan strategi, menyusun program prioritas, menentukan indikator dan target, serta menyusun proyeksi keuangan.
Evaluasi juga harus dilakukan secara berkala agar RSB tidak menjadi dokumen yang hanya dibuka ketika dibutuhkan untuk keperluan administratif.
Dengan RSB yang disusun berdasarkan data, memiliki target yang terukur, terhubung dengan RBA, serta dievaluasi secara berkala, BLUD akan memiliki fondasi yang lebih kuat untuk meningkatkan kualitas pelayanan dan keberlanjutan pengelolaan organisasi.
FAQ Bimtek Penyusunan dan Evaluasi RSB BLUD
1. Apa yang dimaksud dengan RSB BLUD?
RSB BLUD adalah dokumen rencana strategis yang menggambarkan arah pengelolaan BLUD dalam periode lima tahunan, termasuk visi, misi, program strategis, target kinerja, rencana pencapaian dan proyeksi keuangan.
2. Mengapa RSB penting bagi BLUD?
RSB menjadi pedoman dalam menentukan arah strategis organisasi, mengembangkan layanan, menetapkan target kinerja, mengalokasikan sumber daya dan menjadi dasar dalam penyusunan rencana tahunan seperti RBA.
3. Apakah RSB BLUD sama dengan RBA?
Tidak. RSB merupakan perencanaan strategis lima tahunan, sedangkan RBA merupakan rencana bisnis dan anggaran tahunan. RBA seharusnya memiliki keterkaitan dengan arah dan program strategis yang terdapat dalam RSB.
4. Siapa yang perlu terlibat dalam penyusunan RSB?
Penyusunan RSB idealnya melibatkan pimpinan BLUD, bagian perencanaan, keuangan, pelayanan, SDM, sarana prasarana, mutu, sistem informasi dan unit terkait lainnya sesuai kebutuhan organisasi.
5. Kapan evaluasi RSB dilakukan?
Evaluasi dapat dilakukan secara berkala sesuai kebutuhan BLUD, misalnya melalui monitoring triwulanan, semesteran dan evaluasi tahunan. Evaluasi juga perlu dilakukan ketika terjadi perubahan kondisi strategis yang signifikan sesuai ketentuan yang berlaku.
6. Apa saja yang dievaluasi dalam RSB BLUD?
Evaluasi dapat mencakup pencapaian indikator kinerja, target pelayanan, program strategis, kondisi keuangan, pengembangan layanan, SDM, sarana prasarana, risiko serta faktor internal dan eksternal yang memengaruhi pencapaian.
7. Siapa yang cocok mengikuti Bimtek RSB BLUD Tahun 2027?
Bimtek dapat diikuti pimpinan BLUD, pejabat keuangan, bagian perencanaan, pengelola pelayanan, tim penyusun RSB, tim monitoring dan evaluasi, pengelola program, serta unsur manajemen Rumah Sakit dan Puskesmas BLUD.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823-6439-7553
📧 Email : info@bimtekpemda.com
🌐 Website: www.bimtekpemda.com
| Juli 2026 | Agustus 2026 | Setember 2026 |
| Kamis – Jum’at, 02-03 Juli 2026 | Kamis – Jum’at, 06-07 Agustus 2026 | Kamis – Jum’at, 03-04 Setember 2026 |
| Kamis – Jum’at, 09-10 Juli 2026 | Kamis – Jum’at, 13-14 Agustus 2026 | Kamis – Jum’at, 10-11 Setember 2026 |
| Kamis – Jum’at, 16-17 Juli 2026 | Kamis – Jum’at, 20-21 Agustus 2026 | Kamis – Jum’at, 17-18 Setember 2026 |
| Kamis – Jum’at, 23-24 Juli 2026 | Kamis – Jum’at, 27-28 Agustus 2026 | Kamis – Jum’at, 24-25 Setember 2026 |
| Kamis – Jum’at, 30-31 Juli 2026 |
| Oktober 2026 | November 2026 | Desember 2026 |
| Kamis – Jum’at, 01-02 Oktober 2026 | Kamis – Jum’at, 05-06 November 2026 | Kamis – Jum’at, 03-04 Desember 2026 |
| Kamis – Jum’at, 08-09 Oktober 2026 | Kamis – Jum’at, 12-13 November 2026 | Kamis – Jum’at, 10-11 Desember 2026 |
| Kamis – Jum’at, 15-16 Oktober 2026 | Kamis – Jum’at, 19-20 November 2026 | Kamis – Jum’at, 17-18 Desember 2026 |
| Kamis – Jum’at, 22-23 Oktober 2026 | Kamis – Jum’at, 26-27 November 2026 | Kamis – Jum’at, 24-25 Desember 2026 |
| Kamis – Jum’at, 29-30 Oktober 2026 |
JAKARTA
Yello Hotel Harmoni Jakarta
Jl. Hayam Wuruk No.6, RT.6/RW.2, Kebon Kelapa, Kec. Gambir, Kota Jakarta Pusat, DKI Jakarta 10120
BANDUNG
Zest Sukajadi Bandung by Swiss-Belhotel International
Jl. Sukajadi No.16, Pasteur, Kec. Sukajadi, Kota Bandung, Jawa Barat 40162
BOGOR
Hotel Grand Savero
Jl. Raya Pajajaran No.27, Babakan, Kec. Bogor Tengah, Kota Bogor, Jawa Barat
JOGJA
Hotel Arjuna Yogyakarta
Jl. P. Mangkubumi No.44, Gowongan, Kec. Jetis, Kota Yogyakarta, Daerah Istimewa Yogyakarta 55233
MALANG
Gets Hotel Malang
Jl. Brigjend Slamet Riadi No.38, Oro-oro Dowo, Kec. Klojen, Kota Malang, Jawa Timur 65119
SURABAYA
Hotel La Lisa Surabaya
Jl. Raya Nginden No.82, Baratajaya, Kec. Gubeng, Surabaya, Jawa Timur 60284
BALI
The ONE Legian
Jl. Raya Legian No.117, Kuta, Kec. Kuta, Kabupaten Badung, Bali 80361
LOMBOK
Montana Premier Senggigi
Jl. Raya Senggigi No.KM 12, Senggigi, Kec. Batu Layar, Kabupaten Lombok Barat, Nusa Tenggara Barat
LABUAN BAJO
Parlezo Hotel
Labuan Bajo, Kec. Komodo, Kabupaten Manggarai Barat, Nusa Tenggara Timur
JAYAPURA
FOX Hotel Jayapura
Jl. Dr. Soetomo No.16, Gurabesi, Kec. Jayapura Utara, Kota Jayapura, Papua
MAKASSAR
Aston Inn Pantai Losari – Makassar
Jl. Daeng Tompo No.28–36, Maloku, Kec. Ujung Pandang, Kota Makassar, Sulawesi Selatan 90112
MANADO
Whiz Prime Hotel Megamas Manado
Kawasan Megamas, Jl. Piere Tendean
BANJARMASIN
Hotel Rattan Inn Banjarmasin
Jl. Ahmad Yani No.KM. 5, RW.7, Pemurus Dalam, Kec. Banjarmasin Selatan, Kota Banjarmasin, Kalimantan Selatan 70238
(0511) 3267799
SAMARINDA
Yello Hotel Samarinda
Jl. KH. Khalid No.1, Pasar Pagi, Kec. Samarinda Kota, Kota Samarinda, Kalimantan Timur 75111
0851-7957-7047
BALIKPAPAN
ibis Balikpapan
Jl. Brigjen Ery Suparjan No.2, Kota Balikpapan, Kalimantan Timur 76112
FASILITAS BIMTEK & PELATIHAN

Bimtek Analisis Standar Belanja (ASB), Harga Satuan dan Penganggaran Berbasis Kinerja Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penyusunan Standar Harga Satuan dan Analisis Standar Belanja Pemerintah Daerah Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000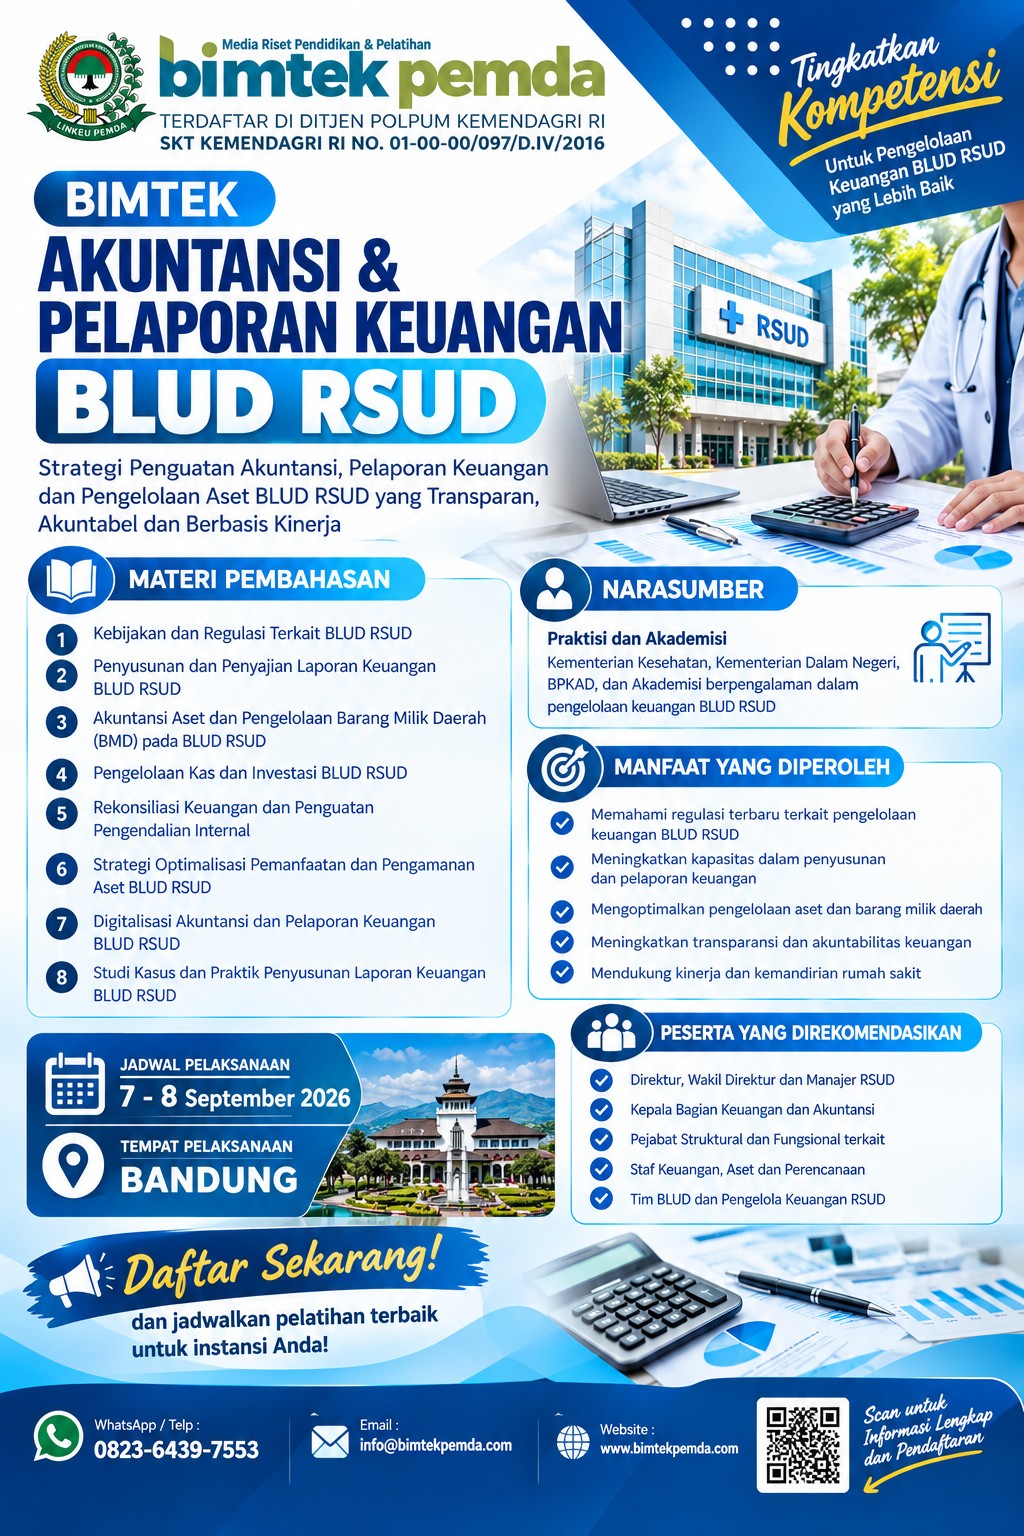
Bimtek Akuntansi dan Pelaporan Keuangan BLUD RSUD: Strategi Penguatan Akuntabilitas, Transparansi, dan Kinerja Keuangan Rumah Sakit
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Penguatan SPBE, Arsitektur SPBE dan Peta Rencana SPBE Pemerintah Daerah Tahun 2027
Rentang harga: Rp2.500.000 hingga Rp5.000.000
Bimtek Pengadaan Barang/Jasa Pemerintah dan Pengadaan Desa Berdasarkan Perpres 46 Tahun 2025
Rentang harga: Rp2.500.000 hingga Rp5.000.000


